Ramai rakyat Malaysia masih keliru apabila mendengar istilah CTOS dan CCRIS. Ada yang beranggapan kedua-duanya ialah sistem yang sama, manakala ada pula yang percaya hanya satu daripadanya akan menentukan sama ada permohonan pinjaman mereka diluluskan atau ditolak.
Sebenarnya, tanggapan tersebut kurang tepat.
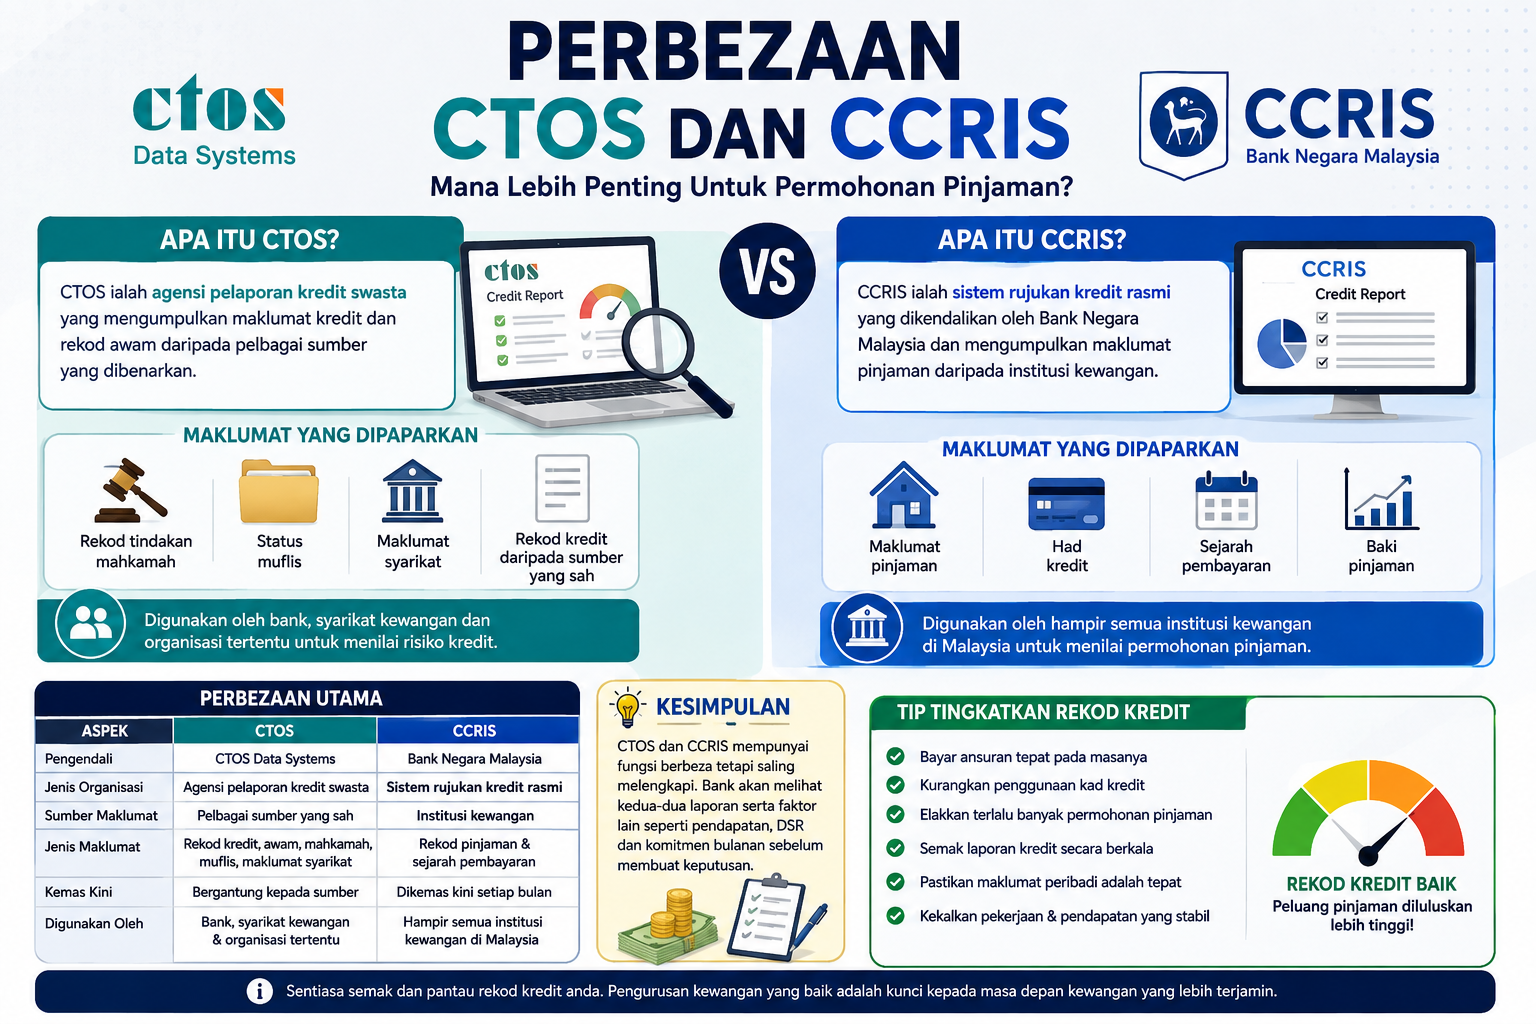
CTOS dan CCRIS ialah dua sistem yang berbeza, mempunyai fungsi yang berlainan dan dikendalikan oleh organisasi yang berbeza. Walaupun begitu, kedua-duanya memainkan peranan penting dalam proses penilaian kredit oleh institusi kewangan di Malaysia.
Sama ada anda ingin memohon pinjaman peribadi, pinjaman perumahan, pinjaman kenderaan atau kad kredit, memahami bagaimana CTOS dan CCRIS berfungsi boleh membantu anda meningkatkan peluang permohonan diluluskan.
Dalam panduan lengkap ini, kami akan menerangkan secara terperinci:
- Apakah CTOS?
- Apakah CCRIS?
- Perbezaan antara kedua-duanya.
- Bagaimana bank menggunakan laporan ini.
- Cara menyemak laporan kredit.
- Cara memperbaiki rekod kredit.
- Tip meningkatkan peluang kelulusan pinjaman.
Perbezaan CTOS dan CCRIS Secara Ringkas
Bagi anda yang ingin mendapatkan jawapan dengan cepat, berikut ialah perbezaan utama antara CTOS dan CCRIS.
| Perkara | CTOS | CCRIS |
|---|---|---|
| Pengendali | CTOS Data Systems Sdn. Bhd. | Bank Negara Malaysia |
| Jenis Organisasi | Agensi pelaporan kredit swasta | Sistem rujukan kredit rasmi |
| Maklumat Dipaparkan | Rekod kredit, rekod mahkamah, status muflis, maklumat syarikat dan data berkaitan | Rekod pinjaman dan sejarah pembayaran daripada institusi kewangan |
| Kemas Kini | Bergantung kepada sumber data | Dikemas kini setiap bulan oleh institusi kewangan |
| Digunakan Oleh | Bank, syarikat kewangan dan organisasi tertentu | Hampir semua institusi kewangan di Malaysia |
Kesimpulannya, CTOS dan CCRIS saling melengkapi. Bank lazimnya tidak bergantung kepada satu laporan sahaja, sebaliknya menilai kedua-duanya bersama faktor lain seperti pendapatan, pekerjaan dan komitmen kewangan.
Apa Itu CTOS?
CTOS ialah sebuah agensi pelaporan kredit swasta yang beroperasi di Malaysia. Fungsi utamanya adalah mengumpul, menyusun dan menyediakan maklumat kredit individu serta syarikat daripada sumber yang dibenarkan oleh undang-undang.
Maklumat yang dipaparkan dalam laporan CTOS boleh membantu institusi kewangan memahami profil kredit seseorang dengan lebih menyeluruh sebelum membuat keputusan sama ada ingin meluluskan sesuatu permohonan pinjaman.
Antara maklumat yang mungkin terdapat dalam laporan CTOS ialah:
- Rekod tindakan mahkamah.
- Status muflis (jika ada).
- Maklumat syarikat yang berkaitan.
- Rekod pembayaran daripada penyedia data yang mengambil bahagian.
- Maklumat awam yang dibenarkan.
Ramai yang beranggapan CTOS adalah “senarai hitam”. Sebenarnya, CTOS bukanlah senarai hitam. Ia hanyalah sebuah sistem pelaporan kredit yang menghimpunkan maklumat daripada pelbagai sumber bagi membantu pihak pemberi pinjaman membuat penilaian risiko.
Apakah Fungsi CTOS?
CTOS mempunyai beberapa fungsi penting, antaranya:
1. Membantu Penilaian Kredit
Institusi kewangan menggunakan laporan CTOS sebagai salah satu sumber maklumat ketika menilai permohonan pinjaman.
2. Mengenal Pasti Risiko Kredit
Laporan CTOS boleh membantu mengenal pasti sama ada seseorang mempunyai rekod kewangan yang berisiko tinggi atau sebaliknya.
3. Membantu Individu Menyemak Rekod Sendiri
Pengguna juga boleh mendapatkan laporan mereka sendiri bagi memastikan maklumat yang dipaparkan adalah tepat dan terkini.
4. Mengesan Kesilapan Maklumat
Sekiranya terdapat maklumat yang tidak tepat, individu boleh menghubungi CTOS untuk proses semakan dan pembetulan mengikut prosedur yang ditetapkan.
Apa Itu CCRIS?
CCRIS ialah singkatan kepada Central Credit Reference Information System, iaitu sistem rujukan kredit yang dibangunkan dan dikendalikan oleh Bank Negara Malaysia (BNM).
Tujuan utama CCRIS adalah mengumpulkan maklumat berkaitan pinjaman yang diberikan oleh institusi kewangan kepada individu dan syarikat.
Maklumat ini dihantar secara berkala oleh bank dan institusi kewangan yang mengambil bahagian, kemudian dipaparkan dalam bentuk laporan kredit.
Laporan CCRIS memberi gambaran tentang bagaimana seseorang menguruskan pinjaman mereka, termasuk sama ada bayaran dibuat mengikut jadual atau terdapat tunggakan.
Apakah Maklumat Yang Dipaparkan Dalam CCRIS?
Secara umum, laporan CCRIS boleh mengandungi maklumat seperti:
- Bilangan akaun pinjaman yang masih aktif.
- Jenis kemudahan kredit yang dimiliki.
- Baki tertunggak.
- Had kredit.
- Rekod pembayaran bulanan.
- Status akaun pinjaman.
- Permohonan kredit yang masih dalam proses (bergantung kepada jenis laporan dan institusi yang terlibat).
Maklumat ini membolehkan bank menilai tahap disiplin kewangan seseorang sebelum meluluskan pinjaman baharu.
Bahagian 2
Bagaimana CTOS Berfungsi?
Ramai yang menyangka CTOS adalah sebuah organisasi yang “meluluskan” atau “menolak” pinjaman. Hakikatnya, tanggapan ini tidak tepat.
CTOS tidak meluluskan pinjaman dan tidak mempunyai kuasa untuk menolak permohonan pinjaman. Sebaliknya, CTOS bertindak sebagai agensi pelaporan kredit yang mengumpul maklumat daripada sumber yang dibenarkan dan menyediakannya kepada institusi kewangan yang ingin menilai tahap risiko seseorang pemohon.
Apabila seseorang memohon pinjaman, bank atau institusi kewangan akan mendapatkan laporan kredit bagi membantu mereka memahami keadaan kewangan pemohon.
Maklumat tersebut digunakan bersama-sama dengan faktor lain seperti:
- Pendapatan bulanan
- Tempoh pekerjaan
- Komitmen hutang
- Nisbah Hutang kepada Pendapatan (Debt Service Ratio – DSR)
- Rekod pembayaran terdahulu
- Sejarah pinjaman
Dengan kata lain, CTOS hanyalah salah satu alat yang membantu bank membuat keputusan.
Bagaimana CCRIS Berfungsi?
Berbeza dengan CTOS, CCRIS ialah sistem rasmi yang dikendalikan oleh Bank Negara Malaysia (BNM).
Setiap bulan, institusi kewangan yang mengambil bahagian akan menghantar maklumat berkaitan pinjaman pelanggan kepada CCRIS.
Maklumat yang dihantar termasuk:
- Jumlah baki pinjaman
- Jenis pinjaman
- Had kredit
- Status pembayaran
- Tunggakan (jika ada)
Apabila seseorang memohon pinjaman baharu, bank akan menyemak laporan CCRIS untuk melihat sama ada pemohon mempunyai rekod pembayaran yang baik.
Sekiranya terdapat tunggakan yang berpanjangan, peluang permohonan diluluskan mungkin menjadi lebih rendah.
Bagaimana Bank Menggunakan CTOS dan CCRIS?
Ramai beranggapan bahawa bank hanya melihat skor CTOS atau laporan CCRIS sebelum membuat keputusan. Sebenarnya, proses penilaian lebih menyeluruh.
Secara umum, bank akan menilai beberapa aspek berikut:
| Faktor Penilaian | Kepentingan |
|---|---|
| Rekod CCRIS | Sangat Tinggi |
| Laporan CTOS | Tinggi |
| Pendapatan Bulanan | Sangat Tinggi |
| Debt Service Ratio (DSR) | Sangat Tinggi |
| Tempoh Pekerjaan | Tinggi |
| Jenis Pekerjaan | Sederhana |
| Rekod Simpanan | Bergantung kepada bank |
| Komitmen Bulanan | Sangat Tinggi |
Ini menunjukkan bahawa CTOS dan CCRIS hanyalah sebahagian daripada keseluruhan proses penilaian kredit.
CTOS atau CCRIS: Yang Mana Lebih Penting?
Jawapannya ialah kedua-duanya penting, tetapi dari sudut yang berbeza.
CCRIS lebih memberi tumpuan kepada:
- Sejarah pembayaran pinjaman.
- Rekod ansuran bulanan.
- Jumlah baki pinjaman.
- Komitmen kewangan semasa.
CTOS pula memberi gambaran lebih menyeluruh seperti:
- Maklumat kredit tambahan.
- Rekod tindakan mahkamah (jika ada).
- Status muflis.
- Maklumat syarikat.
- Data kredit daripada penyedia yang berkaitan.
Oleh itu, institusi kewangan biasanya akan merujuk kedua-dua laporan sebelum membuat keputusan.
Bilakah CTOS Digunakan?
CTOS sering digunakan dalam situasi seperti:
- Permohonan pinjaman peribadi.
- Permohonan pinjaman perumahan.
- Permohonan pinjaman kenderaan.
- Permohonan kad kredit.
- Pembiayaan perniagaan.
- Penilaian risiko kredit syarikat.
Sesetengah organisasi juga menggunakan laporan kredit sebagai sebahagian daripada proses penilaian risiko, bergantung kepada keperluan dan dasar mereka.
Bilakah CCRIS Digunakan?
CCRIS biasanya digunakan apabila seseorang ingin:
- Memohon pinjaman baharu.
- Menyusun semula pinjaman.
- Membuat pembiayaan semula (refinancing).
- Memohon kad kredit.
- Memohon pembiayaan Islam.
Institusi kewangan akan melihat corak pembayaran beberapa bulan terdahulu bagi menilai tahap disiplin kewangan pemohon.
Adakah Rekod Tunggakan Dalam CCRIS Akan Kekal Selama-Lamanya?
Tidak.
Maklumat dalam CCRIS sentiasa dikemas kini berdasarkan laporan terkini daripada institusi kewangan.
Sebagai contoh:
Jika anda mempunyai tunggakan selama tiga bulan tetapi kemudian melangsaikan semua bayaran tertunggak, rekod pembayaran akan dikemas kini mengikut status semasa. Walau bagaimanapun, corak pembayaran terdahulu masih boleh dilihat dalam tempoh laporan yang berkaitan.
Oleh sebab itu, adalah penting untuk membayar ansuran tepat pada masanya secara konsisten.
Adakah CTOS Menyimpan Rekod Hitam?
Ini merupakan salah satu mitos yang paling banyak tersebar.
Jawapannya ialah tidak.
CTOS tidak mempunyai “senarai hitam” seperti yang sering diperkatakan.
Sebaliknya, CTOS hanya memaparkan maklumat yang diperoleh daripada sumber yang sah.
Keputusan sama ada seseorang layak menerima pinjaman tetap dibuat oleh institusi kewangan berdasarkan polisi masing-masing.
Adakah Skor CTOS Menentukan Kelulusan Pinjaman?
Tidak semestinya.
Walaupun skor kredit boleh menjadi salah satu petunjuk, bank juga akan mengambil kira faktor-faktor lain seperti:
- Pendapatan.
- Tempoh bekerja.
- Nisbah hutang.
- Rekod pembayaran.
- Jenis pekerjaan.
- Jumlah komitmen bulanan.
- Simpanan dan aset (bergantung kepada polisi bank).
Oleh itu, seseorang yang mempunyai skor kredit sederhana masih berpeluang mendapat kelulusan jika faktor-faktor lain adalah kukuh.
Contoh Situasi 1
Ahmad Mempunyai CTOS Yang Baik Tetapi CCRIS Kurang Memuaskan
Ahmad mempunyai pendapatan RM5,000 sebulan.
Beliau mempunyai skor CTOS yang baik, namun dalam laporan CCRIS terdapat tunggakan pinjaman selama dua bulan pada tahun lalu.
Walaupun tunggakan tersebut telah diselesaikan, bank mungkin akan meminta maklumat tambahan atau menilai semula tahap risiko sebelum membuat keputusan.
Ini menunjukkan bahawa sejarah pembayaran dalam CCRIS memainkan peranan penting.
Contoh Situasi 2
Siti Tiada Tunggakan Tetapi DSR Tinggi
Siti memperoleh pendapatan RM4,500 sebulan.
Beliau tidak mempunyai tunggakan dalam CTOS mahupun CCRIS.
Namun, komitmen bulanannya adalah tinggi kerana mempunyai:
- Pinjaman kereta.
- Pinjaman peribadi.
- Kad kredit.
- Pembiayaan motosikal.
Akibatnya, nisbah hutang kepada pendapatan (DSR) melebihi had yang ditetapkan oleh bank.
Walaupun laporan kreditnya baik, permohonan pinjaman masih boleh ditolak kerana kemampuan membayar dianggap tidak mencukupi.
Kesimpulan Bahagian 2
Daripada penjelasan di atas, jelas bahawa CTOS dan CCRIS bukanlah sistem yang bersaing, sebaliknya saling melengkapi dalam proses penilaian kredit. Selain kedua-dua laporan ini, bank turut menilai pendapatan, komitmen kewangan, DSR dan kestabilan pekerjaan sebelum membuat keputusan meluluskan sesuatu pinjaman.
Bahagian 3
Cara Semak CTOS Secara Online
Menyemak laporan CTOS merupakan langkah yang sangat digalakkan sebelum anda memohon sebarang pinjaman. Dengan menyemak laporan lebih awal, anda boleh memastikan semua maklumat yang dipaparkan adalah tepat dan mengambil tindakan jika terdapat sebarang kesilapan.
Secara umum, proses semakan adalah seperti berikut:
Langkah 1: Daftar Akaun
Layari portal rasmi CTOS dan daftar akaun menggunakan maklumat peribadi yang diperlukan.
Biasanya anda perlu menyediakan:
- Nama penuh
- Nombor MyKad
- Alamat e-mel
- Nombor telefon
Langkah 2: Pengesahan Identiti
CTOS akan meminta anda mengesahkan identiti menggunakan kaedah yang disediakan bagi memastikan keselamatan maklumat.
Langkah 3: Log Masuk
Selepas akaun disahkan, log masuk ke portal menggunakan e-mel dan kata laluan anda.
Langkah 4: Pilih Laporan Kredit
Pilih jenis laporan kredit yang ingin dilihat.
Semak maklumat seperti:
- Akaun kredit
- Rekod pembayaran
- Maklumat awam
- Skor kredit (bergantung kepada jenis laporan)
Langkah 5: Semak Semua Maklumat
Pastikan:
✅ Nama betul
✅ IC betul
✅ Akaun pinjaman betul
✅ Tiada rekod yang tidak dikenali
Jika terdapat maklumat yang tidak tepat, hubungi CTOS untuk mendapatkan penjelasan atau memohon pembetulan.
Baca juga: Cara Semak CTOS Secara Online (Internal Link)
Cara Semak CCRIS Secara Online
Semakan CCRIS boleh dilakukan melalui portal eCCRIS yang dikendalikan oleh Bank Negara Malaysia.
Langkah-langkah asas ialah:
1. Daftar Akaun eCCRIS
Sediakan:
- MyKad
- E-mel
- Nombor telefon
2. Sahkan Akaun
Lengkapkan proses pengesahan mengikut arahan yang diberikan.
3. Log Masuk
Gunakan akaun yang telah didaftarkan.
4. Pilih Laporan CCRIS
Portal akan memaparkan laporan kredit anda.
5. Semak Rekod
Perhatikan:
- Bilangan pinjaman
- Had kredit
- Baki pinjaman
- Status pembayaran
- Rekod tunggakan
Sekiranya terdapat kesilapan, hubungi institusi kewangan yang menghantar maklumat tersebut kerana mereka bertanggungjawab mengemas kini data kepada CCRIS.
Baca juga: Cara Semak CCRIS Secara Online
Cara Meningkatkan Skor Kredit
Ramai beranggapan skor kredit hanya bergantung kepada pendapatan. Hakikatnya, disiplin kewangan memainkan peranan yang lebih besar.
Berikut ialah beberapa langkah yang boleh membantu meningkatkan profil kredit anda.
1. Bayar Semua Ansuran Tepat Pada Masanya
Ini ialah faktor paling penting.
Bayar:
- Pinjaman rumah
- Pinjaman kereta
- Kad kredit
- Pinjaman peribadi
sebelum tarikh akhir setiap bulan.
2. Kurangkan Penggunaan Kad Kredit
Sebaiknya gunakan kurang daripada 30% hingga 50% daripada had kredit yang diberikan.
Contoh:
Had kad kredit = RM10,000
Penggunaan yang lebih sihat ialah sekitar RM3,000 hingga RM5,000 atau kurang.
3. Elakkan Terlalu Banyak Permohonan Pinjaman
Setiap permohonan baharu boleh menunjukkan bahawa anda sedang mencari pembiayaan tambahan.
Jika terlalu banyak permohonan dibuat dalam tempoh yang singkat, sesetengah institusi kewangan mungkin menganggap tahap risiko anda meningkat.
4. Kekalkan Akaun Lama
Jika anda mempunyai akaun kredit yang diurus dengan baik, sejarah pembayaran yang konsisten boleh memberi gambaran positif terhadap disiplin kewangan anda.
5. Semak Laporan Kredit Secara Berkala
Jangan tunggu sehingga permohonan pinjaman ditolak.
Semak sekurang-kurangnya sekali atau dua kali setahun bagi memastikan semua maklumat adalah tepat.
Kesilapan Yang Menyebabkan Permohonan Pinjaman Ditolak
Ramai pemohon sebenarnya ditolak bukan kerana CTOS atau CCRIS semata-mata.
Berikut ialah kesilapan yang sering berlaku.
Membayar Ansuran Lewat
Walaupun hanya beberapa hari lewat, jika perkara ini berlaku berulang kali, ia boleh memberi gambaran bahawa anda kurang konsisten dalam mengurus kewangan.
DSR Terlalu Tinggi
DSR (Debt Service Ratio) ialah nisbah antara komitmen bulanan dengan pendapatan bulanan.
Sebagai contoh:
Pendapatan bersih = RM5,000
Jumlah komitmen = RM3,500
DSR = 70%
Jika DSR terlalu tinggi, bank mungkin berpendapat anda mempunyai ruang yang terhad untuk menanggung komitmen baharu.
Terlalu Banyak Kad Kredit
Memiliki banyak kad kredit tidak semestinya menjadi masalah.
Namun, jika kebanyakannya digunakan hampir kepada had maksimum, ia boleh meningkatkan risiko dari sudut penilaian kredit.
Maklumat Tidak Dikemas Kini
Pastikan maklumat seperti alamat, nombor telefon dan status pekerjaan sentiasa dikemas kini dengan institusi kewangan apabila diperlukan.
Memohon Pinjaman Di Banyak Bank Serentak
Ramai pemohon membuat kesilapan dengan menghantar permohonan kepada lima atau enam bank pada masa yang sama.
Amalan ini boleh menimbulkan persepsi bahawa anda sangat memerlukan pembiayaan, walaupun setiap institusi mempunyai dasar penilaian yang berbeza.
Mitos vs Fakta
| Mitos | Fakta |
|---|---|
| CTOS ialah senarai hitam. | CTOS ialah agensi pelaporan kredit, bukan senarai hitam. |
| Rekod CTOS boleh dipadam dengan membayar pihak tertentu. | Maklumat hanya boleh diperbetulkan jika terdapat kesilapan yang sah. |
| CCRIS menentukan sama ada pinjaman lulus atau tidak. | CCRIS hanyalah salah satu faktor yang dinilai oleh bank. |
| Pendapatan tinggi menjamin pinjaman diluluskan. | Bank turut menilai DSR, rekod pembayaran dan komitmen kewangan. |
| Jika tiada pinjaman, pasti mudah mendapat kelulusan. | Institusi kewangan tetap akan menilai faktor lain seperti pendapatan dan kemampuan membayar. |
Checklist Sebelum Memohon Pinjaman
Gunakan senarai semak ini sebelum menghantar permohonan kepada mana-mana institusi kewangan.
| Semakan | Status |
|---|---|
| Laporan CTOS telah disemak | ☐ |
| Laporan CCRIS telah disemak | ☐ |
| Tiada tunggakan bayaran | ☐ |
| DSR berada pada tahap yang selesa | ☐ |
| Pendapatan disahkan | ☐ |
| Dokumen sokongan lengkap | ☐ |
| Tiada permohonan pinjaman lain yang masih diproses | ☐ |
Tip Tambahan Untuk Meningkatkan Peluang Kelulusan
- Simpan penyata gaji dan penyata bank yang lengkap.
- Elakkan membuat komitmen baharu sebelum memohon pinjaman.
- Kekalkan pekerjaan yang stabil jika boleh.
- Bayar bil utiliti dan komitmen lain mengikut masa.
- Semak laporan kredit beberapa minggu sebelum menghantar permohonan.
Ringkasan Bahagian 3
CTOS dan CCRIS ialah alat penting untuk memahami kedudukan kewangan anda sebelum memohon pembiayaan. Dengan menyemak laporan kredit, membayar komitmen tepat pada masanya dan mengurus hutang secara berhemah, anda boleh meningkatkan keyakinan institusi kewangan terhadap permohonan anda.
Soalan Lazim (FAQ)
1. Adakah CTOS dan CCRIS sama?
Tidak. CTOS ialah agensi pelaporan kredit swasta yang mengumpulkan maklumat kredit daripada pelbagai sumber yang dibenarkan. CCRIS pula ialah sistem rujukan kredit rasmi yang dikendalikan oleh Bank Negara Malaysia dan memaparkan rekod pinjaman daripada institusi kewangan.
2. Yang mana lebih penting, CTOS atau CCRIS?
Kedua-duanya penting. Kebanyakan bank akan menilai kedua-dua laporan bersama faktor lain seperti pendapatan, komitmen bulanan, Debt Service Ratio (DSR), tempoh pekerjaan dan kemampuan membayar sebelum membuat keputusan.
3. Adakah rekod buruk dalam CTOS menyebabkan pinjaman ditolak?
Tidak semestinya. Laporan CTOS hanyalah salah satu faktor yang dipertimbangkan. Bank turut melihat CCRIS, pendapatan, DSR dan polisi dalaman mereka sebelum meluluskan atau menolak permohonan.
4. Berapa kerap CCRIS dikemas kini?
Maklumat dalam CCRIS biasanya dikemas kini setiap bulan oleh institusi kewangan yang mengambil bahagian.
5. Bolehkah saya menyemak CTOS secara percuma?
CTOS menyediakan pilihan semakan tertentu kepada pengguna. Jenis laporan dan kemudahan yang ditawarkan mungkin berubah mengikut polisi semasa CTOS.
6. Bagaimana cara mendapatkan laporan CCRIS?
Anda boleh mendapatkan laporan melalui portal eCCRIS yang disediakan oleh Bank Negara Malaysia selepas proses pendaftaran dan pengesahan identiti.
7. Adakah CTOS menyimpan senarai hitam?
Tidak. CTOS bukan “senarai hitam”. Ia ialah sistem pelaporan kredit yang memaparkan maklumat daripada sumber yang dibenarkan.
8. Berapa lama rekod tunggakan disimpan dalam CCRIS?
Maklumat dalam CCRIS akan dikemas kini mengikut laporan bulanan yang dihantar oleh institusi kewangan. Corak pembayaran terkini akan dipaparkan dalam laporan, namun tempoh paparan bergantung pada struktur laporan yang disediakan.
9. Adakah semua bank menggunakan CTOS dan CCRIS?
Kebanyakan bank dan institusi kewangan di Malaysia menggunakan laporan kredit sebagai sebahagian daripada proses penilaian, namun dasar setiap institusi mungkin berbeza.
10. Bagaimana meningkatkan peluang pinjaman diluluskan?
Antara langkah yang boleh diambil ialah:
- Bayar ansuran tepat pada masanya.
- Kurangkan komitmen hutang.
- Pastikan DSR berada pada tahap yang sesuai.
- Semak CTOS dan CCRIS sebelum memohon.
- Elakkan membuat banyak permohonan pinjaman dalam tempoh yang singkat.
Kesimpulan
CTOS dan CCRIS mempunyai fungsi yang berbeza tetapi saling melengkapi dalam proses penilaian kredit di Malaysia. CTOS menyediakan gambaran yang lebih menyeluruh mengenai profil kredit seseorang, manakala CCRIS memfokuskan kepada sejarah pinjaman dan corak pembayaran yang dilaporkan oleh institusi kewangan.
Jika anda merancang untuk memohon pinjaman rumah, pinjaman kereta, pinjaman peribadi atau kad kredit, pastikan anda menyemak kedua-dua laporan ini terlebih dahulu. Rekod kredit yang baik, digabungkan dengan pendapatan yang stabil dan komitmen kewangan yang terkawal, boleh meningkatkan keyakinan institusi kewangan terhadap permohonan anda.
Mengurus kredit dengan baik bukan sahaja membantu mendapatkan kelulusan pinjaman, malah membina reputasi kewangan yang lebih kukuh untuk jangka panjang.
Baca juga: