Mempunyai akaun bank semakin penting dalam kehidupan seharian. Gaji biasanya dimasukkan terus ke akaun bank, bayaran bil boleh dibuat secara dalam talian, urusan pembelian boleh dilakukan menggunakan kad debit atau aplikasi perbankan dan wang juga lebih mudah disimpan serta diuruskan.
Namun begitu, masih ramai yang tertanya-tanya tentang cara buka akaun bank, terutama mereka yang baru pertama kali ingin mempunyai akaun sendiri.
Apakah dokumen yang diperlukan? Berapa umur minimum? Perlu pergi ke cawangan atau boleh buka akaun secara online? Berapa jumlah deposit permulaan? Adakah pelajar, warga emas dan kanak-kanak boleh mempunyai akaun bank?
Jawapannya bergantung kepada bank, jenis akaun dan profil pemohon.
Artikel ini menerangkan langkah membuka akaun bank di Malaysia, dokumen yang biasanya diperlukan, perbezaan akaun simpanan dan akaun semasa, pembukaan akaun secara online, serta perkara penting yang perlu diperiksa sebelum memilih akaun.
Ringkasan: Cara Buka Akaun Bank
Secara umum, proses cara buka akaun bank adalah seperti berikut:
- Tentukan jenis akaun yang diperlukan.
- Pilih bank yang sesuai.
- Semak syarat kelayakan.
- Sediakan dokumen pengenalan diri.
- Lengkapkan permohonan.
- Buat pengesahan identiti.
- Masukkan deposit permulaan jika diperlukan.
- Aktifkan kad debit atau perkhidmatan perbankan dalam talian.
- Simpan maklumat akaun dengan selamat.
Sesetengah bank membenarkan permohonan dimulakan atau diselesaikan secara digital, manakala sesetengah keadaan mungkin memerlukan pelanggan hadir ke cawangan untuk pengesahan atau dokumen tambahan.
Siapa yang Boleh Buka Akaun Bank di Malaysia?
Secara asasnya, akaun bank boleh dibuka oleh individu yang memenuhi syarat bank berkenaan.
Antara kategori pemohon termasuk:
- Warganegara Malaysia.
- Penduduk tetap.
- Warga asing yang memenuhi syarat bank.
- Pelajar.
- Kanak-kanak melalui ibu bapa atau penjaga yang sah.
- Warga emas.
- Individu yang bekerja sendiri.
- Pemilik perniagaan.
- Individu yang ingin membuka akaun bersama.
Bank Negara Malaysia turut menetapkan kerangka Basic Banking Services bagi memastikan segmen tertentu mempunyai akses kepada akaun perbankan asas yang berpatutan. Akaun Simpanan Asas (Basic Savings Account, BSA) dan Akaun Semasa Asas (Basic Current Account, BCA) ditawarkan oleh institusi perbankan kepada rakyat Malaysia dan penduduk tetap yang layak.
Berapa Umur Minimum Untuk Buka Akaun Bank?
Tiada satu had umur yang sama untuk semua jenis akaun di semua bank.
Syarat umur bergantung kepada:
- Jenis akaun.
- Polisi bank.
- Sama ada akaun individu atau bersama.
- Sama ada pemohon masih di bawah umur.
- Keperluan ibu bapa atau penjaga.
Bagi akaun kanak-kanak, bank biasanya mempunyai produk khas yang memerlukan penglibatan ibu bapa atau penjaga.
Bagi golongan remaja atau pelajar, sesetengah bank menyediakan akaun khusus dengan syarat tersendiri.
Oleh itu, jangan menganggap semua bank menggunakan syarat umur yang sama.
Dokumen Yang Diperlukan Untuk Buka Akaun Bank
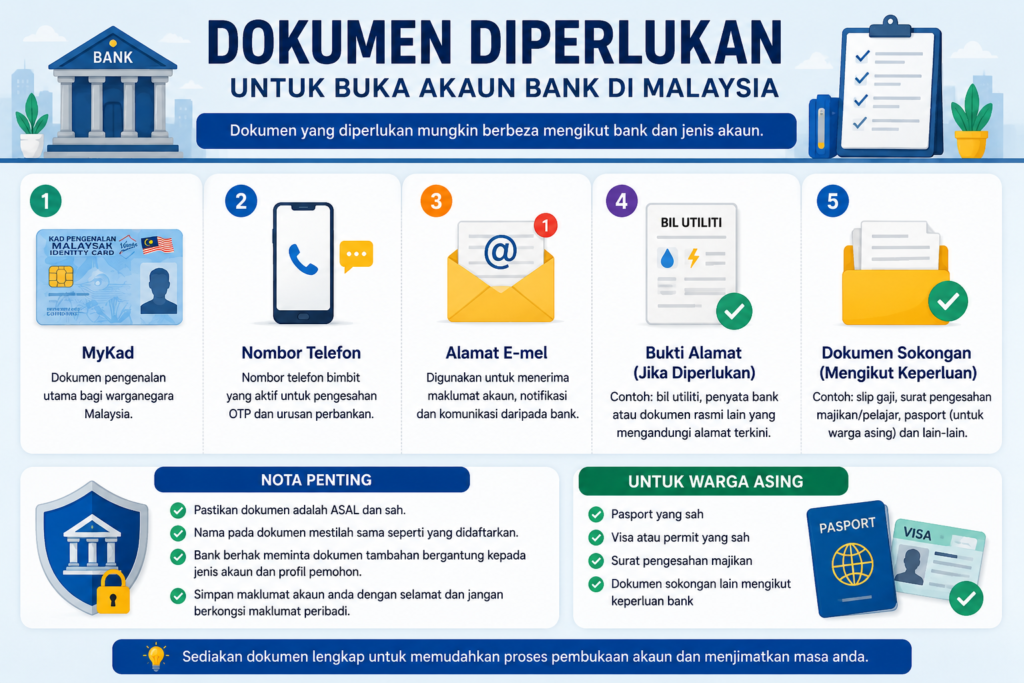
Dokumen bergantung kepada bank dan jenis akaun, tetapi beberapa dokumen lazim ialah:
Untuk rakyat Malaysia
- MyKad.
- Nombor telefon.
- Alamat kediaman.
- Alamat e-mel.
- Deposit permulaan jika diperlukan.
Sesetengah bank mungkin meminta dokumen sokongan tambahan jika terdapat keperluan untuk mengesahkan identiti atau alamat.
Sebagai contoh, Maybank menyenaraikan MyKad atau kad pengenalan Polis/Tentera sebagai dokumen utama untuk pembukaan akaun tertentu. Bagi keadaan tertentu, dokumen sokongan seperti pasport, lesen memandu, bil utiliti atau surat pengesahan daripada majikan/institusi pendidikan mungkin diminta.
Dokumen Untuk Warga Asing
Warga asing biasanya perlu menyediakan pasport yang sah serta dokumen sokongan yang berkaitan dengan status mereka di Malaysia.
Bank mungkin meminta dokumen seperti:
- Pasport.
- Visa atau permit yang berkaitan.
- Pas kerja atau dokumen pekerjaan.
- Surat pengesahan majikan.
- Bukti alamat.
- Dokumen lain yang diperlukan oleh bank.
Keperluan ini boleh berbeza mengikut bank dan status pemohon.
Adakah Perlu Slip Gaji Untuk Buka Akaun Bank?
Tidak semestinya.
Pembukaan akaun simpanan biasa tidak semestinya memerlukan slip gaji sebagai syarat utama.
Namun, bank boleh meminta dokumen tambahan bergantung kepada:
- Jenis akaun.
- Tujuan akaun.
- Profil pelanggan.
- Keperluan pengesahan identiti.
- Polisi pematuhan bank.
Contohnya, individu yang bekerja mungkin diminta memberikan surat pengesahan pekerjaan atau dokumen berkaitan dalam keadaan tertentu.
Jadi, jika anda ingin membuka akaun untuk menerima gaji, sebaiknya semak terus dengan bank yang dipilih tentang dokumen yang diperlukan.
Berapa Deposit Minimum Untuk Buka Akaun Bank?
Ini antara soalan yang paling banyak ditanya.
Tiada satu jumlah minimum yang sama untuk semua bank.
Deposit permulaan bergantung kepada:
- Bank.
- Jenis akaun.
- Akaun simpanan atau semasa.
- Akaun biasa atau akaun asas.
- Promosi atau syarat semasa produk.
Bank Negara Malaysia menyatakan bahawa Akaun Simpanan Asas direka untuk menyediakan akses kepada perkhidmatan perbankan pada kos yang berpatutan, dengan deposit permulaan minimum dikekalkan pada tahap rendah bagi individu yang layak.
Oleh itu, jangan masukkan angka deposit minimum tertentu dalam artikel atau bahan promosi tanpa menyemak syarat produk bank berkenaan terlebih dahulu kerana jumlah tersebut boleh berubah.
Cara Buka Akaun Bank di Cawangan
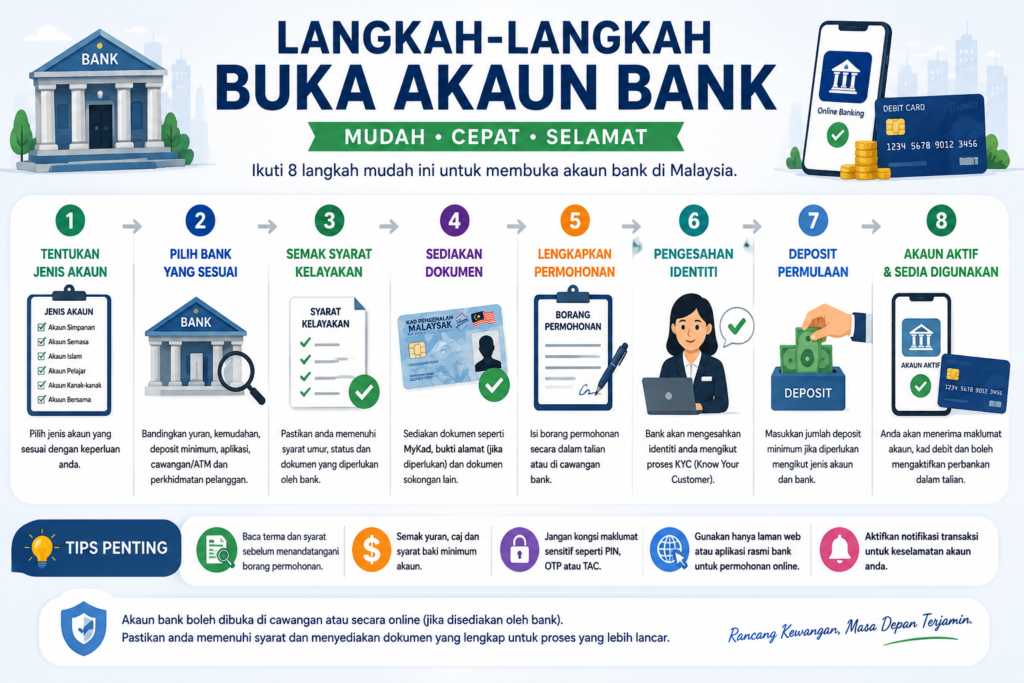
Jika anda lebih selesa berurusan secara bersemuka, membuka akaun di cawangan masih merupakan pilihan yang mudah.
Langkah 1: Pilih Bank
Bandingkan bank berdasarkan:
- Yuran.
- Deposit minimum.
- Kemudahan aplikasi.
- Kad debit.
- ATM.
- Perbankan internet.
- Lokasi cawangan.
- Perkhidmatan pelanggan.
Langkah 2: Pilih Jenis Akaun
Tentukan sama ada anda memerlukan:
- Akaun simpanan.
- Akaun semasa.
- Akaun simpanan asas.
- Akaun Islam.
- Akaun pelajar.
- Akaun kanak-kanak.
- Akaun bersama.
Langkah 3: Bawa Dokumen
Bawa MyKad atau dokumen pengenalan yang diperlukan.
Jika bank meminta dokumen sokongan, bawa dokumen tersebut sekali bagi mengelakkan anda perlu datang semula.
Langkah 4: Lengkapkan Borang
Pegawai bank akan meminta anda mengisi maklumat peribadi dan maklumat berkaitan akaun.
Langkah 5: Pengesahan Identiti
Bank akan membuat proses pengesahan identiti dan pematuhan yang diperlukan.
Langkah 6: Deposit Permulaan
Jika akaun mempunyai syarat deposit awal, masukkan jumlah yang diperlukan.
Langkah 7: Terima Maklumat Akaun
Selepas akaun berjaya dibuka, anda akan menerima maklumat berkaitan akaun dan kemudahan yang tersedia.
Cara Buka Akaun Bank Secara Online
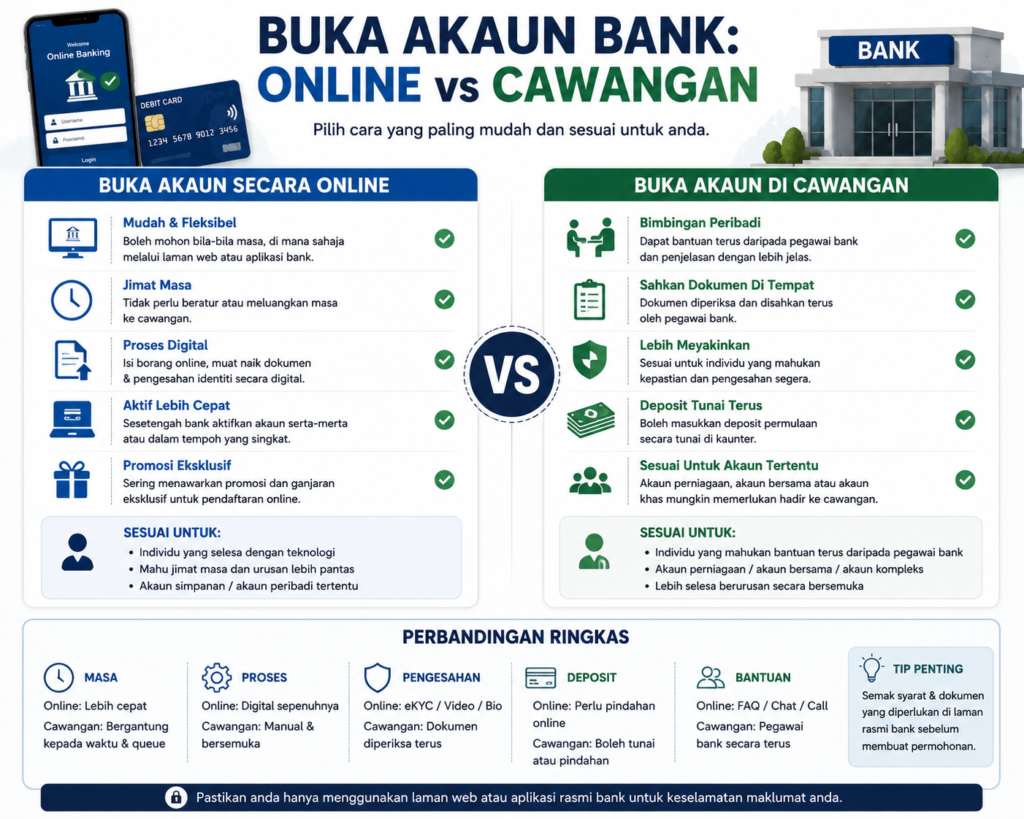
Sesetengah bank menawarkan proses pembukaan akaun secara digital.
Namun, kaedah ini tidak semestinya 100% sama bagi semua bank.
Proses biasanya melibatkan:
- Layari laman rasmi bank atau aplikasi rasmi.
- Pilih produk akaun.
- Masukkan maklumat peribadi.
- Buat pengesahan identiti.
- Muat naik dokumen jika diperlukan.
- Lengkapkan proses pengesahan.
- Buat deposit awal jika diperlukan.
- Tunggu pengesahan pembukaan akaun.
Sesetengah bank mungkin masih meminta pemohon hadir ke cawangan untuk melengkapkan proses tertentu.
Sebagai contoh, Maybank menyediakan proses permohonan akaun tertentu secara dalam talian tetapi menyatakan pelanggan perlu hadir ke cawangan dalam keadaan yang ditetapkan selepas permohonan online.
Tip penting: Sentiasa mulakan permohonan melalui laman web atau aplikasi rasmi bank. Jangan gunakan pautan yang dihantar oleh individu tidak dikenali melalui WhatsApp, Telegram atau media sosial.
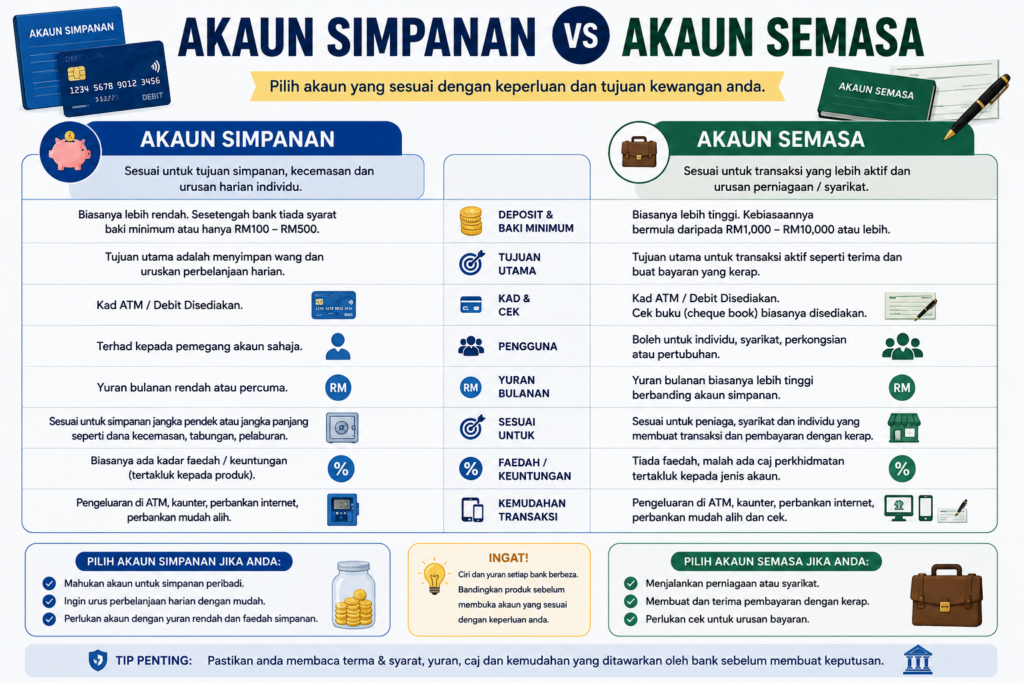
Akaun Simpanan vs Akaun Semasa
Sebelum membuka akaun, penting untuk memahami perbezaannya.
| Perkara | Akaun Simpanan | Akaun Semasa |
|---|---|---|
| Tujuan utama | Simpanan dan transaksi harian | Transaksi yang lebih aktif |
| Sesuai untuk | Individu | Individu/perniagaan bergantung produk |
| Kad debit | Biasanya tersedia | Bergantung produk |
| Perbankan online | Biasanya tersedia | Biasanya tersedia |
| Cek | Tidak semestinya | Bergantung produk |
| Deposit minimum | Bergantung bank | Bergantung bank |
| Yuran | Bergantung produk | Bergantung produk |
Untuk kebanyakan individu yang hanya mahu menerima gaji, membuat bayaran dan menyimpan wang, akaun simpanan biasanya sudah mencukupi.
Apa Itu Akaun Simpanan Asas?
Akaun Simpanan Asas atau Basic Savings Account (BSA) direka untuk menyediakan perkhidmatan perbankan asas pada kos yang rendah bagi golongan yang layak.
Bank Negara Malaysia menyatakan BSA dan BCA adalah sebahagian daripada usaha meningkatkan akses kepada perkhidmatan kewangan asas.
Ciri asasnya boleh merangkumi:
- Deposit.
- Pengeluaran.
- Pemindahan wang.
- Perbankan internet.
- Kad ATM/debit.
- Transaksi asas.
Berdasarkan kerangka BNM yang dikemas kini, akses kepada perkhidmatan perbankan asas turut diperluaskan kepada beberapa kumpulan yang sebelum ini kurang mendapat perkhidmatan kewangan, termasuk segmen tertentu seperti pelajar sepenuh masa, warga emas, orang kurang upaya dan golongan berpendapatan rendah, tertakluk kepada syarat kelayakan.
Akaun Bank Islam vs Akaun Konvensional
Di Malaysia, pengguna boleh memilih produk perbankan Islam atau konvensional bergantung kepada keperluan dan pilihan masing-masing.
Akaun konvensional
Produk berasaskan sistem perbankan konvensional dan tertakluk kepada terma serta struktur produk bank berkenaan.
Akaun Islam
Produk yang ditawarkan oleh bank Islam atau bank yang menyediakan perkhidmatan perbankan Islam berdasarkan prinsip Syariah.
Kedua-duanya mempunyai produk simpanan dan transaksi harian, tetapi struktur produk dan kontrak mungkin berbeza.
Jika anda mahu akaun Islam, semak nama produk, kontrak Syariah, kadar keuntungan/pulangan serta yuran yang dinyatakan oleh bank.
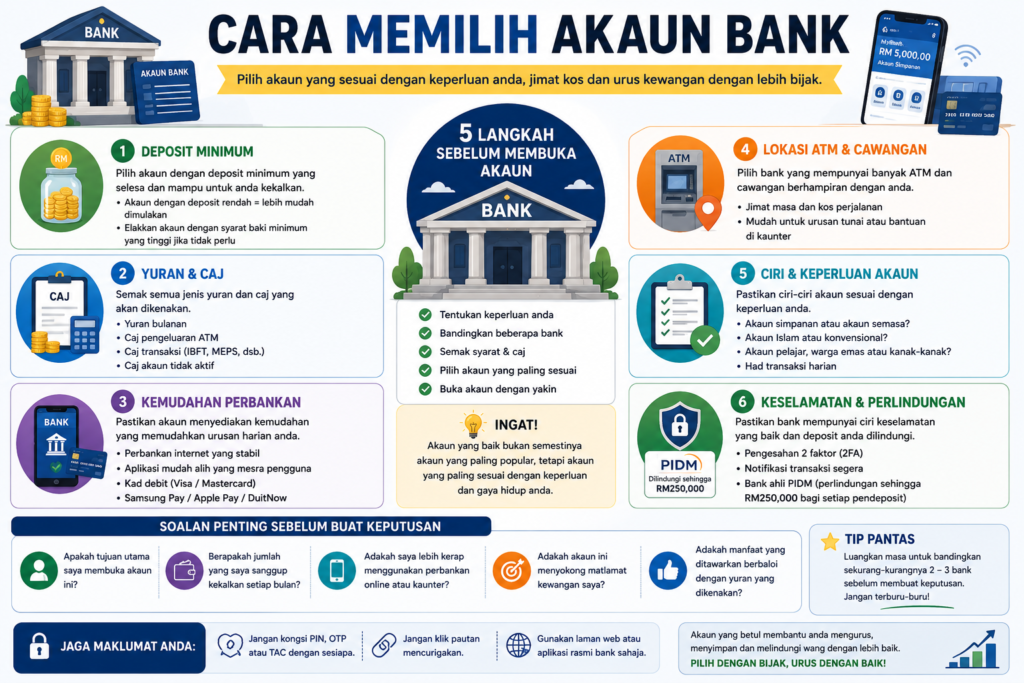
Cara Pilih Akaun Bank Yang Sesuai
Jangan memilih bank hanya berdasarkan populariti.
Gunakan lima perkara berikut.
1. Deposit Minimum
Semak jumlah yang diperlukan untuk membuka akaun.
2. Yuran dan Caj
Periksa:
- Caj kad.
- Caj pengeluaran.
- Caj transaksi.
- Caj akaun tidak aktif.
- Caj perkhidmatan tertentu.
3. Aplikasi Perbankan
Jika anda banyak menggunakan telefon, pilih bank yang menyediakan aplikasi yang mudah digunakan dan mempunyai fungsi yang anda perlukan.
4. Lokasi ATM dan Cawangan
Ini masih penting terutama bagi mereka yang kerap menggunakan wang tunai atau memerlukan perkhidmatan kaunter.
5. Keselamatan
Pastikan bank mempunyai ciri keselamatan yang baik seperti pengesahan transaksi, notifikasi dan kawalan kad.
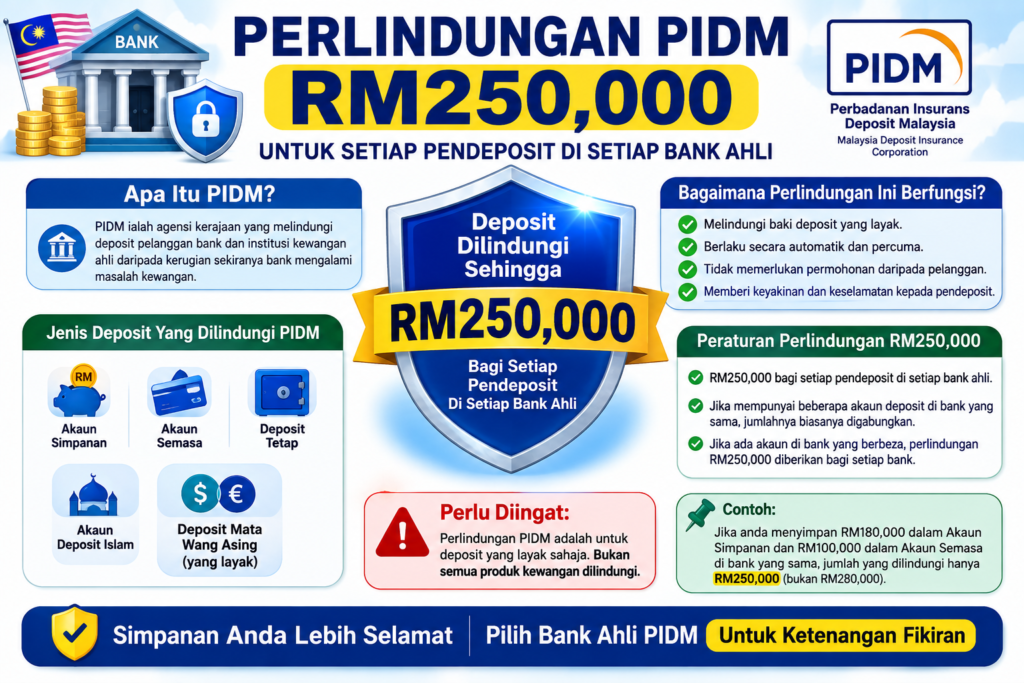
Adakah Duit Dalam Akaun Bank Dilindungi?Jika anda menyimpan deposit yang layak dalam bank ahli PIDM, perlindungan deposit diberikan secara automatik dan percuma.
PIDM menyatakan deposit yang layak dilindungi sehingga RM250,000 bagi setiap pendeposit di setiap bank ahli. Had ini termasuk prinsipal serta faedah atau pulangan.
Jenis deposit yang layak dilindungi termasuk, antara lain:
- Akaun simpanan.
- Akaun semasa.
- Deposit tetap.
- Akaun deposit Islam.
- Deposit mata wang asing yang layak.
Perlindungan ini adalah penting apabila memilih tempat untuk menyimpan wang.
Namun, perlu difahami bahawa bukan semua produk kewangan merupakan deposit yang dilindungi PIDM. Oleh itu, semak status produk dan bank berkenaan.
Adakah Semua Akaun Dalam Bank Yang Sama Mendapat RM250,000?
Tidak.
Jika anda mempunyai beberapa akaun deposit atas nama sendiri dalam bank ahli yang sama, jumlahnya biasanya digabungkan untuk tujuan perlindungan dan tertakluk kepada had RM250,000.
Sebagai contoh:
| Akaun | Simpanan |
| Akaun Simpanan | RM150,000 |
| Akaun Semasa | RM100,000 |
| Deposit Tetap | RM100,000 |
| Jumlah | RM350,000 |
Dalam contoh ini, perlindungan PIDM bukan RM250,000 untuk setiap akaun secara berasingan. Deposit dalam bank ahli yang sama akan diagregatkan mengikut peraturan perlindungan PIDM.
Namun, deposit di bank ahli yang berbeza mempunyai perlindungan berasingan sehingga RM250,000 bagi setiap pendeposit di setiap bank ahli.
Akaun Bank Untuk Pelajar
Pelajar biasanya boleh mencari akaun yang menawarkan:
- Deposit permulaan rendah.
- Kad debit.
- Perbankan online.
- Aplikasi mudah alih.
- Yuran minimum.
- Kemudahan pembayaran.
Jika pelajar masih di bawah umur, syarat mungkin berbeza dan ibu bapa atau penjaga mungkin perlu terlibat.
Jangan pilih akaun hanya kerana ada perkataan “pelajar”. Bandingkan yuran dan ciri sebenar.
Akaun Bank Untuk Kanak-Kanak
Kanak-kanak juga boleh mempunyai akaun bank melalui produk khas yang ditawarkan oleh sesetengah bank.
Biasanya:
- Ibu bapa atau penjaga terlibat dalam pembukaan akaun.
- Sijil kelahiran mungkin diperlukan.
- MyKad ibu bapa/penjaga mungkin diperlukan.
- Syarat umur ditetapkan oleh bank.
Maybank, sebagai contoh, menyenaraikan sijil kelahiran sebagai salah satu dokumen yang boleh diperlukan untuk akaun kanak-kanak.
Akaun Bank Bersama
Akaun bersama ialah akaun yang dimiliki oleh dua orang atau lebih mengikut struktur produk bank.
Ia mungkin sesuai untuk:
- Suami isteri.
- Ibu bapa dan anak.
- Rakan kongsi tertentu.
- Tujuan simpanan bersama.
Namun, sebelum membuka akaun bersama, fahami dengan jelas siapa yang mempunyai kuasa membuat pengeluaran atau transaksi.
Peraturan perlindungan PIDM untuk akaun bersama juga berbeza daripada akaun individu. PIDM menyatakan akaun bersama yang layak mendapat perlindungan berasingan, tetapi had perlindungan maksimum bagi satu akaun bersama ialah RM250,000 secara kolektif, bukan RM250,000 bagi setiap pemegang.
Bolehkah Buka Lebih Daripada Satu Akaun Bank?
Ya, seseorang boleh mempunyai akaun di lebih daripada satu bank tertakluk kepada syarat bank dan jenis akaun.
Contohnya, seseorang mungkin menggunakan:
- Bank A untuk gaji.
- Bank B untuk simpanan.
- Bank C untuk transaksi perniagaan.
Mempunyai beberapa akaun tidak semestinya bermaksud kewangan anda lebih baik.
Yang lebih penting ialah anda mampu mengurus semua akaun tersebut dan memahami caj serta komitmen setiap akaun.
Berapa Banyak Akaun Bank Patut Saya Ada?
Tiada jumlah yang sesuai untuk semua orang.
Sebagai panduan mudah:
Satu akaun
Sesuai untuk individu yang mahukan pengurusan kewangan mudah.
Dua akaun
Boleh digunakan untuk memisahkan:
Akaun 1: Gaji dan perbelanjaan.
Akaun 2: Simpanan.
Tiga akaun atau lebih
Boleh digunakan untuk:
- Perbelanjaan.
- Simpanan kecemasan.
- Simpanan matlamat tertentu.
Tetapi terlalu banyak akaun boleh menyebabkan pengurusan menjadi rumit.
Kesilapan Yang Perlu Dielakkan Ketika Buka Akaun Bank
1. Tidak Membaca Terma Akaun
Jangan hanya melihat promosi.
Baca:
- Yuran.
- Caj.
- Deposit minimum.
- Syarat baki minimum.
- Syarat penutupan akaun.
2. Memberikan Maklumat Palsu
Semua maklumat yang diberikan kepada bank perlu tepat.
3. Berkongsi OTP atau TAC
Bank tidak sepatutnya memerlukan anda memberikan OTP/TAC kepada orang lain.
Jangan berkongsi:
- OTP.
- TAC.
- PIN.
- Kata laluan.
- Kod pengesahan.
- Maklumat log masuk.
4. Menggunakan Pautan Tidak Rasmi
Pastikan anda membuka laman bank dengan menaip alamat rasmi atau menggunakan aplikasi rasmi.
5. Tidak Mengaktifkan Ciri Keselamatan
Aktifkan notifikasi transaksi dan ciri keselamatan yang disediakan bank.
Cara Buka Akaun Bank Dengan Lebih Cepat
Jika anda mahu proses berjalan lancar, buat persediaan terlebih dahulu.
Sebelum pergi ke bank
- Sediakan MyKad.
- Semak waktu operasi.
- Semak produk akaun.
- Semak deposit minimum.
- Semak dokumen tambahan.
- Pastikan nombor telefon aktif.
- Sediakan alamat e-mel yang boleh digunakan.
Jika memohon secara online
- Gunakan laman rasmi.
- Pastikan kamera telefon berfungsi jika pengesahan identiti diperlukan.
- Pastikan dokumen jelas.
- Gunakan nombor telefon sendiri.
- Jangan berkongsi maklumat keselamatan dengan pihak lain.
Checklist Sebelum Buka Akaun Bank
- Sudah memilih jenis akaun.
- Sudah membandingkan beberapa bank.
- Sudah menyemak syarat umur.
- Sudah menyediakan MyKad atau dokumen pengenalan.
- Sudah menyemak deposit minimum.
- Sudah menyemak yuran dan caj.
- Sudah menyemak kemudahan perbankan online.
- Sudah memastikan bank tersebut ialah bank ahli PIDM jika perlindungan deposit penting kepada anda.
- Sudah menggunakan laman web atau aplikasi rasmi.
- Sudah membaca terma dan syarat.
Soalan Lazim Cara Buka Akaun Bank
1. Berapa umur untuk buka akaun bank?
Ia bergantung kepada bank dan jenis akaun. Akaun untuk kanak-kanak dan pelajar mempunyai syarat yang berbeza daripada akaun dewasa.
2. Apa dokumen untuk buka akaun bank?
Rakyat Malaysia biasanya memerlukan MyKad. Bank mungkin meminta dokumen tambahan bergantung kepada jenis akaun dan keadaan pemohon.
3. Boleh buka akaun bank tanpa slip gaji?
Boleh untuk sesetengah jenis akaun, kerana slip gaji bukan syarat universal. Namun, bank boleh meminta dokumen tambahan untuk tujuan tertentu.
4. Boleh buka akaun bank secara online?
Ya, sesetengah bank menyediakan pembukaan akaun secara digital. Walau bagaimanapun, proses dan keperluan pengesahan berbeza mengikut bank.
5. Berapa deposit minimum untuk buka akaun bank?
Jumlahnya berbeza mengikut bank dan jenis akaun. Akaun perbankan asas mempunyai ciri kemampuan yang ditetapkan di bawah rangka kerja Bank Negara Malaysia bagi pelanggan yang layak.
6. Boleh buka akaun bank untuk anak?
Ya, sesetengah bank menawarkan akaun kanak-kanak. Ibu bapa atau penjaga mungkin perlu menyediakan dokumen tambahan seperti sijil kelahiran.
7. Boleh buka akaun bank untuk pelajar?
Ya. Sesetengah bank menawarkan akaun yang direka untuk pelajar, tertakluk kepada syarat umur dan produk.
8. Boleh mempunyai dua akaun bank?
Ya. Anda boleh mempunyai akaun di beberapa bank tertakluk kepada syarat bank.
9. Adakah wang dalam akaun bank selamat?
Deposit yang layak di bank ahli PIDM dilindungi secara automatik sehingga RM250,000 bagi setiap pendeposit di setiap bank ahli, tertakluk kepada peraturan PIDM.
10. Adakah semua produk bank dilindungi PIDM?
Tidak. Perlindungan PIDM adalah untuk deposit yang layak, bukan semua produk kewangan.
11. Mana lebih baik, akaun Islam atau konvensional?
Tiada jawapan yang sama untuk semua orang. Pilihan bergantung kepada keperluan, struktur produk, yuran dan keutamaan anda.
12. Bank mana paling mudah buka akaun?
Tiada satu bank yang boleh dianggap paling mudah untuk semua orang. Proses bergantung kepada produk, dokumen dan kelayakan pemohon.
Kesimpulan
Membuka akaun bank di Malaysia sebenarnya tidak terlalu rumit jika anda memilih produk yang sesuai dan menyediakan dokumen yang diperlukan.
Perkara paling penting ialah jangan memilih akaun hanya berdasarkan promosi. Semak deposit permulaan, yuran, caj, kemudahan digital, syarat penggunaan dan perlindungan deposit sebelum membuat keputusan.
Jika anda baru pertama kali membuka akaun, akaun simpanan biasanya merupakan titik permulaan yang mudah untuk urusan seperti menerima gaji, menyimpan wang, membuat bayaran dan menggunakan perkhidmatan perbankan digital.
Untuk pelanggan yang layak, Bank Negara Malaysia juga menyediakan rangka kerja perbankan asas yang bertujuan memastikan perkhidmatan perbankan asas lebih mudah dicapai dan berpatutan.
Akhir sekali, sentiasa gunakan laman web dan aplikasi rasmi bank ketika membuat permohonan. Jangan serahkan PIN, kata laluan, OTP atau TAC kepada sesiapa.
Baca juga:
- Perbezaan CTOS dan CCRIS
- Cara Semak CCRIS Secara Online
- Cara Semak CTOS Secara Online
- Cara Tingkatkan Skor Kredit
- Cara Semak Kelayakan Pinjaman Peribadi
- Sebab Pinjaman Bank Ditolak
- Cara Meningkatkan Peluang Lulus Pinjaman
- Cara Mengurus Hutang Dengan Bijak