Cara tingkatkan skor kredit dengan cepat merupakan persoalan yang sering ditanya oleh individu yang ingin memohon pinjaman rumah, pinjaman kereta, pinjaman peribadi atau kad kredit.
Jika anda bercadang memohon pinjaman rumah, pinjaman kereta, pinjaman peribadi atau kad kredit, salah satu perkara paling penting yang akan dinilai oleh institusi kewangan ialah skor kredit anda.
Ramai orang beranggapan bahawa mempunyai pendapatan yang tinggi sudah memadai untuk mendapatkan kelulusan pinjaman. Hakikatnya, bank dan institusi kewangan turut mengambil kira disiplin kewangan seseorang melalui rekod pembayaran dan sejarah kredit. Seseorang yang mempunyai gaji yang tinggi tetapi sering lewat membayar ansuran masih berisiko ditolak permohonannya.
Berita baiknya ialah skor kredit bukan sesuatu yang kekal. Dengan amalan kewangan yang baik dan beberapa langkah yang betul, anda boleh meningkatkan skor kredit secara berperingkat. Malah, ramai yang berjaya memperbaiki rekod kredit mereka selepas mengubah cara mengurus hutang dan pembayaran bulanan.
Dalam panduan lengkap ini, anda akan mengetahui apakah itu skor kredit, mengapa ia penting, faktor yang mempengaruhinya serta langkah-langkah praktikal untuk meningkatkan skor kredit berdasarkan amalan terbaik di Malaysia.
Apakah Itu Skor Kredit?
Skor kredit ialah satu bentuk penilaian yang digunakan oleh institusi kewangan bagi mengukur tahap risiko seseorang sebelum meluluskan sesuatu pembiayaan atau pinjaman. Ini adalah caara tingkatkan skor kredit dengan cepat.
Secara mudahnya, skor kredit menunjukkan sejauh mana seseorang mampu mengurus hutang dan memenuhi tanggungjawab kewangan mereka. Semakin baik rekod pembayaran anda, semakin tinggi tahap keyakinan bank untuk meluluskan permohonan pembiayaan.
Di Malaysia, maklumat yang digunakan untuk menilai profil kredit biasanya diperoleh daripada beberapa sumber seperti:
- Laporan CCRIS yang dikendalikan oleh Bank Negara Malaysia.
- Laporan CTOS yang disediakan oleh CTOS Data Systems.
- Rekod pembayaran pinjaman.
- Rekod penggunaan kad kredit.
- Maklumat kewangan lain yang berkaitan.
Walaupun CTOS menyediakan skor kredit, keputusan akhir untuk meluluskan atau menolak sesuatu permohonan tetap bergantung kepada polisi institusi kewangan masing-masing.
Mengapa Skor kredit yang baik Sangat Penting?
Ramai hanya mengetahui kepentingan skor kredit selepas permohonan pinjaman mereka ditolak. Sebenarnya, skor kredit memainkan peranan penting dalam hampir semua jenis pembiayaan. Kita perlu tingkatkan skor kredit tersebut.
Antaranya termasuk:
- Pinjaman perumahan.
- Pinjaman kenderaan.
- Pinjaman peribadi.
- Kad kredit.
- Pembiayaan pendidikan.
- Pembiayaan perniagaan.
Skor kredit yang baik memberikan beberapa kelebihan kepada pemohon. Antaranya ialah peluang yang lebih tinggi untuk mendapatkan kelulusan pembiayaan, kadar keuntungan atau kadar faedah yang lebih kompetitif serta had pembiayaan yang lebih tinggi.
Sebaliknya, skor kredit yang rendah boleh menyebabkan bank menganggap seseorang sebagai peminjam yang berisiko. Walaupun permohonan tidak semestinya ditolak, bank mungkin menawarkan jumlah pembiayaan yang lebih rendah atau mengenakan syarat tambahan.
Bagaimana Bank Menilai Profil Kredit Anda?
Ramai yang menyangka bank hanya melihat jumlah gaji sebelum meluluskan pinjaman. Hakikatnya, proses penilaian adalah lebih menyeluruh.
Antara faktor utama yang biasanya dinilai ialah:
Sejarah Pembayaran
Ini merupakan faktor paling penting.
Bank akan melihat sama ada anda membayar semua ansuran tepat pada masanya atau sering membuat bayaran lewat.
Sekiranya anda mempunyai rekod pembayaran yang konsisten selama beberapa tahun, ia memberikan gambaran bahawa anda seorang yang berdisiplin dalam mengurus kewangan.
Jumlah Komitmen Bulanan
Institusi kewangan turut menilai jumlah komitmen bulanan yang sedang ditanggung.
Sebagai contoh:
- Pinjaman rumah.
- Pinjaman kereta.
- Pinjaman pendidikan.
- Kad kredit.
- Pembiayaan peribadi.
Semakin tinggi komitmen bulanan, semakin rendah baki pendapatan yang boleh digunakan untuk membayar pinjaman baharu.
Penggunaan Kad Kredit
Ramai tidak menyedari bahawa penggunaan kad kredit juga mempengaruhi skor kredit.
Sebagai contoh:
| Had Kad Kredit | Jumlah Digunakan | Kesan |
|---|---|---|
| RM10,000 | RM2,000 | Sangat Baik |
| RM10,000 | RM5,000 | Baik |
| RM10,000 | RM9,500 | Kurang Baik |
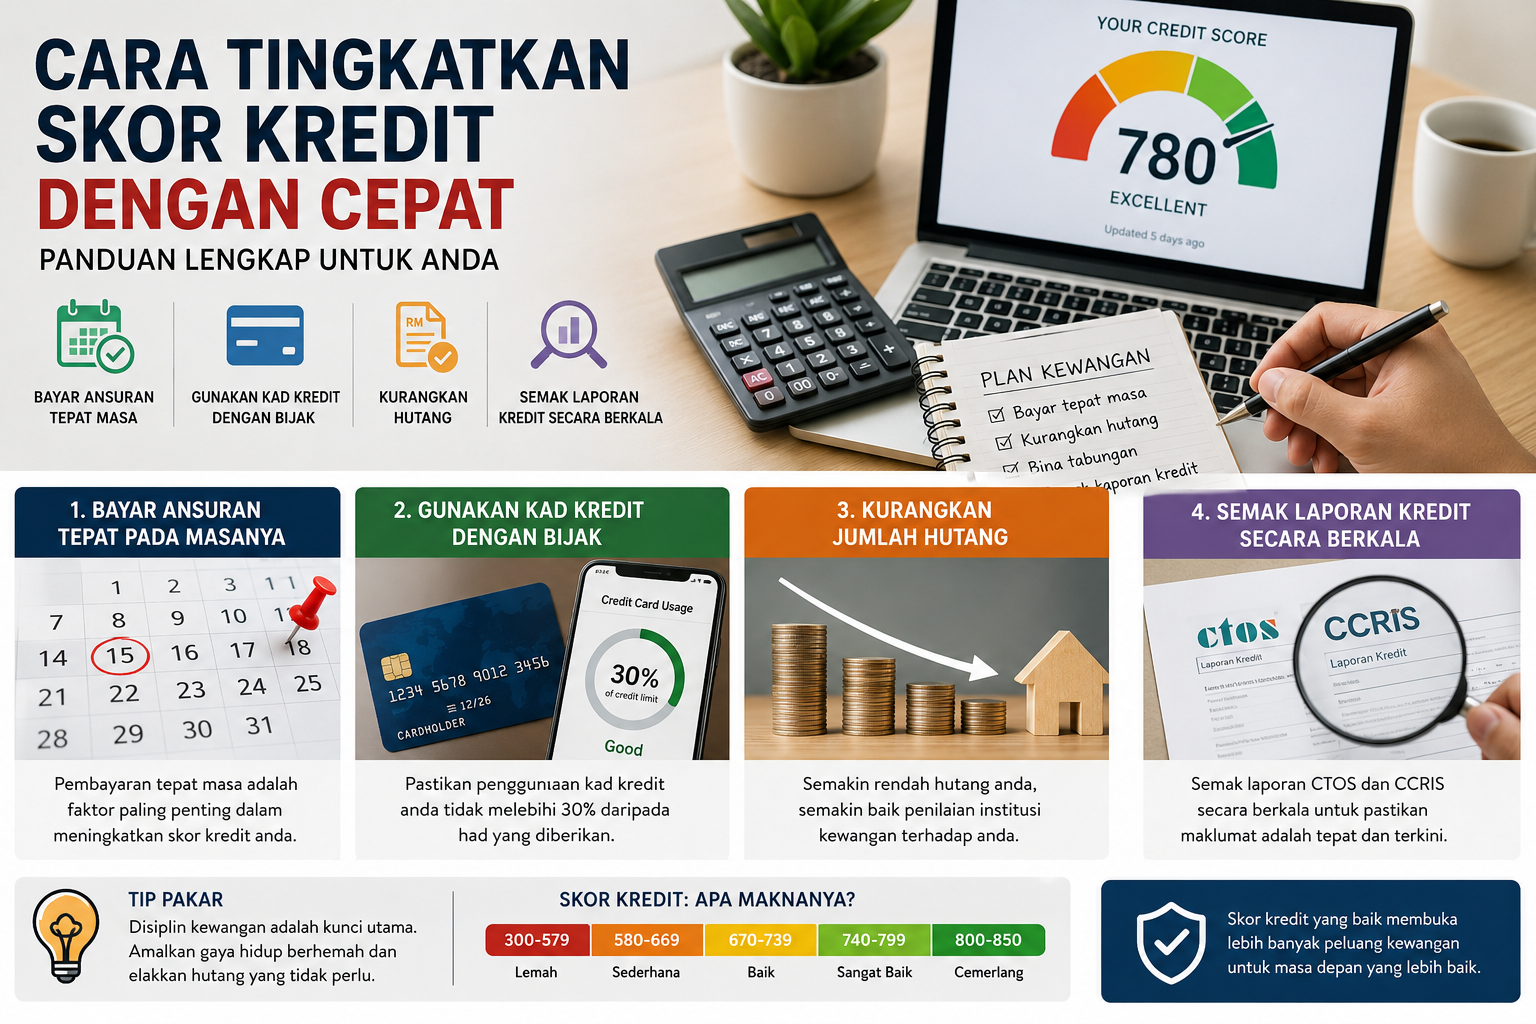
Secara umum, penggunaan kad kredit di bawah 30% daripada had yang diberikan dianggap lebih sihat.
Bilangan Permohonan Pinjaman
Setiap kali anda memohon pinjaman atau kad kredit baharu, institusi kewangan akan membuat semakan terhadap rekod kredit anda.
Jika terlalu banyak permohonan dibuat dalam tempoh yang singkat, ia boleh memberi gambaran bahawa anda sedang menghadapi masalah kewangan.
Oleh sebab itu, elakkan membuat permohonan di banyak bank pada masa yang sama.
Tempoh Sejarah Kredit
Seseorang yang mempunyai sejarah pembayaran yang baik selama bertahun-tahun lazimnya lebih dipercayai berbanding individu yang baru mempunyai rekod kredit.
Inilah sebabnya mengapa penggunaan kad kredit secara berdisiplin dalam jangka panjang boleh membantu membina profil kredit yang lebih kukuh.
Faktor Yang Menyebabkan Skor Kredit Menurun
Terdapat beberapa sebab utama mengapa skor kredit seseorang boleh menjadi rendah. Mengetahui punca-punca ini merupakan langkah pertama sebelum anda mula memperbaikinya.
Lewat Membayar Ansuran
Bayaran lewat merupakan antara penyebab paling utama skor kredit menurun.
Walaupun kelewatan hanya berlaku beberapa hari, jika ia berlaku berulang kali, rekod tersebut boleh memberi kesan terhadap penilaian institusi kewangan.
Oleh itu, pastikan semua bayaran seperti pinjaman rumah, pinjaman kereta, kad kredit dan pembiayaan lain dibuat sebelum tarikh akhir.
Menggunakan Hampir Keseluruhan Had Kad Kredit
Jika had kad kredit anda ialah RM20,000 tetapi anda menggunakan RM19,000 setiap bulan, institusi kewangan mungkin melihat anda sebagai individu yang terlalu bergantung kepada kredit.
Amalan terbaik ialah menggunakan kad kredit secara sederhana dan membayar baki sepenuhnya apabila mampu.
Terlalu Banyak Pinjaman
Memiliki terlalu banyak pinjaman dalam satu masa meningkatkan jumlah komitmen bulanan.
Walaupun semua pinjaman dibayar tepat pada masanya, bank tetap akan mengambil kira kemampuan anda untuk menanggung hutang tambahan.
Oleh itu, fikirkan dengan teliti sebelum membuat pembiayaan baharu.
Kerap Memohon Pinjaman
Sesetengah individu memohon pinjaman di beberapa bank secara serentak dengan harapan salah satu daripadanya akan diluluskan.
Namun, tindakan ini boleh memberi isyarat negatif kepada institusi kewangan kerana ia menunjukkan anda sedang mencari pembiayaan secara agresif.
Lebih baik membuat kajian terlebih dahulu dan memohon kepada institusi yang benar-benar sesuai dengan profil kewangan anda.
Menjadi Penjamin Tanpa Pertimbangan
Menjadi penjamin merupakan satu tanggungjawab yang besar.
Sekiranya peminjam gagal membuat pembayaran, anda mungkin turut menanggung implikasi kewangan bergantung kepada syarat pembiayaan tersebut.
Sebelum bersetuju menjadi penjamin, pastikan anda benar-benar memahami risiko yang terlibat.Skor Kredit Anda Mungkin Bermasalah
Ramai tidak menyedari bahawa mereka mempunyai masalah skor kredit sehingga permohonan pinjaman ditolak.
Antara tanda yang sering berlaku ialah:
- Permohonan kad kredit tidak diluluskan.
- Bank meminta penjamin walaupun pendapatan mencukupi.
- Jumlah pinjaman yang ditawarkan lebih rendah daripada jangkaan.
- Kadar keuntungan atau kadar faedah yang lebih tinggi.
- Permohonan pembiayaan mengambil masa yang lama untuk diproses.
Jika anda mengalami salah satu daripada situasi di atas, anda digalakkan menyemak laporan CTOS dan CCRIS terlebih dahulu sebelum membuat permohonan baharu.
10 Cara Tingkatkan Skor Kredit Dengan Cepat
Walaupun skor kredit tidak boleh berubah dalam masa sehari, terdapat beberapa langkah yang terbukti dapat membantu meningkatkan profil kredit anda secara berperingkat. Apa yang penting ialah konsisten dan berdisiplin dalam mengurus kewangan.
1. Cara Tingkatkan Skor Kredit Dengan Cepat Melalui Bayar Semua Ansuran Tepat Pada Masanya
Ini merupakan langkah paling penting dan cara tingkatkan skor kredit dengan cepat.
Salah satu cara tingkatkan skor kredit dengan cepat ialah membayar semua ansuran tepat pada masanya.
Pastikan semua komitmen seperti pinjaman rumah, pinjaman kereta, kad kredit, pembiayaan pendidikan dan pinjaman peribadi dibayar sebelum tarikh akhir setiap bulan.
Jika perlu, aktifkan fungsi auto debit atau tetapkan peringatan pada telefon bagi mengelakkan bayaran terlepas.
Semakin lama anda mempunyai rekod pembayaran yang konsisten, semakin baik penilaian terhadap profil kredit anda.. Kurangkan Penggunaan Kad Kredit
Ramai menggunakan hampir keseluruhan had kad kredit yang diberikan. Walaupun bayaran dibuat tepat pada masanya, penggunaan yang terlalu tinggi masih boleh memberi gambaran bahawa anda bergantung kepada kredit.
Sebagai panduan:
| Had Kad Kredit | Jumlah Penggunaan | Penilaian |
|---|---|---|
| RM10,000 | RM2,000 | Sangat Baik |
| RM10,000 | RM4,000 | Baik |
| RM10,000 | RM8,000 | Kurang Baik |
Sebaiknya kekalkan penggunaan kad kredit di bawah 30% hingga 50% daripada had kredit.
3. Selesaikan Semua Tunggakan
Sekiranya anda mempunyai tunggakan lama, jadikan penyelesaiannya sebagai keutamaan.
Walaupun rekod lama tidak hilang serta-merta, pembayaran yang konsisten selepas itu akan membantu memperbaiki profil kredit anda dari semasa ke semasa.
Ramai tidak mengetahui bahawa cara tingkatkan skor kredit dengan cepat sebenarnya bermula dengan pengurusan kewangan yang baik.
4. Jangan Memohon Terlalu Banyak Pinjaman
Setiap permohonan pembiayaan akan direkodkan.
Jika anda memohon pinjaman di lima atau enam bank dalam tempoh yang singkat, institusi kewangan mungkin menganggap anda sedang menghadapi tekanan kewangan.
Buat kajian terlebih dahulu dan pilih institusi kewangan yang paling sesuai sebelum menghantar permohonan.
5. Semak Laporan CTOS Secara Berkala
Ramai hanya menyemak CTOS selepas pinjaman ditolak.
Sebenarnya, anda digalakkan membuat semakan sekurang-kurangnya sekali setahun bagi memastikan semua maklumat adalah tepat dan terkini.
Sekiranya terdapat kesilapan, hubungi CTOS untuk proses pembetulan.
6. Semak Laporan CCRIS
Selain CTOS, anda juga perlu menyemak laporan CCRIS.
CCRIS memaparkan rekod pembiayaan daripada institusi kewangan dan membantu anda melihat sama ada terdapat pembayaran lewat atau maklumat lain yang memerlukan perhatian.
7. Kurangkan Jumlah Hutang
Semakin rendah jumlah hutang, semakin baik kedudukan kewangan anda.
Jika mempunyai lebihan wang, pertimbangkan untuk menyelesaikan pinjaman dengan kadar keuntungan yang tinggi terlebih dahulu.
Strategi ini bukan sahaja membantu meningkatkan skor kredit, malah mengurangkan beban kewangan dalam jangka panjang.
8. Elakkan Menjadi Penjamin Tanpa Pertimbangan
Menjadi penjamin merupakan satu komitmen yang serius.
Sekiranya peminjam gagal membayar ansuran, ia boleh memberi kesan kepada kedudukan kewangan anda.
Pastikan anda benar-benar memahami tanggungjawab tersebut sebelum bersetuju menjadi penjamin.
9. Kekalkan Rekod Pembayaran Yang Konsisten
Skor kredit dibina melalui disiplin, bukannya tindakan sekali sahaja.
Bayaran yang dibuat tepat pada masanya selama enam hingga dua belas bulan biasanya memberikan gambaran positif kepada institusi kewangan.
10. Rancang Kewangan Dengan Bijak
Sediakan bajet bulanan.
Pastikan anda mengetahui:
- Jumlah pendapatan.
- Jumlah komitmen.
- Perbelanjaan tetap.
- Simpanan kecemasan.
Perancangan kewangan yang baik membantu mengelakkan tunggakan dan meningkatkan keyakinan institusi kewangan terhadap kemampuan anda.
Berapa Lama Skor Kredit Akan Bertambah Baik?
Ini merupakan soalan yang sering ditanya.
Tiada tempoh yang sama untuk semua individu kerana ia bergantung kepada keadaan kewangan masing-masing.
Namun secara umum:
| Tempoh | Perubahan Yang Mungkin Berlaku |
|---|---|
| 3 Bulan | Rekod pembayaran mula menunjukkan peningkatan |
| 6 Bulan | Profil kredit menjadi lebih stabil |
| 12 Bulan | Sejarah pembayaran yang baik memberi kesan positif yang lebih ketara |
Perkara paling penting ialah mengekalkan disiplin pembayaran secara berterusan.
Kesilapan Yang Sering Dilakukan
Ramai sebenarnya melakukan kesilapan yang sama tanpa disedari.
Antaranya ialah:
- Membayar hanya bayaran minimum kad kredit.
- Menggunakan hampir keseluruhan had kad kredit.
- Memohon pinjaman di banyak bank serentak.
- Tidak pernah menyemak CTOS atau CCRIS.
- Mengabaikan tunggakan kecil.
- Menjadi penjamin tanpa memahami risikonya.
- Tidak mempunyai simpanan kecemasan.
Mengelakkan kesilapan-kesilapan ini boleh membantu memperbaiki profil kredit anda dalam jangka panjang.
Tips Tambahan Sebelum Memohon Pinjaman
Sebelum menghantar permohonan kepada mana-mana institusi kewangan, lakukan semakan berikut:
✅ Semak laporan CCRIS.
✅ Semak laporan CTOS.
✅ Pastikan tiada tunggakan.
✅ Kurangkan penggunaan kad kredit.
✅ Elakkan membuat permohonan pinjaman baharu dalam tempoh yang sama.
✅ Pastikan semua maklumat peribadi adalah tepat dan terkini.
Langkah-langkah mudah ini boleh meningkatkan peluang permohonan anda diluluskan.
Soalan Lazim (FAQ)
Adakah skor kredit boleh meningkat?
Ya. Dengan pembayaran yang konsisten serta pengurusan kewangan yang baik, skor kredit boleh meningkat secara berperingkat.
Berapa lama diperlukan untuk meningkatkan skor kredit?
Ia bergantung kepada keadaan kewangan seseorang. Secara umum, perubahan positif boleh mula dilihat dalam tempoh tiga hingga enam bulan jika disiplin pembayaran dikekalkan.
Adakah menyemak CTOS akan menjejaskan skor kredit?
Tidak. Semakan oleh pemilik akaun sendiri tidak menjejaskan skor kredit.
Adakah CCRIS memberikan skor kredit?
Tidak. CCRIS hanya memaparkan rekod pembiayaan dan sejarah pembayaran. Penilaian kredit dibuat oleh institusi kewangan berdasarkan pelbagai faktor.
Adakah saya boleh memadam rekod kredit yang buruk?
Rekod sejarah tidak boleh dipadam sesuka hati. Namun, rekod pembayaran yang baik secara konsisten akan membantu memperbaiki profil kredit anda dari semasa ke semasa.
Adakah semua bank menggunakan CTOS dan CCRIS?
Kebanyakan institusi kewangan di Malaysia menggunakan maklumat daripada kedua-dua sistem sebagai sebahagian daripada proses penilaian pembiayaan.
Adakah skor kredit yang rendah bermaksud pinjaman pasti ditolak?
Tidak semestinya. Bank juga akan menilai pendapatan, komitmen bulanan, jenis pekerjaan dan faktor-faktor lain sebelum membuat keputusan.
Berapa kerap saya perlu menyemak laporan kredit?
Sekurang-kurangnya sekali setahun atau sebelum membuat permohonan pinjaman.
Rumusan
Mempunyai skor kredit yang baik bukan sekadar memudahkan anda mendapatkan pinjaman, malah mencerminkan tahap disiplin dalam mengurus kewangan.
Mulakan dengan langkah-langkah yang mudah seperti membayar ansuran tepat pada masanya, mengurangkan penggunaan kad kredit, menyemak laporan CTOS dan CCRIS secara berkala serta mengelakkan permohonan pinjaman yang tidak perlu.
Perubahan mungkin tidak berlaku dalam masa sehari, tetapi usaha yang konsisten akan membantu membina profil kredit yang lebih kukuh. Dalam jangka panjang, skor kredit yang baik bukan sahaja meningkatkan peluang mendapatkan pembiayaan, malah memberi lebih banyak pilihan kewangan apabila anda benar-benar memerlukannya.
Kesimpulannya, cara tingkatkan skor kredit dengan cepat memerlukan disiplin dan konsistensi.
Baca Juga
- Cara Semak CTOS Secara Online (Panduan Lengkap)
- Cara Semak CCRIS Secara Online (Panduan Lengkap)
- Cara Mohon Pinjaman Peribadi