Perbankan digital semakin mendapat tempat di Malaysia kerana pengguna kini boleh membuka akaun, menyimpan wang, membuat pindahan, membayar bil dan mengurus kewangan terus melalui telefon tanpa perlu kerap pergi ke cawangan bank.
Jika anda sedang mencari senarai bank digital di Malaysia, penting untuk membezakan antara bank digital yang benar-benar mempunyai lesen perbankan dengan aplikasi kewangan atau e-dompet. Bank digital ialah institusi perbankan yang dilesenkan dan dikawal selia, manakala e-dompet pula merupakan kategori perkhidmatan yang berbeza.
Setakat 2026, Malaysia mempunyai lima bank digital berlesen, iaitu GX Bank, Boost Bank, AEON Bank, KAF Digital Bank dan Bank Rakyat Malaysia. Daripada lima bank tersebut, AEON Bank dan KAF Digital Bank merupakan bank digital Islam yang dilesenkan di bawah kerangka perbankan Islam.
Artikel ini akan membandingkan bank digital di Malaysia, termasuk jenis lesen, status patuh Syariah, perlindungan deposit, ciri umum serta perkara yang perlu dipertimbangkan sebelum membuka akaun.
Senarai Bank Digital di Malaysia 2026
Berikut ialah senarai bank digital di Malaysia yang berlesen berdasarkan maklumat semasa daripada Bank Negara Malaysia (BNM):
- GX Bank Berhad (GXBank)
- Boost Bank Berhad
- AEON Bank (M) Berhad
- KAF Digital Bank Berhad
- YTL Digital Bank Berhad (Ryt Bank)
BNM menyenaraikan GX Bank, Boost Bank dan Ryt Bank sebagai Licensed Digital Bank, manakala AEON Bank dan KAF Digital Bank disenaraikan sebagai Licensed Islamic Digital Bank.
Ini bermakna kelima-lima institusi tersebut bukan sekadar aplikasi kewangan atau platform e-dompet. Mereka merupakan bank digital yang mempunyai lesen berkaitan di bawah rangka kerja perbankan Malaysia.
Senarai 5 Bank Digital Berlesen di Malaysia (senarai bank digital di Malaysia)
1. GX Bank (GXBank)
GX Bank Berhad merupakan salah satu bank digital berlesen di Malaysia dan disenaraikan oleh Bank Negara Malaysia sebagai Licensed Digital Bank.
GXBank ialah nama yang semakin dikenali dalam kalangan pengguna yang mencari alternatif kepada perbankan tradisional, khususnya bagi mereka yang mahukan pengalaman perbankan yang lebih berorientasikan aplikasi dan digital.
2. Boost Bank
Boost Bank Berhad juga merupakan bank digital berlesen di Malaysia. BNM menyenaraikannya sebagai Licensed Digital Bank dan juga sebagai penerbit kad debit.
Boost Bank menarik perhatian kerana ia berkait rapat dengan ekosistem digital Boost dan menawarkan pengalaman perbankan yang direka untuk penggunaan melalui saluran digital.
3. AEON Bank
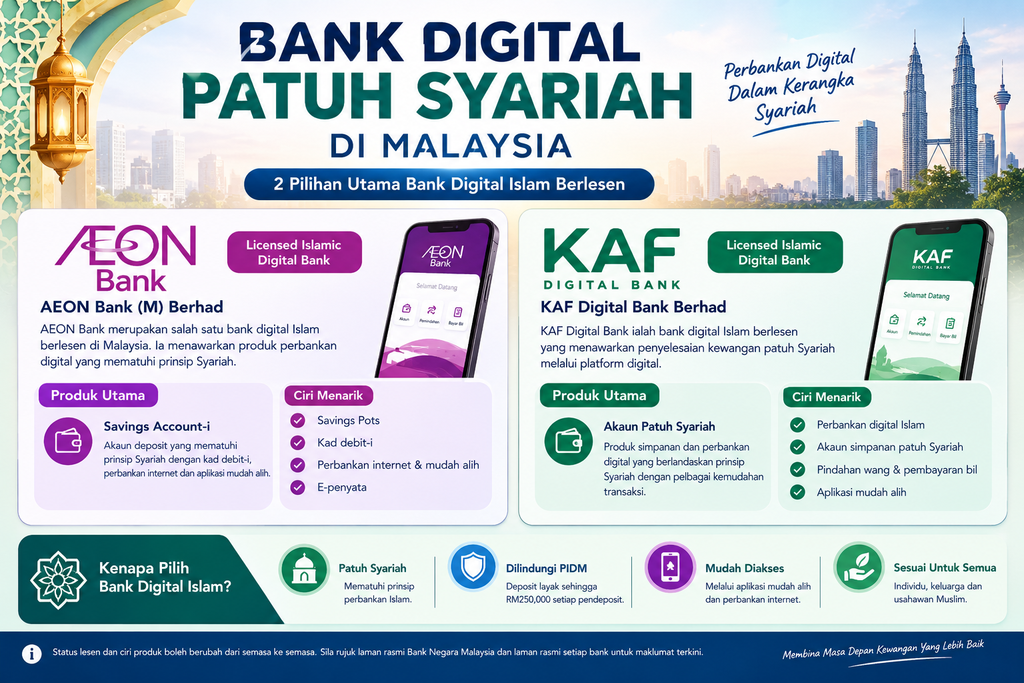
AEON Bank (M) Berhad ialah salah satu bank digital Islam di Malaysia.
BNM mengklasifikasikan AEON Bank sebagai Licensed Islamic Digital Bank, bermaksud ia beroperasi dalam kerangka perbankan Islam dan bukan sekadar bank konvensional yang menyediakan aplikasi digital.
Bagi pengguna yang mencari bank digital patuh Syariah, AEON Bank merupakan antara nama utama yang perlu diberi perhatian.
4. KAF Digital Bank
KAF Digital Bank Berhad ialah sebuah lagi bank digital Islam yang berlesen di Malaysia.
Bank Negara Malaysia menyenaraikan KAF Digital Bank sebagai Licensed Islamic Digital Bank.
Ini menjadikan KAF Digital Bank antara pilihan yang relevan untuk pengguna yang mahu menggabungkan kemudahan perbankan digital dengan pilihan perbankan Islam.
5. Ryt Bank
Ryt Bank, yang beroperasi di bawah YTL Digital Bank Berhad, ialah bank digital berlesen di Malaysia.
BNM menyenaraikan YTL Digital Bank Berhad sebagai Licensed Digital Bank dan penerbit kad debit.
Ryt Bank merupakan salah satu perkembangan baharu dalam ekosistem bank digital Malaysia dan menarik perhatian kerana pendekatan perbankannya yang berorientasikan teknologi.
Perbandingan 5 Bank Digital di Malaysia
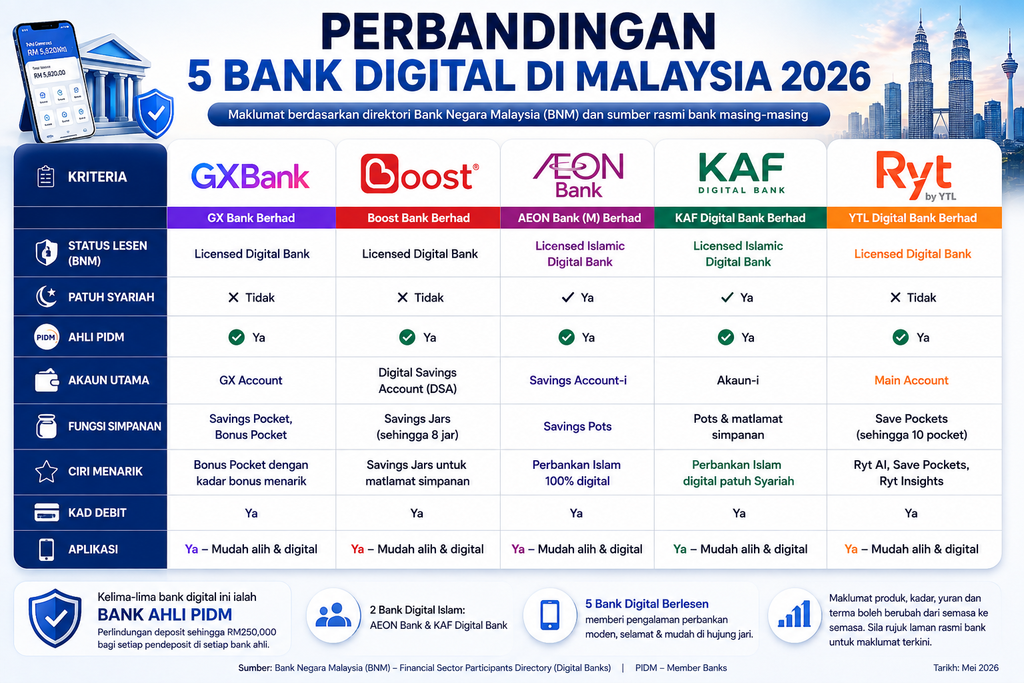
Secara ringkas, kedudukan kelima-lima bank digital berlesen tersebut boleh dilihat seperti berikut:
| Bank Digital | Status Lesen | Bank Digital Islam | Operasi Digital |
|---|---|---|---|
| GX Bank | Licensed Digital Bank | Tidak | Ya |
| Boost Bank | Licensed Digital Bank | Tidak | Ya |
| AEON Bank | Licensed Islamic Digital Bank | Ya | Ya |
| KAF Digital Bank | Licensed Islamic Digital Bank | Ya | Ya |
| Ryt Bank | Licensed Digital Bank | Tidak | Ya |
Status di atas berdasarkan Direktori Peserta Sektor Kewangan Bank Negara Malaysia.
Bank Digital Patuh Syariah di Malaysia
Salah satu perkara yang paling menarik daripada carian pengguna ialah soalan mengenai bank digital patuh Syariah.
Berdasarkan klasifikasi rasmi Bank Negara Malaysia, terdapat dua bank digital Islam berlesen dalam senarai semasa:
- AEON Bank (M) Berhad
- KAF Digital Bank Berhad
Kedua-duanya disenaraikan BNM sebagai Licensed Islamic Digital Bank.
Ini bermakna pengguna Muslim yang mahu menggunakan perbankan digital mempunyai pilihan yang khusus dalam kategori perbankan Islam.
Namun, pengguna masih perlu melihat produk yang ditawarkan oleh setiap bank kerana ciri akaun, struktur produk, kadar keuntungan, caj dan terma boleh berbeza.
Adakah Bank Digital Selamat?
Soalan mengenai keselamatan merupakan perkara yang sangat penting sebelum seseorang memindahkan wang ke mana-mana bank digital.
Jawapannya, bank digital berlesen bukanlah sama seperti aplikasi kewangan yang tidak mempunyai lesen perbankan.
Bank digital yang berlesen dikawal selia di bawah rangka kerja perbankan Malaysia. Selain itu, PIDM mengesahkan bahawa bank digital yang dilesenkan di bawah Akta Perkhidmatan Kewangan 2013 dan Akta Perkhidmatan Kewangan Islam 2013 merupakan bank ahli PIDM.
Kelima-lima bank digital yang disenaraikan dalam artikel ini juga terdapat dalam senarai bank ahli PIDM.
Namun begitu, pengguna masih perlu mengamalkan keselamatan perbankan yang baik seperti tidak berkongsi PIN, kata laluan, OTP atau maklumat log masuk dengan orang lain.
Adakah Duit Dalam Bank Digital Dilindungi PIDM?
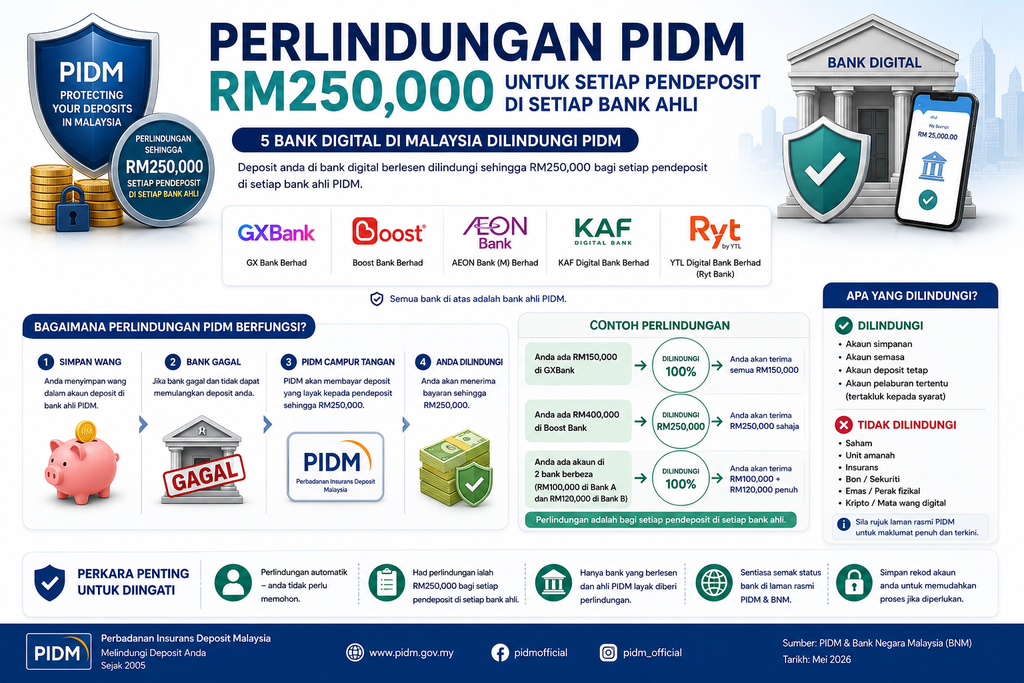
Ya, deposit yang layak dalam bank digital ahli PIDM mendapat perlindungan di bawah Sistem Insurans Deposit Malaysia, tertakluk kepada terma dan had perlindungan yang ditetapkan.
PIDM menyatakan bahawa deposit yang layak dilindungi sehingga RM250,000 bagi setiap pendeposit di setiap bank ahli.
Ini merupakan salah satu perkara penting yang perlu difahami apabila membandingkan bank digital di Malaysia.
Perlindungan PIDM tidak bermaksud semua produk kewangan yang ditawarkan oleh sesuatu institusi automatik dilindungi. Pengguna perlu membezakan antara deposit yang layak dengan produk kewangan lain.
Selain itu, e-dompet dan bank digital juga bukan perkara yang sama. PIDM menjelaskan bahawa pengeluar e-wang bukan bank berlesen dan e-wang bukan deposit, manakala bank digital ialah bank berlesen.
Kesimpulan Awal
Malaysia kini mempunyai lima bank digital berlesen, terdiri daripada GXBank, Boost Bank, AEON Bank, KAF Digital Bank dan Ryt Bank. Dua daripadanya, iaitu AEON Bank dan KAF Digital Bank, merupakan bank digital Islam berlesen.
Perkembangan ini memberikan lebih banyak pilihan kepada pengguna yang mahukan pengalaman perbankan melalui telefon dan saluran digital.
Namun, bank digital yang paling sesuai tidak semestinya sama untuk semua orang. Faktor seperti jenis akaun, kadar keuntungan atau faedah, caj, ciri aplikasi, kad debit, promosi, kemudahan transaksi dan keperluan Syariah perlu dibandingkan sebelum membuat keputusan.
Bahagian 2
Mengenali 5 Bank Digital di Malaysia Dengan Lebih Dekat dan ini adalah senarai bank digital tersebut.
Selepas mengetahui senarai lima bank digital berlesen di Malaysia, persoalan seterusnya ialah: apakah perbezaan antara setiap bank digital tersebut?
Walaupun kesemuanya menawarkan perkhidmatan perbankan melalui saluran digital, setiap bank mempunyai latar belakang, sasaran pelanggan, ciri akaun dan pendekatan yang berbeza.
Perkara ini penting kerana bank digital terbaik untuk seseorang belum tentu menjadi pilihan terbaik untuk orang lain. Ada pengguna yang lebih mementingkan simpanan, ada yang mahukan pengalaman aplikasi yang mudah, manakala pengguna Muslim mungkin lebih mengutamakan produk perbankan Islam.
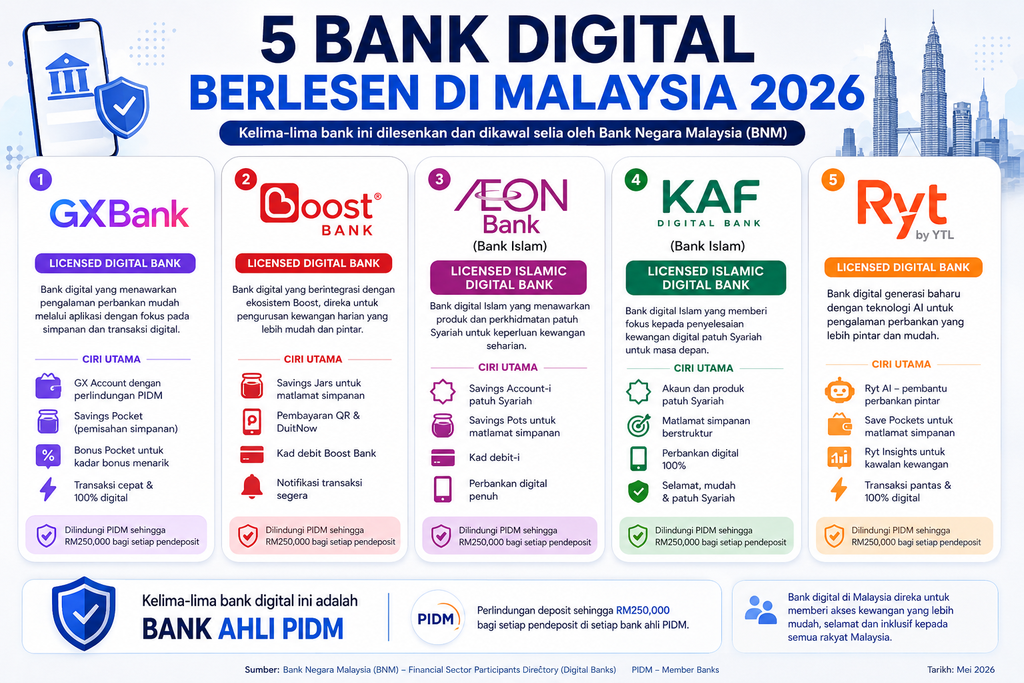
Dalam bahagian ini, kita melihat setiap bank digital dengan lebih dekat.
1. GXBank
GX Bank Berhad, yang menggunakan jenama GXBank, merupakan salah satu bank digital berlesen di Malaysia. Bank Negara Malaysia mengklasifikasikan GX Bank sebagai Licensed Digital Bank.
GXBank merupakan antara nama yang paling dikenali dalam perkembangan awal bank digital Malaysia dan menawarkan perkhidmatan perbankan yang berorientasikan aplikasi mudah alih.
Apa yang menarik tentang GXBank?
Antara ciri yang boleh menjadi perhatian pengguna ialah akaun simpanan digital, fungsi simpanan berasingan dan kemudahan transaksi melalui aplikasi.
Berdasarkan maklumat rasmi GXBank, GX Account merupakan akaun simpanan dalam Ringgit Malaysia dan dilindungi PIDM sehingga RM250,000 bagi setiap pendeposit. GXBank juga menyediakan fungsi seperti Savings Pocket untuk membantu pelanggan mengasingkan wang mengikut tujuan simpanan.
GXBank juga mempunyai produk Bonus Pocket, yang membolehkan pelanggan memperoleh kadar bonus berdasarkan tempoh simpanan yang dipilih. Walau bagaimanapun, kadar tersebut tertakluk kepada terma dan syarat semasa dan boleh berubah dari semasa ke semasa.
Siapa yang mungkin sesuai menggunakan GXBank?
GXBank boleh dipertimbangkan oleh pengguna yang:
- Mahukan akaun bank yang boleh diurus melalui aplikasi.
- Mahukan fungsi simpanan berasingan.
- Kerap menggunakan transaksi digital.
- Mahukan akaun simpanan dengan perlindungan PIDM.
- Mahukan pengalaman perbankan tanpa bergantung kepada kunjungan ke cawangan.
Untuk membuka GX Account, GXBank menyatakan bahawa pemohon perlu memenuhi syarat seperti merupakan rakyat Malaysia, berumur 18 tahun ke atas, mempunyai nombor telefon Malaysia dan mempunyai akaun bank dengan bank lain di Malaysia. Deposit awal minimum RM20 diperlukan untuk mengaktifkan akaun selepas pembukaan yang berjaya.
Adakah GXBank patuh Syariah?
GXBank bukan bank digital Islam.
Dalam senarai Bank Negara Malaysia, GX Bank berada di bawah kategori Licensed Digital Bank, bukannya Licensed Islamic Digital Bank.
Oleh itu, jika keutamaan anda ialah produk perbankan Islam, anda perlu melihat pilihan seperti AEON Bank atau KAF Digital Bank.
2. Boost Bank
Boost Bank Berhad ialah satu lagi bank digital berlesen di Malaysia dan disenaraikan oleh Bank Negara Malaysia sebagai Licensed Digital Bank.
Boost Bank mempunyai hubungan dengan ekosistem digital Boost dan RHB, dan menawarkan pengalaman perbankan yang direka untuk dilakukan melalui platform digital.
Apa yang menarik tentang Boost Bank?
Produk simpanan utamanya ialah Digital Savings Account (DSA).
Boost Bank menerangkan DSA sebagai akaun simpanan konvensional yang menjadi akaun utama untuk melakukan transaksi dan menggunakan ciri Savings Jars.
Salah satu ciri yang menarik ialah Savings Jars.
Pengguna boleh menggunakan Savings Jars untuk mengasingkan wang mengikut matlamat tertentu. Berdasarkan terma rasmi Boost Bank, pelanggan boleh mempunyai sehingga lapan Savings Jars dan menetapkan sasaran jumlah, tarikh sasaran serta deposit berulang.
Ini menjadikan konsep tersebut agak menarik bagi pengguna yang mahu memisahkan wang mengikut tujuan seperti:
- Dana kecemasan.
- Percutian.
- Pendidikan.
- Pembelian barang.
- Simpanan keluarga.
- Matlamat kewangan tertentu.
Adakah Boost Bank dilindungi PIDM?
Ya. Boost Bank menyatakan bahawa depositnya dilindungi PIDM sehingga RM250,000 bagi setiap pendeposit, tertakluk kepada peraturan perlindungan deposit PIDM.
Siapa yang mungkin sesuai menggunakan Boost Bank?
Boost Bank boleh dipertimbangkan oleh pengguna yang:
- Selesa menggunakan perbankan melalui telefon.
- Mahukan fungsi Savings Jars.
- Mahukan akaun simpanan digital.
- Banyak melakukan transaksi tanpa tunai.
- Mahukan ciri untuk mengasingkan simpanan mengikut matlamat.
Adakah Boost Bank patuh Syariah?
Boost Bank bukan bank digital Islam.
Dalam klasifikasi Bank Negara Malaysia, Boost Bank berada dalam kategori Licensed Digital Bank, manakala bank digital Islam ialah AEON Bank dan KAF Digital Bank.
Jadi, pengguna yang secara khusus mencari bank digital patuh Syariah perlu melihat pilihan lain.
3. AEON Bank
AEON Bank (M) Berhad merupakan salah satu nama paling penting dalam topik bank digital patuh Syariah di Malaysia.
Bank Negara Malaysia menyenaraikan AEON Bank sebagai Licensed Islamic Digital Bank.
Ini bermaksud AEON Bank bukan sekadar bank yang menggunakan aplikasi digital. Ia beroperasi sebagai bank digital Islam dalam rangka kerja perbankan Islam.
Apa yang menarik tentang AEON Bank?
Antara produk utamanya ialah Savings Account-i.
Dokumen produk rasmi AEON Bank menyatakan Savings Account-i merupakan akaun deposit yang mematuhi prinsip Syariah. Produk ini turut menyediakan kemudahan seperti kad debit-i, perbankan internet, aplikasi perbankan mudah alih dan e-penyata.
AEON Bank juga menyediakan ciri Savings Pots, iaitu fungsi yang membolehkan pelanggan mengasingkan simpanan mengikut matlamat tertentu.
Adakah AEON Bank patuh Syariah?
Ya, AEON Bank ialah bank digital Islam berlesen.
Ini merupakan perkara penting untuk pengguna yang mencari istilah seperti:
“AEON Bank patuh Syariah atau tidak?”
Jawapannya ialah AEON Bank beroperasi sebagai Licensed Islamic Digital Bank dan menawarkan produk seperti Savings Account-i dalam rangka kerja perbankan Islam.
Siapa yang mungkin sesuai menggunakan AEON Bank?
AEON Bank boleh dipertimbangkan oleh:
- Pengguna yang mahukan bank digital Islam.
- Pengguna yang mencari akaun simpanan patuh Syariah.
- Individu yang mahukan perbankan melalui aplikasi.
- Pengguna yang mahu fungsi simpanan berdasarkan matlamat.
- Pengguna yang biasa dengan ekosistem AEON.
Adakah AEON Bank dilindungi PIDM?
Ya. Produk deposit yang layak dalam Savings Account-i dilindungi PIDM sehingga RM250,000 bagi setiap pendeposit, tertakluk kepada peraturan PIDM.
4. KAF Digital Bank
KAF Digital Bank Berhad ialah satu lagi bank digital Islam berlesen di Malaysia.
Bank Negara Malaysia menyenaraikan KAF Digital Bank dalam kategori Licensed Islamic Digital Bank.
Kehadiran KAF Digital Bank amat penting dalam perkembangan perbankan digital Islam kerana pengguna Muslim kini mempunyai lebih banyak pilihan berbanding hanya satu bank digital Islam.
Mengapa KAF Digital Bank penting?
Jika seseorang mencari:
“bank digital patuh Syariah Malaysia”
KAF Digital Bank merupakan salah satu nama yang perlu dimasukkan dalam senarai.
Begitu juga jika seseorang mencari:
“senarai bank digital Islam Malaysia”
KAF Digital Bank dan AEON Bank merupakan dua nama utama berdasarkan klasifikasi lesen bank digital yang ditunjukkan oleh Bank Negara Malaysia.
Siapa yang mungkin mempertimbangkan KAF Digital Bank?
KAF Digital Bank boleh menjadi pilihan yang menarik bagi pengguna yang:
- Mahukan perbankan digital Islam.
- Mahukan pengalaman perbankan melalui saluran digital.
- Mahukan alternatif kepada bank Islam tradisional.
- Mahu membandingkan beberapa pilihan sebelum membuka akaun.
Namun, pengguna tidak sepatutnya memilih bank hanya berdasarkan status “digital” atau “Islam”. Terma produk, kadar keuntungan, yuran, ciri aplikasi dan keperluan perbankan perlu dibandingkan sebelum membuat keputusan.
5. Ryt Bank
Ryt Bank ialah jenama yang dikaitkan dengan YTL Digital Bank Berhad, yang disenaraikan oleh Bank Negara Malaysia sebagai Licensed Digital Bank.
Ryt Bank merupakan antara perkembangan baharu dalam sektor bank digital Malaysia dan membawa pendekatan yang lebih berorientasikan teknologi kepada pengalaman perbankan.
Apa yang menarik tentang Ryt Bank?
Salah satu perkara yang menjadikan Ryt Bank menarik perhatian ialah penekanannya terhadap pengalaman perbankan digital dan teknologi.
Ini menjadikan Ryt Bank relevan untuk pengguna yang berminat dengan perkembangan baharu dalam industri kewangan digital.
Adakah Ryt Bank patuh Syariah?
Ryt Bank tidak diklasifikasikan oleh Bank Negara Malaysia sebagai Licensed Islamic Digital Bank.
Dalam direktori BNM, YTL Digital Bank Berhad berada di bawah kategori Licensed Digital Bank, bukannya Licensed Islamic Digital Bank.
Oleh itu, jika tujuan utama anda ialah mendapatkan bank digital patuh Syariah, Ryt Bank bukan pilihan dalam kategori bank digital Islam berdasarkan klasifikasi lesen tersebut.
Ini juga menjawab salah satu persoalan yang muncul dalam carian Google:
“Ryt Bank patuh Syariah atau tidak?”
Berdasarkan klasifikasi lesen BNM, Ryt Bank berada dalam kategori bank digital, bukan bank digital Islam.
Perbandingan Ringkas 5 Bank Digital Malaysia
Selepas melihat setiap bank secara berasingan, perbandingan asasnya boleh diringkaskan seperti berikut:
| Bank Digital | Kategori Lesen | Patuh Syariah | Fokus Utama |
|---|---|---|---|
| GXBank | Licensed Digital Bank | Tidak | Perbankan digital & simpanan |
| Boost Bank | Licensed Digital Bank | Tidak | Simpanan digital & Savings Jars |
| AEON Bank | Licensed Islamic Digital Bank | Ya | Perbankan digital Islam |
| KAF Digital Bank | Licensed Islamic Digital Bank | Ya | Perbankan digital Islam |
| Ryt Bank | Licensed Digital Bank | Tidak | Perbankan digital & teknologi |
Klasifikasi lesen bank digital dan bank digital Islam adalah berdasarkan direktori Bank Negara Malaysia. Ciri produk pula boleh berubah mengikut kemas kini bank masing-masing.
Bank Digital Mana Yang Patuh Syariah?
Jika fokus anda ialah bank digital patuh Syariah, pilihan yang paling jelas dalam senarai bank digital berlesen semasa ialah:
AEON Bank
AEON Bank diklasifikasikan sebagai Licensed Islamic Digital Bank oleh Bank Negara Malaysia. Produk Savings Account-i juga dinyatakan sebagai akaun deposit yang mematuhi prinsip Syariah.
KAF Digital Bank
KAF Digital Bank juga disenaraikan oleh BNM sebagai Licensed Islamic Digital Bank.
Jadi, daripada lima bank digital berlesen yang dibincangkan dalam artikel ini, dua merupakan bank digital Islam, manakala tiga lagi berada dalam kategori bank digital konvensional.
Adakah Bank Digital Sama Dengan E-Wallet?
Tidak.
Ini merupakan perbezaan yang sangat penting.
Bank digital ialah institusi perbankan yang mempunyai lesen bank dan tertakluk kepada rangka kerja kawal selia yang berkaitan.
E-wallet atau e-dompet pula ialah perkhidmatan wang elektronik dan bukan bank hanya kerana pengguna boleh menyimpan nilai wang atau membuat pembayaran melalui aplikasinya.
PIDM turut menjelaskan bahawa pengeluar e-money bukan bank berlesen dan e-money bukan deposit, manakala bank digital merupakan bank yang dilesenkan di bawah undang-undang perbankan yang berkaitan.
Oleh itu, jangan menggunakan istilah “bank digital” untuk semua aplikasi kewangan.
Perkara Yang Perlu Diperiksa Sebelum Membuka Akaun Bank Digital
Walaupun semua bank digital nampak moden dan mudah digunakan, pengguna masih perlu membuat perbandingan sebelum membuka akaun.
Periksa sekurang-kurangnya perkara berikut:
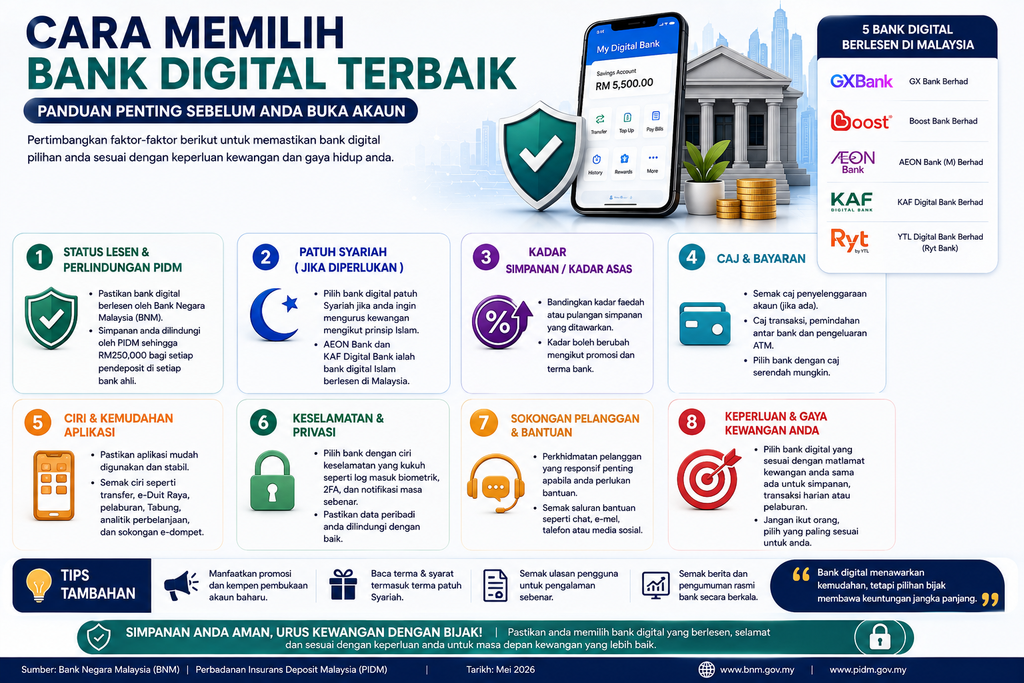
1. Status Lesen
Pastikan institusi tersebut benar-benar bank digital yang dilesenkan dan bukan sekadar aplikasi kewangan.
2. Status PIDM
Semak sama ada deposit yang anda ingin simpan merupakan deposit yang dilindungi PIDM.
3. Jenis Produk
Perhatikan sama ada produk tersebut merupakan:
- Akaun simpanan.
- Akaun simpanan Islam.
- Akaun semasa.
- Deposit tetap.
- Produk lain yang mempunyai struktur berbeza.
4. Kadar Faedah atau Keuntungan
Jangan hanya melihat angka yang paling tinggi.
Semak sama ada kadar tersebut ialah:
- Kadar asas.
- Kadar promosi.
- Kadar bonus.
- Kadar yang memerlukan syarat tertentu.
- Kadar untuk jumlah simpanan tertentu.
5. Yuran dan Caj
Periksa caj seperti:
- Pengeluaran tunai.
- Kad debit.
- Pemindahan wang.
- Akaun tidak aktif.
- Penutupan akaun.
- Transaksi tertentu.
6. Ciri Aplikasi
Perhatikan sama ada aplikasi menyediakan fungsi yang benar-benar anda perlukan seperti:
- DuitNow.
- Pindahan wang.
- Pembayaran bil.
- Pengurusan kad.
- Notifikasi transaksi.
- Fungsi simpanan.
- Kawalan keselamatan.
7. Sokongan Pelanggan
Bank digital bergantung banyak kepada aplikasi dan pusat sokongan digital. Oleh itu, semak bagaimana bank mengendalikan masalah seperti akaun terkunci, transaksi mencurigakan atau masalah pengesahan identiti.
Kesimpulan Bahagian 2
Kelima-lima bank digital di Malaysia mempunyai kedudukan dan pendekatan yang berbeza. GXBank, Boost Bank dan Ryt Bank berada dalam kategori Licensed Digital Bank, manakala AEON Bank dan KAF Digital Bank berada dalam kategori Licensed Islamic Digital Bank berdasarkan klasifikasi Bank Negara Malaysia.
Bagi pengguna yang mahukan bank digital biasa, pilihan boleh dibandingkan berdasarkan ciri akaun, kadar, caj, aplikasi dan kemudahan transaksi. Bagi pengguna yang mengutamakan perbankan Islam pula, AEON Bank dan KAF Digital Bank merupakan dua pilihan yang perlu diberi perhatian.
Namun, persoalan seterusnya yang lebih penting ialah bank digital mana yang benar-benar sesuai untuk simpanan, transaksi harian dan keperluan kewangan anda?
Dalam bahagian seterusnya, kita akan membuat perbandingan 5 bank digital Malaysia dengan lebih mendalam, termasuk kelebihan dan kekurangan setiap bank, perkara yang perlu diperhatikan sebelum membuka akaun, serta bank digital mana yang lebih sesuai untuk pelajar, pekerja, pengguna Muslim dan mereka yang mahu menyimpan wang secara digital.
Bahagian 3
Bank Digital Mana Yang Sesuai Untuk Anda?
Memilih bank digital di Malaysia tidak sepatutnya dibuat hanya berdasarkan siapa yang menawarkan kadar simpanan paling tinggi. Kadar promosi boleh berubah, manakala keperluan pengguna mungkin berbeza.
Ada orang mahukan akaun untuk menyimpan duit kecemasan. Ada yang mahukan akaun kedua untuk mengasingkan wang perbelanjaan. Ada yang lebih mementingkan perbankan Islam, manakala pengguna lain mungkin tertarik dengan aplikasi yang mempunyai ciri teknologi seperti pembantu AI.
Oleh itu, cara yang lebih baik ialah membandingkan bank berdasarkan tujuan anda menggunakan akaun tersebut.
Perbandingan Ringkas 5 Bank Digital Malaysia
| Bank Digital | Kategori | Sesuai Dipertimbangkan Untuk |
|---|---|---|
| GXBank | Bank digital | Simpanan dan transaksi digital |
| Boost Bank | Bank digital | Simpanan berasaskan matlamat dan transaksi digital |
| AEON Bank | Bank digital Islam | Pengguna yang mencari perbankan Islam |
| KAF Digital Bank | Bank digital Islam | Pengguna yang mencari pilihan bank digital Islam |
| Ryt Bank | Bank digital | Pengguna yang mahukan pengalaman perbankan berasaskan teknologi dan AI |
Jadual ini ialah panduan umum. Produk, kadar, promosi dan ciri bank boleh berubah, jadi pengguna perlu menyemak terma rasmi sebelum membuka akaun.
Bank Digital Terbaik Untuk Simpanan
Perkataan “terbaik” sebenarnya bergantung kepada keadaan seseorang.
Jika tujuan utama anda ialah menyimpan wang, beberapa perkara lebih penting daripada sekadar melihat kadar yang dipaparkan dalam iklan.
Perhatikan:
Kadar faedah atau keuntungan
Sesetengah bank digital menawarkan kadar asas dan kadar bonus. Kadar bonus mungkin memerlukan anda memenuhi syarat tertentu seperti membuat transaksi, menggunakan kad atau mengekalkan wang dalam produk simpanan tertentu.
Oleh itu, jangan terus membandingkan angka tertinggi.
Sebagai contoh, jika satu bank mengiklankan kadar “sehingga” sesuatu jumlah, periksa:
- Berapa kadar asas?
- Berapa kadar bonus?
- Berapa jumlah maksimum yang layak mendapat kadar tersebut?
- Adakah terdapat syarat transaksi?
- Berapa lama promosi berlangsung?
- Adakah kadar tersebut boleh berubah?
Kemudahan mengasingkan simpanan
Ciri seperti Savings Pocket, Savings Jar atau Save Pocket boleh membantu pengguna mengasingkan wang mengikut tujuan.
Contohnya:
- Dana kecemasan
- Percutian
- Pendidikan anak
- Bayaran insurans
- Deposit rumah
- Pembelian kereta
Ini mungkin lebih berguna daripada sekadar mempunyai satu baki akaun yang bercampur antara wang simpanan dan wang perbelanjaan.
Ryt Bank sebagai contoh
Ryt Bank menyediakan Main Account dan sehingga 10 Save Pockets, yang membolehkan pengguna menetapkan matlamat simpanan secara berasingan. Laman rasmi Ryt Bank kini menyatakan kadar asas 2.05% setahun dan jumlah sehingga 4% setahun untuk baki Save Pocket tertentu apabila syarat bonus dipenuhi. Kadar dan syarat tersebut tertakluk kepada terma semasa.
Ini menunjukkan mengapa pengguna perlu membaca syarat kadar bonus, bukan hanya melihat angka maksimum yang diiklankan.
Bank Digital Terbaik Untuk Pengguna Muslim
Jika anda mencari bank digital patuh Syariah, pilihan perlu dilihat dari sudut status bank dan produk yang ditawarkan.
Berdasarkan klasifikasi Bank Negara Malaysia yang kita bincangkan dalam bahagian sebelumnya, AEON Bank dan KAF Digital Bank berada dalam kategori bank digital Islam.
Ini menjadikan kedua-duanya antara pilihan utama untuk pengguna yang mahukan perbankan digital dalam kerangka perbankan Islam.
Namun, pengguna masih perlu membaca maklumat produk secara terperinci.
Perhatikan:
- Nama produk.
- Kontrak Syariah.
- Struktur keuntungan.
- Yuran.
- Syarat kelayakan.
- Ciri transaksi.
- Perlindungan deposit.
Jangan membuat keputusan hanya berdasarkan label “Islam” atau “patuh Syariah”. Fahami produk yang sebenarnya anda mahu gunakan.
Bank Digital Untuk Pengguna Yang Mahukan Teknologi AI
Salah satu perkembangan menarik dalam bank digital Malaysia ialah penggunaan kecerdasan buatan atau AI dalam pengalaman perbankan.
Ryt Bank merupakan contoh yang ketara.
Ryt Bank mempunyai Ryt AI, iaitu pembantu perbankan berasaskan AI yang membolehkan pengguna melakukan tugasan tertentu melalui arahan dalam bentuk teks. Menurut laman rasmi Ryt Bank, pengguna boleh meminta Ryt AI melakukan perkara seperti memindahkan wang, menyemak transaksi dan membantu pembayaran. Sistem itu juga boleh membaca gambar, tangkap layar atau fail untuk membantu mengisi maklumat pembayaran.
Sebagai contoh, pengguna boleh menaip arahan seperti:
“Send RM50 to …”
Kemudian pengguna perlu menyemak butiran transaksi sebelum mengesahkan pembayaran.
Ini menunjukkan bagaimana bank digital boleh berkembang daripada sekadar aplikasi untuk melihat baki akaun kepada platform yang menggunakan AI untuk membantu tugasan perbankan.
Walau bagaimanapun, pengguna tetap perlu menyemak setiap transaksi sebelum menekan butang pengesahan.
Bank Digital Untuk Pengguna Yang Mahukan Simpanan Berasingan
Jika anda mempunyai masalah mengawal perbelanjaan, fungsi memisahkan wang boleh menjadi sangat berguna.
Sebagai contoh, anda menerima gaji RM5,000.
Daripada menyimpan semuanya dalam satu akaun, anda boleh menetapkan matlamat seperti:
| Tujuan | Jumlah Contoh |
|---|---|
| Perbelanjaan bulanan | RM2,500 |
| Dana kecemasan | RM1,000 |
| Simpanan percutian | RM500 |
| Simpanan pendidikan | RM500 |
| Simpanan lain | RM500 |
Angka di atas hanyalah contoh pengurusan kewangan dan bukan cadangan kewangan peribadi.
Konsep seperti ini boleh membantu seseorang melihat dengan jelas berapa wang yang sebenarnya tersedia untuk dibelanjakan.
GXBank mempunyai ciri Savings Pocket, manakala Boost Bank mempunyai Savings Jars dan Ryt Bank menggunakan Save Pockets. Struktur dan syarat setiap ciri adalah berbeza, jadi pengguna perlu membandingkan produk rasmi sebelum memilih.
Bank Digital Untuk Pelajar
Pelajar merupakan salah satu kumpulan yang boleh mendapat manfaat daripada perbankan digital kerana banyak urusan kewangan kini dilakukan secara elektronik.
Contohnya:
- Menerima elaun.
- Menerima wang daripada ibu bapa.
- Membayar pembelian secara digital.
- Membuat pindahan wang.
- Menyimpan wang untuk keperluan tertentu.
Tetapi pelajar tidak sepatutnya memilih bank hanya kerana aplikasi itu kelihatan menarik.
Periksa dahulu:
Umur minimum
Sesetengah akaun mempunyai syarat umur tertentu.
Deposit permulaan
Semak sama ada terdapat jumlah minimum yang perlu dimasukkan.
Kad debit
Periksa caj dan syarat penggunaan kad.
Pengeluaran ATM
Jika pelajar masih menggunakan wang tunai, periksa kemudahan ATM dan caj pengeluaran.
Keselamatan
Pelajar perlu memahami bahawa telefon yang digunakan untuk perbankan adalah sebahagian daripada sistem keselamatan akaun.
Jangan berkongsi:
- PIN
- Kata laluan
- OTP
- TAC
- Kod pengesahan
dengan sesiapa.
Bank Digital Untuk Pekerja Gig dan Individu Berpendapatan Tidak Tetap
Bank digital juga mempunyai potensi besar untuk pekerja gig dan individu yang mempunyai pendapatan tidak tetap.
Contohnya:
- Pemandu e-hailing.
- Penghantar makanan.
- Freelancer.
- Penjual dalam talian.
- Pekerja sambilan.
Bank Negara Malaysia melaporkan bahawa kira-kira 65% pelanggan bank digital pada akhir 2025 terdiri daripada segmen yang tidak atau kurang mendapat perkhidmatan kewangan, termasuk isi rumah berpendapatan rendah, pekerja gig dan golongan belia.
Ini menunjukkan bahawa bank digital bukan sekadar alternatif kepada bank tradisional, tetapi turut memainkan peranan dalam memperluaskan akses kepada perkhidmatan kewangan.
Bagi pekerja gig, ciri yang mungkin penting ialah:
- Pembukaan akaun secara digital.
- Pindahan wang yang mudah.
- Rekod transaksi.
- Akses kepada akaun 24 jam.
- Fungsi mengasingkan simpanan.
- Kad debit.
- Aplikasi mudah digunakan.
Bank Digital Untuk Transaksi Harian
Jika anda mahu menggunakan bank digital sebagai akaun transaksi harian, jangan hanya melihat kadar simpanan.
Periksa kemudahan seperti:
- DuitNow.
- QR Pay.
- JomPAY.
- Pemindahan antara bank.
- Kad debit.
- Pengeluaran ATM.
- Pembayaran bil.
- Notifikasi transaksi.
- Pengurusan kad melalui aplikasi.
Sebagai contoh, Ryt Bank menyediakan DuitNow Transfer, pembayaran QR, online banking dan Ryt Card. Ia juga mempunyai fungsi Ryt Insights untuk membantu pengguna melihat corak perbelanjaan.
Bagi pengguna yang melakukan banyak transaksi, fungsi seperti ini mungkin lebih penting daripada perbezaan kecil dalam kadar simpanan.
Adakah Bank Digital Lebih Baik Daripada Bank Tradisional?
Tidak semestinya.
Bank digital dan bank tradisional mempunyai kelebihan masing-masing.
| Ciri | Bank Digital | Bank Tradisional |
|---|---|---|
| Pembukaan akaun | Lazimnya melalui digital | Online atau cawangan |
| Cawangan fizikal | Terhad atau tiada | Banyak bank mempunyai rangkaian cawangan |
| Pengurusan akaun | Aplikasi | Aplikasi + cawangan |
| Transaksi | Digital | Digital + kaunter |
| Khidmat pelanggan | Aplikasi/chat/call centre | Cawangan + digital |
| Simpanan berasaskan matlamat | Banyak produk digital menawarkannya | Bergantung kepada bank |
| Teknologi | Fokus digital | Bergantung kepada bank |
Jika anda selesa melakukan hampir semua urusan melalui telefon, bank digital mungkin lebih praktikal.
Tetapi jika anda kerap memerlukan:
- Surat bank.
- Urusan kaunter.
- Deposit tunai.
- Pengeluaran tunai dalam jumlah tertentu.
- Bantuan bersemuka.
bank yang mempunyai rangkaian cawangan mungkin lebih sesuai.
Adakah Bank Digital Selamat Untuk Menyimpan Wang?
Bank digital berlesen tidak boleh disamakan dengan aplikasi kewangan yang tidak mempunyai lesen bank.
Bank digital yang berlesen tertakluk kepada rangka kerja kawal selia perbankan dan bank digital ahli PIDM mempunyai perlindungan deposit yang layak.
PIDM menyatakan bahawa perlindungan deposit adalah automatik dan percuma untuk deposit yang layak di bank ahli. Had perlindungan ialah sehingga RM250,000 bagi setiap pendeposit di setiap bank ahli.
Perlindungan tersebut termasuk jenis deposit yang layak seperti akaun simpanan, akaun semasa, deposit tetap dan akaun deposit Islam.
Namun, pengguna perlu memahami bahawa perlindungan PIDM bukan bermaksud semua produk kewangan dalam aplikasi bank dilindungi. Status sesuatu produk perlu disemak.
Adakah Lebih Baik Simpan Duit Dalam Beberapa Bank Digital?
Jika seseorang mempunyai deposit yang melebihi RM250,000, konsep perlindungan PIDM menjadi lebih penting.
PIDM menyatakan bahawa had RM250,000 dikenakan bagi setiap pendeposit di setiap bank ahli. Deposit di bank ahli yang berbeza dilindungi secara berasingan.
Sebagai contoh mudah:
Bank A: RM200,000
Perlindungan: sehingga RM200,000
Bank B: RM200,000
Perlindungan: sehingga RM200,000
Bank C: RM200,000
Perlindungan: sehingga RM200,000
Ini berbeza daripada mempunyai RM600,000 dalam beberapa akaun di bank ahli yang sama, kerana deposit milik pendeposit yang sama dalam bank tersebut biasanya diagregatkan untuk tujuan perlindungan.
Walau bagaimanapun, keputusan membahagikan simpanan antara beberapa bank bukan semata-mata isu PIDM. Faktor seperti kemudahan, pengurusan akaun, keselamatan dan keperluan kewangan juga perlu dipertimbangkan.
Perkara Yang Jangan Dilihat Hanya Pada Kadar Faedah
Ini antara kesilapan terbesar ketika membandingkan bank digital di Malaysia.
Jika satu bank menawarkan:
“Sehingga 4% setahun”
jangan terus menganggap ia lebih baik daripada bank yang menawarkan:
“3% setahun.”
Sebaliknya, tanya:
- Adakah kadar itu kadar asas?
- Adakah kadar bonus?
- Berapa jumlah simpanan yang layak?
- Perlu membuat transaksi tertentu?
- Berapa lama kadar tersebut diberikan?
- Adakah terdapat had maksimum?
- Apa berlaku selepas promosi tamat?
Ryt Bank, sebagai contoh, kini menyatakan kadar asas 2.05% setahun dan bonus sehingga jumlah keseluruhan 4% setahun bagi baki Save Pocket sehingga RM20,000 apabila syarat tertentu dipenuhi. Kadar ini tertakluk kepada syarat dan perubahan semasa.
Jadi, “kadar maksimum” bukan semestinya kadar yang anda akan terima untuk semua wang anda.
Cara Membandingkan Bank Digital Dengan Betul
Sebelum membuka akaun, gunakan kaedah lima langkah berikut.
Langkah 1: Tentukan tujuan akaun
Tanya diri sendiri:
“Saya mahu akaun ini untuk apa?”
Jika untuk gaji, fokus kepada transaksi.
Jika untuk simpanan, fokus kepada kadar dan ciri simpanan.
Jika untuk pengguna Muslim, periksa status perbankan Islam.
Langkah 2: Bandingkan kos
Semak:
- Deposit minimum.
- Caj kad.
- Caj ATM.
- Caj pemindahan.
- Caj lain.
Langkah 3: Bandingkan ciri
Periksa:
- DuitNow.
- QR.
- JomPAY.
- Savings Pocket/Jar.
- Kad debit.
- Pengurusan kad.
- Notifikasi.
Langkah 4: Semak keselamatan
Pastikan bank menyediakan ciri keselamatan yang mencukupi dan anda memahami cara melindungi akaun.
Langkah 5: Baca terma rasmi
Ini langkah yang paling ramai orang abaikan.
Promosi boleh berubah.
Kadar boleh berubah.
Syarat boleh berubah.
Jadi, sebelum membuat keputusan, rujuk laman rasmi bank dan dokumen produk terkini.
Apa Yang Kita Boleh Pelajari Daripada Perkembangan Bank Digital Malaysia?
Perkembangan bank digital di Malaysia bukan lagi sekadar teori.
Bank Negara Malaysia melaporkan bahawa pada akhir 2025, kelima-lima bank digital telah memulakan operasi dan secara kolektif mempunyai sekitar 2.4 juta pelanggan serta RM4.2 bilion deposit. Sekitar 65% pelanggan berada dalam segmen yang tidak atau kurang mendapat perkhidmatan kewangan.
Ini menunjukkan bahawa bank digital Malaysia sedang berkembang sebagai sebahagian daripada sistem kewangan negara, bukannya sekadar trend sementara.
Bagi pengguna, perkembangan ini bermaksud lebih banyak pilihan untuk:
- Membuka akaun.
- Menyimpan wang.
- Membuat transaksi.
- Mengurus kewangan.
- Mengakses perkhidmatan kewangan secara digital.
Namun, lebih banyak pilihan juga bermaksud pengguna perlu lebih bijak membuat perbandingan.
Kesimpulan Bahagian 3
Tidak ada satu jawapan mudah untuk soalan “bank digital mana yang terbaik?”
GXBank, Boost Bank, AEON Bank, KAF Digital Bank dan Ryt Bank mempunyai pendekatan serta ciri yang berbeza. Pengguna yang mencari bank digital patuh Syariah boleh memberi perhatian khusus kepada AEON Bank dan KAF Digital Bank, manakala pengguna yang lebih mementingkan teknologi, simpanan digital atau transaksi harian boleh membandingkan ciri bank digital lain berdasarkan keperluan masing-masing.
Yang paling penting ialah jangan memilih hanya kerana iklan menawarkan kadar tertinggi. Lihat keseluruhan pakej termasuk kadar, syarat, caj, ciri aplikasi, keselamatan, perlindungan PIDM dan kesesuaian dengan tujuan kewangan anda.
Bahagian seterusnya akan memberi tumpuan kepada persoalan yang lebih spesifik dan banyak dicari pengguna, termasuk cara buka akaun bank digital, syarat kelayakan, dokumen yang diperlukan, cara memilih bank digital untuk simpanan, serta soalan lazim mengenai AEON Bank, KAF Digital Bank, GXBank, Boost Bank dan Ryt Bank.
Bahagian 4 (Senarai Bank Digital di Malaysia 2026: 5 Bank Digital Berlesen & Perbandingan)
Cara Buka Akaun Bank Digital di Malaysia
Salah satu sebab utama pengguna memilih bank digital di Malaysia ialah proses pembukaan akaun yang biasanya boleh dilakukan melalui telefon pintar tanpa perlu berulang kali mengunjungi cawangan.
Walau bagaimanapun, proses sebenar bergantung kepada bank, jenis akaun dan syarat semasa. Ada bank yang membolehkan keseluruhan proses dilakukan secara digital, manakala sesetengah keadaan mungkin memerlukan pengesahan tambahan.
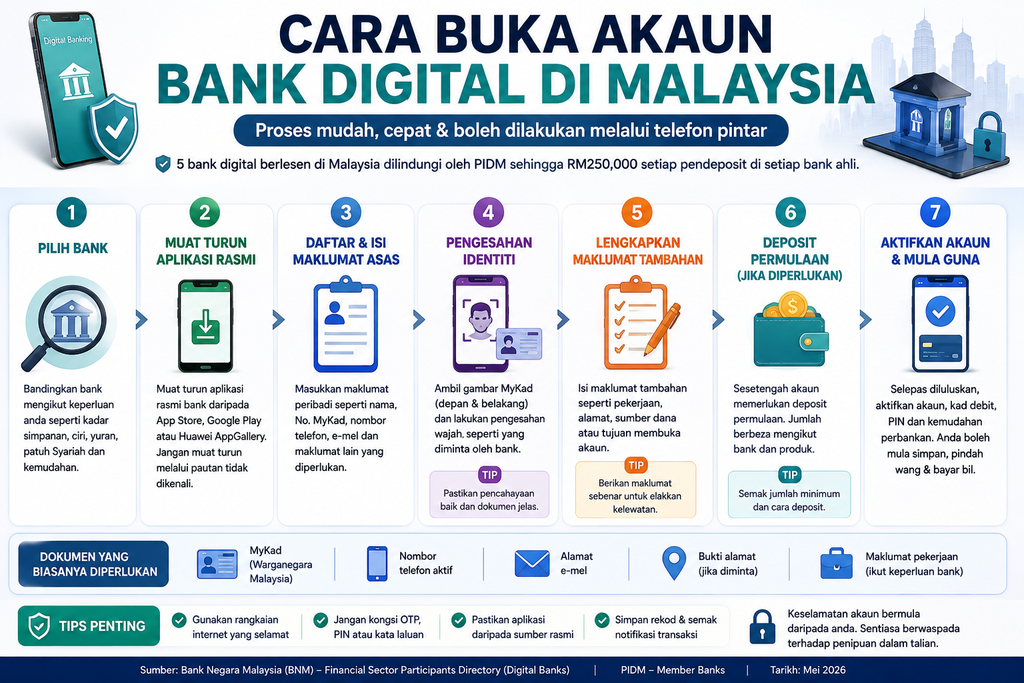
Secara umum, cara buka akaun bank digital boleh dilakukan melalui langkah berikut.
1. Pilih Bank Digital Yang Sesuai
Sebelum memuat turun aplikasi, tentukan dahulu tujuan anda.
Adakah anda mahu akaun untuk:
- Menyimpan wang?
- Menerima gaji?
- Membuat transaksi harian?
- Dana kecemasan?
- Simpanan berdasarkan matlamat?
- Perbankan Islam?
- Menggunakan ciri teknologi seperti AI?
Jawapan kepada soalan ini akan membantu anda memilih bank yang lebih sesuai.
Sebagai contoh, jika anda mencari bank digital patuh Syariah, anda boleh memberi perhatian kepada AEON Bank dan KAF Digital Bank yang diklasifikasikan sebagai bank digital Islam berlesen.
Jika anda lebih mementingkan ciri digital, simpanan berasaskan matlamat atau teknologi, anda boleh membandingkan GXBank, Boost Bank dan Ryt Bank dengan lebih lanjut.
2. Muat Turun Aplikasi Rasmi
Selepas memilih bank, gunakan aplikasi rasmi bank tersebut.
Jangan memuat turun aplikasi melalui pautan yang dihantar oleh orang tidak dikenali.
Pastikan:
- Nama aplikasi betul.
- Pembangun aplikasi adalah pihak rasmi.
- Aplikasi dimuat turun daripada gedung aplikasi rasmi.
- Jangan menggunakan fail APK daripada sumber tidak dikenali.
Ini penting kerana penipuan perbankan dalam talian semakin canggih.
3. Daftar Dengan Maklumat Peribadi
Anda biasanya perlu memasukkan maklumat asas seperti:
- Nama penuh.
- Nombor kad pengenalan.
- Nombor telefon.
- Alamat e-mel.
- Maklumat lain yang diperlukan oleh bank.
Gunakan maklumat sebenar dan pastikan semuanya sepadan dengan dokumen pengenalan anda.
4. Buat Pengesahan Identiti
Pembukaan akaun secara digital biasanya memerlukan proses pengesahan identiti.
Bergantung kepada bank, anda mungkin diminta mengambil gambar dokumen pengenalan dan melakukan pengesahan wajah atau proses lain yang ditetapkan.
Pastikan:
- Kamera telefon bersih.
- Pencahayaan mencukupi.
- Dokumen tidak kabur.
- Semua maklumat pada dokumen dapat dibaca.
- Wajah tidak terlindung ketika pengesahan diperlukan.
5. Lengkapkan Maklumat Yang Diminta
Bank mungkin meminta maklumat tambahan berkaitan pekerjaan, alamat, tujuan membuka akaun atau sumber dana.
Maklumat ini merupakan sebahagian daripada proses pengesahan dan pematuhan bank.
Jangan memberikan maklumat palsu hanya untuk mempercepatkan proses.
6. Masukkan Deposit Permulaan Jika Diperlukan
Sesetengah akaun mungkin memerlukan deposit permulaan.
Jumlah dan syarat berbeza mengikut bank dan produk.
Oleh itu, jangan menganggap semua bank digital memerlukan jumlah deposit yang sama.
7. Aktifkan Akaun dan Kemudahan Perbankan
Selepas permohonan diluluskan, anda mungkin perlu mengaktifkan:
- Akaun.
- Kad debit.
- PIN.
- Perbankan internet.
- Fungsi pembayaran.
- Fungsi pindahan wang.
Ikuti arahan rasmi bank untuk melengkapkan proses tersebut.
Dokumen Yang Diperlukan Untuk Buka Akaun Bank Digital
Keperluan dokumen berbeza mengikut bank, tetapi bagi rakyat Malaysia, dokumen pengenalan seperti MyKad merupakan antara dokumen utama yang biasanya diperlukan.
Bank juga mungkin meminta maklumat tambahan untuk tujuan pengesahan identiti dan pematuhan.
Bagi warga asing, keperluannya boleh berbeza dan mungkin melibatkan pasport, dokumen imigresen, bukti pekerjaan atau dokumen lain.
Jangan bergantung kepada senarai dokumen daripada blog atau media sosial semata-mata. Semak laman rasmi bank sebelum memulakan permohonan.
Adakah Perlu Pergi Ke Cawangan Untuk Buka Akaun Bank Digital?
Salah satu kelebihan utama bank digital ialah tumpuan kepada perkhidmatan melalui saluran digital.
Namun, pengguna tidak sepatutnya menganggap bahawa semua urusan bagi semua produk boleh dilakukan sepenuhnya tanpa interaksi manusia.
Keperluan pengesahan boleh berubah berdasarkan:
- Jenis akaun.
- Profil pelanggan.
- Dokumen yang dikemukakan.
- Keputusan sistem pengesahan.
- Polisi bank.
Jika proses meminta anda melakukan pengesahan tambahan, ikuti arahan rasmi bank.
Adakah Bank Digital Sesuai Untuk Akaun Gaji?
Boleh dipertimbangkan, tetapi anda perlu melihat keperluan majikan.
Jika majikan hanya memerlukan nombor akaun bank untuk memasukkan gaji, akaun bank digital yang sesuai boleh digunakan jika ia memenuhi keperluan tersebut.
Sebelum menjadikannya akaun utama untuk menerima gaji, periksa:
- Kemudahan pindahan wang.
- Had transaksi.
- Kad debit.
- Pengeluaran ATM.
- Pembayaran bil.
- DuitNow.
- Sokongan pelanggan.
- Kemudahan apabila telefon hilang atau akaun terkunci.
Untuk sesetengah pengguna, bank digital mungkin sesuai sebagai akaun kedua, manakala akaun bank tradisional kekal sebagai akaun utama.
Tiada keperluan untuk semua orang menggunakan strategi yang sama.
Bank Digital Sebagai Akaun Kedua
Salah satu cara yang praktikal untuk menggunakan bank digital ialah menjadikannya akaun kedua.
Sebagai contoh:
Akaun utama
Digunakan untuk:
- Gaji.
- Bayaran pinjaman.
- Bil.
- Perbelanjaan rumah.
Akaun bank digital
Digunakan untuk:
- Simpanan kecemasan.
- Percutian.
- Simpanan tertentu.
- Perbelanjaan digital.
- Matlamat kewangan.
Cara ini boleh membantu memisahkan wang mengikut fungsi.
Namun, pastikan anda masih mampu mengurus semua akaun dengan baik.
Cara Memilih Bank Digital Yang Sesuai
Jika anda masih keliru tentang bank digital mana yang terbaik, gunakan senarai semak berikut.
Untuk Simpanan
Fokus kepada:
- Kadar asas.
- Kadar bonus.
- Had baki yang layak.
- Syarat mendapatkan kadar bonus.
- Fungsi pocket atau jar.
- Perlindungan PIDM.
Untuk Transaksi Harian
Fokus kepada:
- DuitNow.
- QR.
- Kad debit.
- ATM.
- Pembayaran bil.
- Had transaksi.
- Pengurusan kad.
Untuk Pengguna Muslim
Fokus kepada:
- Status bank digital Islam.
- Produk deposit Islam.
- Struktur kontrak Syariah.
- Kadar keuntungan.
- Terma produk.
Untuk Pelajar
Fokus kepada:
- Syarat umur.
- Deposit permulaan.
- Kad debit.
- Caj.
- Kemudahan transaksi.
- Aplikasi mudah digunakan.
Untuk Pekerja Gig
Fokus kepada:
- Pembukaan akaun mudah.
- Transaksi pantas.
- Rekod transaksi.
- Fungsi simpanan.
- Kad debit.
- Kemudahan menerima pembayaran.
Adakah Lima Bank Digital Malaysia Dilindungi PIDM?
Ya.
Ini antara fakta paling penting dalam artikel ini.
PIDM menyatakan bahawa bank digital yang dilesenkan di bawah Akta Perkhidmatan Kewangan 2013 dan Akta Perkhidmatan Kewangan Islam 2013 merupakan bank ahli PIDM.
PIDM menyenaraikan kelima-lima bank digital berikut sebagai bank ahli:
- GX Bank Berhad
- Boost Bank Berhad
- AEON Bank (M) Berhad
- KAF Digital Bank Berhad
- YTL Digital Bank Berhad, yang dikenali sebagai Ryt Bank.
Ini bermaksud pengguna tidak perlu membuat permohonan berasingan untuk mendapatkan perlindungan deposit PIDM bagi deposit yang layak.
Berapa Jumlah Wang Yang Dilindungi PIDM?
Perlindungan deposit adalah sehingga RM250,000 bagi setiap pendeposit di setiap bank ahli.
Ini bukan RM250,000 untuk setiap akaun.
Contohnya, jika seorang individu mempunyai:
- Akaun simpanan: RM100,000
- Akaun semasa: RM80,000
- Deposit tetap: RM100,000
Jumlah deposit ialah RM280,000.
Deposit tersebut diagregatkan untuk tujuan perlindungan, dan had perlindungan ialah RM250,000 bagi pendeposit tersebut di bank ahli yang sama.
Oleh itu, pengguna yang mempunyai simpanan besar perlu memahami bagaimana had perlindungan PIDM berfungsi.
Adakah Semua Produk Dalam Aplikasi Bank Digital Dilindungi PIDM?
Tidak semestinya.
Ini merupakan satu perkara yang sering disalah faham.
PIDM menjelaskan bahawa tidak semua produk kewangan dilindungi di bawah Sistem Insurans Deposit. Antaranya termasuk produk pelaburan, unit amanah, saham dan beberapa produk kewangan lain.
Jadi, jangan membuat kesimpulan bahawa:
“Apa sahaja yang ada dalam aplikasi bank digital pasti dilindungi PIDM.”
Sebaliknya, semak jenis produk yang anda gunakan.
Bank Digital vs E-Wallet: Jangan Keliru
Ramai pengguna menganggap bank digital dan e-wallet adalah perkara yang sama kerana kedua-duanya menggunakan aplikasi telefon.
Sebenarnya, ia berbeza.
Bank digital
Bank digital ialah bank berlesen yang menawarkan perkhidmatan perbankan melalui saluran digital.
E-wallet
E-wallet atau e-money ialah instrumen pembayaran elektronik. Pengeluar e-money bukan bank berlesen dan wang elektronik bukan deposit bank.
PIDM secara khusus menjelaskan bahawa pengeluar e-money atau e-wallet bukanlah bank digital dan e-money bukan deposit.
Perbezaan ini sangat penting jika anda ingin menyimpan jumlah wang yang lebih besar.
Adakah Bank Digital Sesuai Untuk Dana Kecemasan?
Boleh dipertimbangkan, terutama jika akaun tersebut merupakan akaun deposit yang layak dan dilindungi PIDM.
Namun, dana kecemasan mempunyai satu ciri penting:
Wang mesti mudah dicapai apabila diperlukan.
Jangan hanya melihat kadar pulangan.
Periksa juga:
- Betapa mudah wang dikeluarkan.
- Had transaksi.
- Kemudahan pindahan.
- Akses ketika berlaku kecemasan.
- Keadaan jika telefon hilang.
- Prosedur jika akaun disekat.
- Sokongan pelanggan.
Dana kecemasan bukan wang yang sepatutnya dikunci hanya kerana kadar pulangannya lebih tinggi.
Kelebihan Menggunakan Bank Digital
1. Mudah Dibuka
Banyak proses boleh dilakukan melalui telefon tanpa perlu mengisi borang fizikal di cawangan.
2. Mudah Diakses
Akaun boleh diuruskan melalui aplikasi.
3. Ciri Simpanan Yang Lebih Fleksibel
Sesetengah bank menawarkan fungsi seperti Pocket atau Jar untuk memisahkan wang.
4. Transaksi Digital
Pengguna boleh melakukan banyak urusan seperti pindahan wang dan pembayaran tanpa menggunakan kaunter.
5. Pilihan Perbankan Islam Digital
AEON Bank dan KAF Digital Bank memberikan pilihan kepada pengguna yang mahukan bank digital Islam.
6. Persaingan Produk
Kehadiran lima bank digital meningkatkan pilihan pengguna dan mendorong institusi kewangan bersaing dari segi pengalaman digital, produk dan perkhidmatan.
Kekurangan Bank Digital
Walaupun mempunyai banyak kelebihan, bank digital juga mempunyai kekurangan.
1. Bergantung Kepada Telefon dan Internet
Jika telefon rosak atau anda tidak mempunyai sambungan internet, akses kepada akaun mungkin menjadi lebih sukar.
2. Kurang Interaksi Bersemuka
Pengguna yang lebih selesa bercakap dengan pegawai bank secara fizikal mungkin kurang sesuai dengan model digital sepenuhnya.
3. Pengurusan Wang Tunai
Sesetengah pengguna masih memerlukan kemudahan deposit atau pengeluaran tunai yang lebih luas.
4. Risiko Keselamatan Digital
Walaupun bank mempunyai sistem keselamatan, pengguna sendiri masih menjadi sasaran phishing, scam dan pencurian maklumat.
5. Terlalu Mudah Berbelanja
Aplikasi yang sangat mudah digunakan juga boleh menyebabkan seseorang membuat transaksi secara impulsif jika tidak mengawal perbelanjaan.
Cara Selamat Menggunakan Bank Digital
Keselamatan bukan hanya tanggungjawab bank. Pengguna juga perlu memainkan peranan.
Jangan Kongsi OTP atau TAC
Jangan berikan kod pengesahan kepada sesiapa.
Jangan Kongsi PIN
PIN adalah maklumat peribadi.
Jangan Berikan Kata Laluan
Pegawai bank tidak sepatutnya meminta anda memberikan kata laluan perbankan.
Elakkan Pautan Mencurigakan
Jangan klik pautan yang mendakwa akaun anda akan disekat atau memerlukan pengesahan segera jika anda tidak pasti sumbernya.
Gunakan Aplikasi Rasmi
Muat turun aplikasi daripada sumber rasmi.
Aktifkan Notifikasi
Jika bank menyediakan notifikasi transaksi, aktifkannya supaya anda boleh mengetahui apabila transaksi berlaku.
Kunci Kad Jika Mencurigakan
Jika aplikasi bank menyediakan fungsi untuk menyahaktifkan kad sementara, gunakan fungsi tersebut jika anda mengesyaki kad telah disalahgunakan.
Apa Perlu Buat Jika Telefon Hilang?
Jika telefon yang digunakan untuk perbankan hilang, jangan tunggu.
Langkah yang wajar ialah:
- Hubungi bank melalui saluran rasmi.
- Maklumkan telefon telah hilang.
- Ikuti arahan bank untuk melindungi akaun.
- Sekat atau tukar akses yang berkaitan jika diperlukan.
- Hubungi penyedia telekomunikasi untuk menyekat SIM jika perlu.
- Pantau transaksi akaun.
Jangan menggunakan nombor telefon yang diberikan dalam mesej mencurigakan. Gunakan nombor rasmi yang diperoleh daripada laman web atau aplikasi bank.
Adakah Lima Bank Digital Ini Akan Terus Berkembang?
Perkembangan setakat ini menunjukkan bahawa sektor bank digital Malaysia masih berada pada fasa pertumbuhan.
Bank Negara Malaysia melaporkan bahawa pada akhir 2025, kelima-lima bank digital telah memulakan operasi dan secara kolektif mempunyai sekitar 2.4 juta pelanggan serta RM4.2 bilion deposit. BNM turut melaporkan bahawa sekitar 65% pelanggan terdiri daripada segmen yang tidak atau kurang mendapat perkhidmatan kewangan.
Ini menunjukkan bahawa bank digital bukan sekadar menawarkan aplikasi perbankan yang lebih moden. Ia juga mempunyai peranan dalam memperluaskan akses kepada perkhidmatan kewangan.
Pada masa yang sama, pengguna perlu terus berhati-hati apabila memilih produk kewangan.
Bank digital yang mempunyai aplikasi cantik belum tentu paling sesuai untuk keperluan anda.
Bank yang menawarkan kadar tertinggi pula belum tentu memberikan nilai terbaik jika syarat untuk mendapatkan kadar tersebut terlalu ketat.
Kesimpulan Bahagian 4
Membuka akaun bank digital di Malaysia boleh menjadi pilihan yang mudah untuk pengguna yang selesa mengurus kewangan menggunakan telefon pintar.
Namun, sebelum memilih bank digital, jangan hanya melihat promosi atau kadar simpanan. Bandingkan status lesen, perlindungan PIDM, jenis produk, kadar, syarat, caj, ciri aplikasi, keselamatan dan kesesuaian dengan keperluan kewangan anda.
Bagi pengguna yang mahukan perbankan Islam, AEON Bank dan KAF Digital Bank merupakan dua bank digital Islam berlesen dalam senarai semasa. Bagi pengguna lain, GXBank, Boost Bank dan Ryt Bank menawarkan alternatif dalam kategori bank digital berlesen. BNM dan PIDM masing-masing menyenaraikan kelima-lima institusi tersebut dalam kategori bank digital berlesen dan bank ahli PIDM.
Dengan semakin ramai rakyat Malaysia menggunakan perbankan digital, memahami perbezaan antara bank digital, bank tradisional dan e-wallet akan menjadi semakin penting.
Bahagian 5
Soalan Lazim Mengenai Bank Digital di Malaysia
Selepas melihat senarai, ciri, kelebihan, kekurangan dan cara memilih bank digital, masih terdapat beberapa persoalan yang sering timbul sebelum seseorang membuka akaun.
Bahagian FAQ ini juga penting untuk pengguna yang membuat carian khusus di Google seperti “bank digital terbaik di Malaysia”, “bank digital patuh Syariah”, “Ryt Bank patuh Syariah atau tidak” dan “berapa bank digital di Malaysia”.
Berapa Bank Digital Ada di Malaysia?
Setakat maklumat semasa, terdapat lima bank digital berlesen di Malaysia, iaitu:
- GX Bank Berhad atau GXBank
- Boost Bank Berhad
- AEON Bank (M) Berhad
- KAF Digital Bank Berhad
- YTL Digital Bank Berhad atau Ryt Bank
Bank Negara Malaysia menyenaraikan GXBank, Boost Bank dan Ryt Bank sebagai Licensed Digital Bank, manakala AEON Bank dan KAF Digital Bank sebagai Licensed Islamic Digital Bank.
Apakah Bank Digital Patuh Syariah di Malaysia?
Berdasarkan klasifikasi lesen Bank Negara Malaysia, terdapat dua bank digital Islam berlesen:
- AEON Bank
- KAF Digital Bank
Kedua-duanya disenaraikan sebagai Licensed Islamic Digital Bank.
Jika anda mencari bank digital patuh Syariah, dua nama ini wajar dimasukkan dalam perbandingan anda.
Walau bagaimanapun, pengguna masih perlu melihat produk tertentu yang ingin digunakan kerana struktur akaun, kontrak Syariah, kadar keuntungan dan terma boleh berbeza.
Adakah AEON Bank Patuh Syariah?
Ya. AEON Bank (M) Berhad ialah bank digital Islam berlesen.
Bank Negara Malaysia menyenaraikan AEON Bank dalam kategori Licensed Islamic Digital Bank.
Ini menjadikan AEON Bank salah satu pilihan utama bagi pengguna yang mahukan pengalaman perbankan digital dalam kerangka perbankan Islam.
Namun, sebelum membuka akaun, pengguna perlu membaca dokumen produk dan memahami struktur akaun yang ditawarkan.
Adakah KAF Digital Bank Patuh Syariah?
KAF Digital Bank berada dalam kategori Licensed Islamic Digital Bank menurut direktori Bank Negara Malaysia.
Oleh itu, KAF Digital Bank merupakan salah satu pilihan untuk pengguna yang mencari bank digital Islam di Malaysia.
Sama seperti AEON Bank, pengguna perlu merujuk maklumat produk rasmi bagi mengetahui jenis akaun, ciri, kadar keuntungan, yuran dan syarat yang berkuat kuasa.
Adakah GXBank Patuh Syariah?
GXBank diklasifikasikan oleh Bank Negara Malaysia sebagai Licensed Digital Bank, bukan Licensed Islamic Digital Bank.
Oleh itu, jika anda secara khusus mencari bank digital patuh Syariah, GXBank bukan pilihan dalam kategori bank digital Islam berdasarkan klasifikasi lesen BNM.
Ini tidak bermaksud GXBank tidak boleh digunakan oleh pengguna Muslim. Ia cuma bermaksud GXBank tidak berada dalam kategori bank digital Islam yang dilesenkan di bawah kerangka perbankan Islam.
Adakah Boost Bank Patuh Syariah?
Boost Bank juga diklasifikasikan sebagai Licensed Digital Bank, bukannya Licensed Islamic Digital Bank.
Jadi, bagi pengguna yang mencari produk perbankan digital Islam secara khusus, AEON Bank dan KAF Digital Bank lebih relevan untuk dibandingkan.
Adakah Ryt Bank Patuh Syariah?
Ryt Bank beroperasi di bawah YTL Digital Bank Berhad, yang disenaraikan oleh Bank Negara Malaysia sebagai Licensed Digital Bank.
Ryt Bank bukan dalam kategori Licensed Islamic Digital Bank.
Oleh itu, jika carian anda ialah “Ryt Bank patuh Syariah atau tidak?”, jawapannya berdasarkan klasifikasi lesen BNM ialah Ryt Bank merupakan bank digital berlesen, bukan bank digital Islam berlesen.
Adakah Bank Digital Selamat?
Bank digital yang berlesen merupakan sebahagian daripada sistem perbankan yang dikawal selia.
Bank Negara Malaysia menyenaraikan lima bank digital tersebut dalam direktori peserta sektor kewangan.
Selain itu, PIDM mengesahkan bahawa bank digital berlesen merupakan bank ahli PIDM. Senarai tersebut termasuk GX Bank, Boost Bank, AEON Bank, KAF Digital Bank dan YTL Digital Bank atau Ryt Bank.
Namun, “selamat” tidak bermaksud pengguna boleh mengabaikan keselamatan akaun.
Anda masih perlu:
- Menggunakan kata laluan yang kukuh.
- Tidak berkongsi PIN.
- Tidak berkongsi OTP atau TAC.
- Mengelakkan pautan mencurigakan.
- Memastikan aplikasi adalah aplikasi rasmi.
- Memeriksa notifikasi transaksi.
- Menghubungi bank melalui saluran rasmi jika berlaku sesuatu yang mencurigakan.
Adakah Bank Digital Dilindungi PIDM?
Ya, deposit yang layak dalam bank digital ahli PIDM dilindungi di bawah Sistem Insurans Deposit.
PIDM menyatakan had perlindungan ialah sehingga RM250,000 bagi setiap pendeposit di setiap bank ahli.
Perlindungan ini diberikan secara automatik dan tidak memerlukan pelanggan membayar yuran berasingan untuk mendapatkan perlindungan tersebut.
Perkara penting yang perlu difahami ialah had tersebut adalah bagi setiap pendeposit di setiap bank ahli, bukan RM250,000 untuk setiap akaun.
Adakah E-Wallet Sama Dengan Bank Digital?
Tidak.
Ini merupakan salah satu kekeliruan yang biasa berlaku.
Bank digital ialah bank yang mempunyai lesen perbankan.
E-wallet atau e-money pula merupakan instrumen pembayaran elektronik. Pengeluar e-money bukan bank berlesen dan e-money bukan deposit bank. PIDM menjelaskan bahawa e-money dan bank digital merupakan dua kategori yang berbeza.
Oleh itu, jangan menganggap semua aplikasi yang mempunyai fungsi menyimpan nilai wang sebagai bank digital.
Bank Digital Mana Yang Terbaik di Malaysia?
Tiada satu bank yang boleh dianggap bank digital terbaik di Malaysia untuk semua orang.
Pilihan terbaik bergantung kepada tujuan anda.
Jika anda mementingkan perbankan Islam, anda mungkin mahu membandingkan:
- AEON Bank
- KAF Digital Bank
Jika anda lebih mementingkan pengalaman perbankan digital, simpanan dan transaksi, anda boleh membandingkan:
- GXBank
- Boost Bank
- Ryt Bank
Perbandingan sepatutnya dibuat berdasarkan:
- Kadar simpanan.
- Kadar bonus.
- Syarat promosi.
- Caj.
- Kad debit.
- ATM.
- DuitNow.
- Ciri aplikasi.
- Fungsi simpanan.
- Keselamatan.
- Perlindungan PIDM.
Adakah Bank Digital Sesuai Untuk Menyimpan Wang?
Ya, bank digital boleh digunakan untuk menyimpan wang jika anda memilih produk deposit yang sesuai dan memahami syaratnya.
Namun, jangan memilih akaun semata-mata berdasarkan kadar promosi.
Sebagai contoh, kadar “sehingga” 4% setahun tidak semestinya bermaksud semua baki anda menerima 4%.
Anda perlu menyemak:
- Kadar asas.
- Kadar bonus.
- Jumlah maksimum yang layak.
- Syarat transaksi.
- Tempoh promosi.
- Terma dan syarat.
Ini merupakan salah satu perkara paling penting ketika membuat perbandingan bank digital di Malaysia.
Bolehkah Bank Digital Digunakan Untuk Menerima Gaji?
Secara prinsipnya, akaun bank digital boleh digunakan untuk menerima bayaran atau gaji jika akaun tersebut mempunyai fungsi dan butiran akaun yang diperlukan oleh majikan.
Namun, sebelum menjadikannya akaun gaji utama, periksa kemudahan yang anda perlukan seperti:
- Pindahan wang.
- DuitNow.
- Kad debit.
- ATM.
- Pembayaran bil.
- Had transaksi.
- Sokongan pelanggan.
Jika majikan mempunyai keperluan khusus terhadap bank tertentu, anda juga perlu mengikut keperluan majikan.
Bolehkah Pelajar Membuka Akaun Bank Digital?
Ia bergantung kepada syarat umur dan produk bank.
Sesetengah akaun mungkin hanya tersedia untuk individu yang telah mencapai umur tertentu.
Pelajar perlu menyemak:
- Umur minimum.
- Dokumen diperlukan.
- Deposit minimum.
- Kad debit.
- Had transaksi.
- Syarat pembukaan akaun.
Jangan menganggap semua bank digital mempunyai syarat umur yang sama.
Bolehkah Warga Asing Membuka Akaun Bank Digital di Malaysia?
Keperluan untuk warga asing bergantung kepada bank dan produk.
Bank mungkin memerlukan:
- Pasport yang sah.
- Dokumen imigresen.
- Permit atau visa berkaitan.
- Bukti pekerjaan atau status di Malaysia.
- Bukti alamat.
- Dokumen sokongan lain.
Oleh sebab syarat boleh berbeza, warga asing perlu menyemak terus dengan bank yang dipilih sebelum membuat permohonan.
Bolehkah Saya Mempunyai Akaun Di Lebih Daripada Satu Bank Digital?
Secara umum, seseorang boleh mempunyai akaun dengan lebih daripada satu bank tertakluk kepada syarat setiap bank.
Contohnya, anda boleh menggunakan:
Bank digital pertama: simpanan kecemasan
Bank digital kedua: transaksi harian
Bank tradisional: gaji dan komitmen bulanan
Namun, terlalu banyak akaun juga boleh menyukarkan pengurusan kewangan.
Lebih penting untuk mempunyai sistem yang mudah anda fahami dan konsisten menggunakannya.
Adakah Bank Digital Mempunyai Cawangan Fizikal?
Model bank digital memberi penekanan kepada perkhidmatan melalui saluran digital dan tidak bergantung kepada rangkaian cawangan seperti model perbankan tradisional.
Sebab itu pengguna bank digital perlu bersedia melakukan kebanyakan urusan melalui:
- Aplikasi.
- Perbankan internet.
- Chat atau sokongan digital.
- Pusat khidmat pelanggan.
Jika anda sangat bergantung kepada urusan kaunter, bank tradisional mungkin lebih sesuai untuk sesetengah keperluan.
Apa Kelebihan Utama Bank Digital?
Antara kelebihan utama ialah:
Mudah
Banyak urusan boleh dilakukan menggunakan telefon.
Cepat
Proses tertentu boleh dilakukan tanpa perlu pergi ke cawangan.
Mudah Memantau Wang
Aplikasi boleh memberikan gambaran tentang baki dan transaksi.
Fungsi Simpanan
Sesetengah bank menyediakan fungsi seperti pocket atau jar untuk memisahkan wang mengikut matlamat.
Lebih Banyak Pilihan
Pengguna kini mempunyai lebih banyak pilihan berbanding sebelum pengenalan bank digital.
Apa Kekurangan Bank Digital?
Antara perkara yang perlu dipertimbangkan ialah:
- Bergantung kepada telefon dan internet.
- Kurang interaksi bersemuka.
- Pengurusan tunai mungkin kurang fleksibel berbanding bank yang mempunyai banyak cawangan.
- Pengguna lebih terdedah kepada penipuan digital jika tidak berhati-hati.
- Sesetengah kadar promosi mempunyai syarat tertentu.
Oleh itu, bank digital bukan semestinya sesuai untuk semua orang.
Adakah Berbaloi Membuka Akaun Bank Digital?
Bagi ramai pengguna, ia boleh menjadi pilihan yang praktikal, terutama jika anda banyak menggunakan transaksi digital.
Ia juga boleh menjadi akaun kedua untuk membantu mengasingkan simpanan dan perbelanjaan.
Tetapi anda tidak perlu membuka akaun hanya kerana bank tersebut sedang popular.
Sebelum membuka akaun, tanyakan:
“Apakah tujuan saya membuka akaun ini?”
Jika jawapannya jelas, lebih mudah untuk menentukan bank yang sesuai.
Kesimpulan: Bank Digital Mana Patut Dipilih?
Malaysia kini mempunyai lima bank digital berlesen, iaitu GXBank, Boost Bank, AEON Bank, KAF Digital Bank dan Ryt Bank. BNM mengklasifikasikan GXBank, Boost Bank dan Ryt Bank sebagai Licensed Digital Bank, manakala AEON Bank dan KAF Digital Bank sebagai Licensed Islamic Digital Bank.
Bagi pengguna yang mencari bank digital patuh Syariah, AEON Bank dan KAF Digital Bank merupakan dua pilihan utama berdasarkan kategori lesen mereka.
Bagi pengguna yang lebih mementingkan kemudahan digital, fungsi simpanan, transaksi dan teknologi, GXBank, Boost Bank dan Ryt Bank pula boleh dibandingkan berdasarkan ciri produk masing-masing.
Yang paling penting, jangan memilih bank hanya berdasarkan satu perkara seperti kadar promosi. Lihat keseluruhan pakej termasuk kadar, syarat, caj, ciri aplikasi, kad debit, transaksi, keselamatan dan perlindungan PIDM.
PIDM mengesahkan kelima-lima bank digital tersebut merupakan bank ahli PIDM, dan deposit yang layak dilindungi sehingga RM250,000 bagi setiap pendeposit di setiap bank ahli.
Dengan perkembangan bank digital yang semakin pesat, pengguna Malaysia kini mempunyai lebih banyak pilihan untuk mengurus wang secara digital. Tetapi semakin banyak pilihan yang tersedia, semakin penting untuk kita membaca terma produk dan membuat perbandingan sebelum membuat keputusan.
Ringkasan 5 Bank Digital di Malaysia
| Bank Digital | Bank Digital Islam | Bank Ahli PIDM | Sesuai Dipertimbangkan Untuk |
|---|---|---|---|
| GXBank | Tidak | Ya | Simpanan dan transaksi digital |
| Boost Bank | Tidak | Ya | Simpanan dan transaksi digital |
| AEON Bank | Ya | Ya | Perbankan Islam digital |
| KAF Digital Bank | Ya | Ya | Perbankan Islam digital |
| Ryt Bank | Tidak | Ya | Perbankan digital dan teknologi |
Status kategori lesen dan keahlian PIDM perlu dirujuk kepada sumber rasmi kerana produk, ciri dan terma bank boleh berubah dari semasa ke semasa.
Sumber Rasmi Untuk Semakan
Untuk mendapatkan maklumat paling terkini mengenai bank digital Malaysia, pengguna disarankan merujuk:
- Bank Negara Malaysia – Direktori Peserta Sektor Kewangan
- PIDM – Senarai Bank Ahli
- Laman rasmi setiap bank digital
- Dokumen produk dan terma rasmi bank
Ini penting kerana kadar promosi, syarat akaun, ciri aplikasi dan tawaran bank boleh berubah selepas artikel ini diterbitkan.
Baca juga: