Memerlukan wang tambahan untuk membayar komitmen tertentu, membuat pembelian besar, menyatukan hutang atau menampung keperluan kewangan? Pinjaman peribadi merupakan salah satu bentuk pembiayaan yang ditawarkan oleh bank dan institusi kewangan kepada individu yang memenuhi syarat kelayakan.
Di Malaysia, terdapat pelbagai produk pinjaman dan pembiayaan peribadi daripada bank seperti Maybank, CIMB, Hong Leong Bank dan institusi kewangan lain. Setiap bank mempunyai syarat, jumlah pembiayaan, tempoh bayaran balik, kadar faedah atau kadar keuntungan serta kaedah permohonan yang berbeza.
Sebagai contoh, Maybank Personal Loan kini menawarkan jumlah pinjaman antara RM5,000 hingga RM100,000 dengan tempoh antara 2 hingga 6 tahun, tertakluk kepada syarat dan kelulusan bank. (Maybank2u)
Sementara itu, CIMB Cash Plus Personal Loan menawarkan jumlah sehingga RM100,000 dengan tempoh pembayaran sehingga 7 tahun. CIMB turut memaparkan kadar faedah tetap dan kadar faedah efektif yang berbeza mengikut produk, tempoh dan kriteria kelulusan. (CIMB Malaysia)
Oleh sebab itu, sebelum membuat permohonan, pemohon perlu memahami bukan sahaja syarat pinjaman peribadi, tetapi juga gaji minimum, rekod kredit, komitmen bulanan, kadar faedah, tempoh pinjaman dan jumlah ansuran yang perlu dibayar.
Artikel ini menerangkan perkara penting yang perlu diketahui sebelum memohon pinjaman peribadi di Malaysia, termasuk cara menyemak kelayakan, dokumen yang diperlukan, cara memohon dan cara mengira anggaran ansuran bulanan.
Nota: Syarat, kadar, jumlah pinjaman dan terma produk boleh berubah. Maklumat khusus sesuatu produk hendaklah disemak pada laman rasmi bank sebelum membuat permohonan.
Apa Itu Pinjaman Peribadi?
Pinjaman peribadi ialah kemudahan pembiayaan yang diberikan kepada individu dan biasanya tidak memerlukan cagaran seperti rumah atau tanah. Sesetengah produk juga tidak memerlukan penjamin, bergantung pada syarat bank.
Sebagai contoh, Maybank menerangkan bahawa Maybank Personal Loan ialah pinjaman peribadi tanpa cagaran atau penjamin dengan jadual bayaran balik bulanan yang tetap. (Maybank2u)
Jumlah wang yang diluluskan bergantung kepada penilaian bank terhadap pemohon. Antara perkara yang lazimnya menjadi sebahagian daripada penilaian ialah pendapatan, pekerjaan, komitmen kewangan dan rekod kredit.
Pinjaman peribadi biasanya dibayar semula melalui ansuran bulanan sepanjang tempoh yang dipersetujui. Oleh itu, jumlah yang perlu dibayar setiap bulan bergantung kepada beberapa faktor seperti:
- jumlah pinjaman;
- kadar faedah atau kadar keuntungan;
- tempoh pembiayaan;
- struktur produk;
- caj yang berkaitan; dan
- syarat khusus bank.
Pinjaman Peribadi Bukan Wang Percuma
Perkara paling penting yang perlu difahami ialah pinjaman peribadi tetap merupakan hutang yang perlu dibayar balik.
Sebagai contoh, jika seseorang meminjam RM20,000, jumlah keseluruhan yang dibayar sepanjang tempoh pinjaman bukan semestinya RM20,000 sahaja kerana terdapat kos pembiayaan yang dikenakan mengikut produk yang dipilih.
Sebab itu, jangan melihat kepada jumlah wang yang boleh diperoleh sahaja. Pemohon juga perlu melihat jumlah bayaran balik keseluruhan dan ansuran bulanan sebelum membuat keputusan.
Bank Negara Malaysia juga telah memperkenalkan keperluan berkaitan pembiayaan peribadi yang menekankan amalan pembiayaan yang lebih bertanggungjawab, termasuk pendedahan kadar faedah atau kadar keuntungan efektif. (BNM Alumni)
Dalam bahagian seterusnya, kita akan lihat syarat kelayakan pinjaman peribadi di Malaysia, termasuk persoalan yang sering dicari seperti “berapa gaji minimum untuk pinjaman peribadi?” dan bagaimana bank menilai kelayakan pemohon.
Syarat Kelayakan Pinjaman Peribadi di Malaysia
Syarat kelayakan pinjaman peribadi berbeza mengikut bank dan produk pembiayaan. Tidak semua pemohon yang memenuhi gaji minimum akan mendapat kelulusan kerana bank biasanya turut mengambil kira faktor seperti umur, status pekerjaan, tempoh bekerja, komitmen kewangan dan rekod kredit.
Secara umum, antara perkara yang perlu diperhatikan sebelum membuat permohonan ialah:
- umur pemohon;
- pendapatan bulanan;
- status pekerjaan;
- tempoh bekerja;
- rekod pembayaran kredit;
- komitmen hutang sedia ada;
- dokumen sokongan pendapatan; dan
- syarat khusus bank atau produk yang dipohon.
Oleh itu, gaji minimum pinjaman peribadi tidak boleh dianggap sama untuk semua bank.
Umur Pemohon
Bank biasanya menetapkan julat umur minimum dan maksimum bagi pemohon. Had tersebut boleh berbeza mengikut produk.
Sebagai contoh, CIMB Cash Plus Personal Loan menetapkan pemohon berumur antara 21 hingga 58 tahun pada tarikh permohonan, tertakluk kepada syarat produk.
Pemohon juga perlu mengambil kira umur pada akhir tempoh pembiayaan kerana sesetengah bank menetapkan had umur ketika pinjaman matang.
Pendapatan Minimum
Pendapatan merupakan antara perkara utama yang perlu diperhatikan apabila mencari pinjaman peribadi untuk gaji tertentu.
Sebagai contoh, CIMB menyatakan bahawa CIMB Cash Plus Personal Loan mempunyai keperluan pendapatan kasar minimum RM2,000 sebulan.
Ini bermakna seseorang yang memperoleh RM2,000 sebulan mungkin memenuhi syarat pendapatan asas bagi produk tersebut. Namun begitu, memenuhi syarat gaji minimum tidak bermaksud pinjaman akan diluluskan secara automatik.
Bank masih boleh mengambil kira faktor lain dalam proses penilaian kredit.
Status Pekerjaan
Status pekerjaan juga boleh menjadi sebahagian daripada syarat permohonan.
Pemohon mungkin terdiri daripada:
- pekerja swasta;
- kakitangan kerajaan;
- pekerja profesional;
- individu yang bekerja sendiri; atau
- kategori pekerjaan lain yang diterima oleh bank.
Setiap produk boleh mempunyai syarat yang berbeza. Oleh itu, pemohon perlu menyemak syarat produk secara terus dengan bank yang menawarkan pinjaman tersebut.
Tempoh Bekerja
Sesetengah bank menetapkan tempoh minimum seseorang perlu bekerja sebelum layak membuat permohonan.
Perkara ini penting khususnya bagi:
- pekerja yang baru mendapat pekerjaan;
- pekerja yang baru bertukar majikan;
- pekerja kontrak; dan
- individu yang mempunyai pendapatan tidak tetap.
Bank mungkin meminta dokumen seperti slip gaji dan penyata akaun bank untuk mengesahkan pendapatan pemohon.
Rekod Kredit
CCRIS dan CTOS sering menjadi perhatian apabila seseorang ingin memohon pinjaman peribadi.
CCRIS menyediakan maklumat berkaitan kemudahan kredit seseorang dan rekod pembayaran balik yang dilaporkan oleh institusi kewangan. CTOS pula merupakan agensi pelaporan kredit yang menyediakan maklumat kredit kepada pihak yang dibenarkan.
Mempunyai rekod CCRIS atau CTOS tidak semestinya bermaksud permohonan pinjaman akan ditolak. Sebaliknya, bank akan menilai maklumat kredit bersama faktor lain sebelum membuat keputusan.
Ini juga sebabnya artikel Info360.my seperti Cara Semak CCRIS Secara Online, Cara Semak CTOS Secara Online dan Cara Tingkatkan Skor Kredit boleh menjadi rujukan tambahan sebelum seseorang memohon pinjaman.
Komitmen Hutang Sedia Ada
Selain pendapatan, bank perlu mengambil kira komitmen kewangan pemohon.
Contohnya:
- pinjaman kereta;
- pinjaman rumah;
- pinjaman pendidikan;
- kad kredit;
- pinjaman peribadi sedia ada; dan
- komitmen bulanan lain.
Seseorang yang mempunyai gaji tinggi tetapi komitmen bulanan yang besar tidak semestinya mempunyai kemampuan yang sama dengan seseorang yang mempunyai gaji sama tetapi komitmen lebih rendah.
Oleh sebab itu, sebelum membuat Apply Personal Loan Maybank, permohonan CIMB atau mana-mana bank lain, pemohon wajar mengira kemampuan bayaran balik terlebih dahulu.
Adakah Gaji RM2,000 Boleh Mohon Pinjaman Peribadi?
Ini merupakan antara soalan yang banyak dicari oleh pengguna.
Jawapannya bergantung kepada bank dan produk yang dipilih.
Sebagai contoh, CIMB Cash Plus Personal Loan menetapkan pendapatan kasar minimum RM2,000 sebulan.
Namun, pemohon tidak sepatutnya membuat kesimpulan bahawa semua bank menerima pemohon dengan gaji RM2,000.
Syarat pinjaman peribadi gaji RM2,000 perlu disemak mengikut produk kerana setiap bank mempunyai kriteria tersendiri.
Begitu juga dengan carian seperti:
“Maybank Personal Loan minimum salary”
dan
“Maybank Personal Loan Government”
Kedua-duanya merujuk kepada perkara yang lebih khusus dan perlu dibezakan daripada syarat pinjaman peribadi umum.
Dalam bahagian seterusnya, kita akan masuk kepada dokumen yang diperlukan untuk memohon pinjaman peribadi, termasuk dokumen bagi pekerja makan gaji, kakitangan kerajaan dan individu yang bekerja sendiri.
Dokumen yang Diperlukan untuk Memohon Pinjaman Peribadi
Selepas mengetahui syarat kelayakan, langkah seterusnya ialah menyediakan dokumen pinjaman peribadi. Dokumen yang diperlukan bergantung kepada bank, jenis pekerjaan dan cara pendapatan diterima.
Secara umum, pemohon perlu menyediakan dokumen untuk mengesahkan identiti, pendapatan dan status pekerjaan atau perniagaan.
Dokumen Asas yang Biasanya Diperlukan
Antara dokumen yang mungkin diminta oleh bank ialah:
- Kad Pengenalan (MyKad) depan dan belakang
- Slip gaji terkini
- Penyata bank
- Penyata KWSP
- Borang EA atau Borang BE
- Dokumen pendaftaran perniagaan bagi individu bekerja sendiri
- Borang B dan bukti bayaran cukai bagi sesetengah pemohon bekerja sendiri
- Dokumen tambahan berkaitan sumber pendapatan lain, jika diperlukan
Walau bagaimanapun, jangan menganggap semua bank memerlukan dokumen yang sama. Keperluan boleh berbeza mengikut produk dan profil pemohon.
Dokumen untuk Pekerja Bergaji
Sebagai contoh, bagi permohonan Maybank Personal Loan, Maybank menyenaraikan salinan MyKad serta dokumen pengesahan pendapatan seperti slip gaji, Borang EA, penyata EPF/KWSP, Borang BE bersama resit cukai rasmi atau penyata akaun yang menunjukkan kemasukan gaji, bergantung kepada keadaan pemohon. (Maybank2u)
Bagi CIMB Cash Plus Personal Loan, dokumen pendapatan pula berbeza mengikut kategori pendapatan. Pemohon berpendapatan tetap atau berubah mungkin perlu menyediakan slip gaji dan/atau penyata bank atau penyata EPF, bergantung kepada jenis majikan dan struktur pendapatan. (CIMB Malaysia)
Ini menunjukkan bahawa menyediakan dokumen yang lengkap boleh membantu proses permohonan berjalan dengan lebih lancar.
Dokumen untuk Individu Bekerja Sendiri
Individu yang bekerja sendiri biasanya perlu memberikan bukti bahawa perniagaan mereka benar-benar beroperasi dan mempunyai pendapatan.
Sebagai contoh, Maybank menyenaraikan dokumen seperti pendaftaran perniagaan serta Borang B dengan resit cukai rasmi atau penyata bank terkini, bergantung kepada keperluan permohonan. (Maybank2u)
Bagi CIMB Cash Plus Personal Loan pula, pemohon bekerja sendiri perlu menyediakan dokumen pendaftaran perniagaan serta dokumen pendapatan seperti penyata bank syarikat atau Borang B/BE dan bukti berkaitan cukai, mengikut pilihan dokumen yang diterima. (CIMB Malaysia)
Bagaimana dengan Hong Leong Bank?
Bagi pinjaman peribadi Hong Leong Bank, dokumen yang diperlukan juga bergantung kepada kategori pemohon.
Laman rasmi Hong Leong Bank menyenaraikan MyKad dan pelbagai dokumen pendapatan seperti slip gaji, penyata bank, penyata KWSP, Borang BE atau dokumen cukai yang berkaitan. Bagi individu bekerja sendiri, dokumen pendaftaran perniagaan dan bukti pendapatan turut diperlukan. (Hong Leong Bank)
Ini penting bagi pengguna yang mencari syarat kelayakan pinjaman peribadi Hong Leong Bank, kerana syarat dokumen tidak semestinya sama dengan Maybank atau CIMB.
Jadual Ringkas Dokumen Mengikut Profil Pemohon
| Profil pemohon | Contoh dokumen yang mungkin diperlukan |
|---|---|
| Pekerja bergaji tetap | MyKad, slip gaji, penyata bank, KWSP/EA/BE |
| Pekerja dengan pendapatan berubah | MyKad, slip gaji/komisen, penyata bank, KWSP |
| Kakitangan kerajaan | MyKad, dokumen pendapatan dan dokumen tambahan mengikut bank |
| Bekerja sendiri | MyKad, pendaftaran perniagaan, penyata bank, Borang B/BE |
| Pemilik syarikat | Dokumen syarikat, dokumen cukai dan penyata bank |
| Rakyat Malaysia bekerja di Singapura | Dokumen pekerjaan, CPF/NOA dan bukti kemasukan gaji, mengikut bank |
Nota: Jadual ini ialah panduan umum. Dokumen sebenar hendaklah disemak pada laman rasmi bank kerana keperluan boleh berubah mengikut produk dan profil pemohon.
Sediakan Dokumen Sebelum Membuat Permohonan
Sebelum menekan butang Apply Personal Loan Maybank, membuat permohonan CIMB atau memohon pinjaman peribadi Hong Leong Bank, sebaiknya pastikan semua dokumen berkaitan sudah tersedia.
Bagi permohonan dalam talian, bank mungkin meminta dokumen dimuat naik dalam format tertentu. Sebagai contoh, Hong Leong Bank menyatakan bahawa dokumen seperti MyKad, dokumen cukai dan bukti pendapatan perlu dimuat naik semasa proses permohonan dalam talian bagi kategori pemohon tertentu. (Hong Leong Bank)
Dokumen yang jelas, lengkap dan masih dalam tempoh yang diterima bank juga dapat mengurangkan kemungkinan pemohon perlu menyerahkan dokumen tambahan.
Seterusnya, kita akan masuk kepada cara memohon pinjaman peribadi secara online, termasuk bagaimana proses permohonan biasanya berjalan dari awal sehingga keputusan bank.
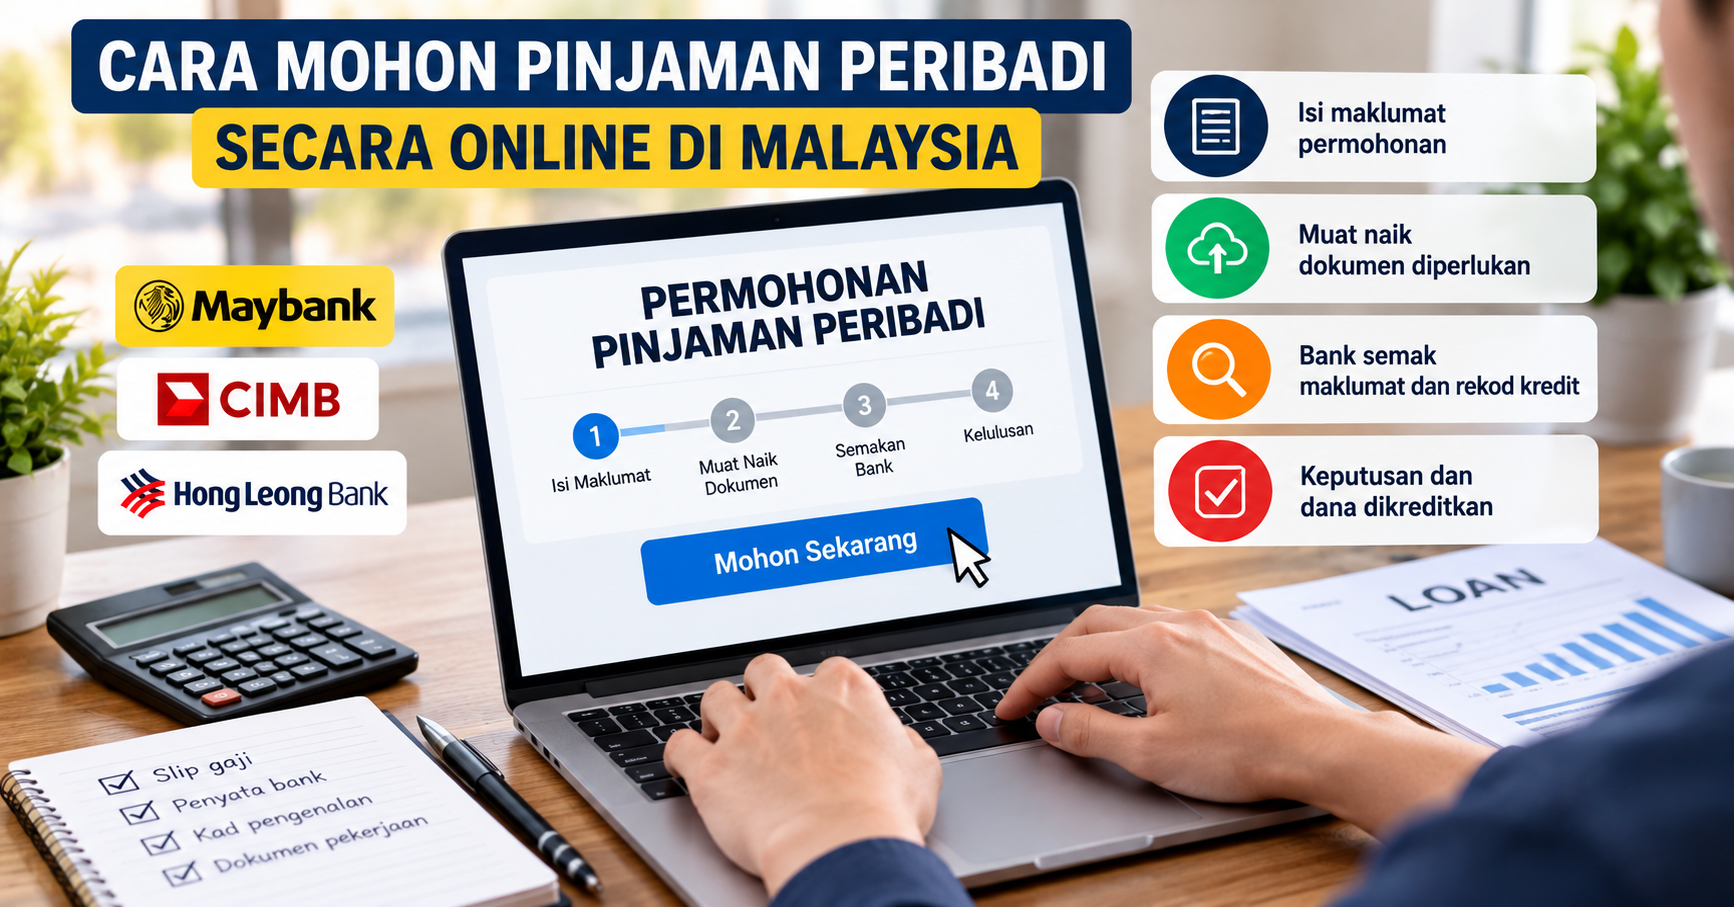
Cara Mohon Pinjaman Peribadi Secara Online
Pada masa kini, banyak bank menyediakan kemudahan permohonan pinjaman atau pembiayaan peribadi secara dalam talian. Kaedah ini membolehkan pemohon mengisi maklumat permohonan dan menghantar dokumen sokongan tanpa perlu hadir ke cawangan dalam sesetengah keadaan.
Walau bagaimanapun, permohonan secara online tidak bermaksud kelulusan adalah automatik. Bank masih perlu membuat penilaian terhadap kelayakan dan kemampuan pemohon.
Langkah 1: Tentukan Jumlah yang Diperlukan
Sebelum membuat permohonan, tentukan jumlah wang yang benar-benar diperlukan.
Sebagai contoh, jika keperluan sebenar ialah RM20,000, elakkan memohon jumlah yang jauh lebih tinggi hanya kerana had maksimum produk membenarkannya.
Jumlah pinjaman yang lebih tinggi biasanya bermaksud komitmen bayaran balik yang lebih besar atau tempoh pembayaran yang lebih panjang.
Langkah 2: Semak Syarat Kelayakan
Semak dahulu perkara seperti:
- umur minimum dan maksimum;
- pendapatan minimum;
- status pekerjaan;
- tempoh bekerja;
- kewarganegaraan;
- dokumen yang diperlukan;
- jumlah minimum dan maksimum pembiayaan; dan
- tempoh pembayaran balik.
Sebagai contoh, pengguna yang mencari Maybank Personal Loan minimum salary perlu melihat syarat produk Maybank yang sedang ditawarkan, manakala pengguna yang mencari CIMB Cash Plus Personal Loan perlu merujuk kepada syarat khusus produk CIMB tersebut.
Jangan menggunakan syarat satu bank untuk membuat kesimpulan mengenai bank yang lain.
Langkah 3: Semak Rekod Kredit
Sebelum membuat permohonan, pemohon boleh menyemak kedudukan kredit sendiri.
Ini penting kerana rekod pembayaran balik kemudahan kredit terdahulu merupakan antara maklumat yang boleh digunakan dalam proses penilaian kredit.
Jika anda belum pernah membuat semakan, anda boleh merujuk artikel Info360.my:
Cara Semak CCRIS Secara Online
dan
Cara Semak CTOS Secara Online
Semakan awal membolehkan pemohon mengetahui maklumat kredit yang berkaitan sebelum menghantar permohonan baharu.
Langkah 4: Kira Kemampuan Bayaran Balik
Jangan hanya bertanya:
“Berapa banyak bank boleh pinjamkan kepada saya?”
Soalan yang lebih penting ialah:
“Berapa jumlah ansuran yang mampu saya bayar setiap bulan?”
Sebagai contoh, seseorang yang mempunyai pendapatan RM3,000 mungkin mempunyai komitmen bulanan yang sangat berbeza daripada pemohon lain yang turut memperoleh RM3,000.
Oleh itu, kira:
Pendapatan bersih – komitmen bulanan – perbelanjaan asas = baki kemampuan
Pengiraan ini bukan formula kelulusan bank, tetapi boleh digunakan sebagai pemeriksaan kewangan peribadi sebelum membuat permohonan.
Langkah 5: Bandingkan Kos Pembiayaan
Jangan membandingkan pinjaman hanya berdasarkan kadar yang dipaparkan dalam iklan.
Perhatikan juga:
- kadar faedah atau kadar keuntungan;
- effective interest rate (EIR) jika dinyatakan;
- jumlah bayaran balik;
- tempoh pinjaman;
- ansuran bulanan;
- caj atau fi berkaitan; dan
- terma penyelesaian awal.
Perbezaan antara kadar yang diiklankan dan kos pembiayaan sebenar boleh menyebabkan dua pinjaman dengan kadar nominal yang kelihatan sama mempunyai kos keseluruhan yang berbeza.
Langkah 6: Buat Permohonan Melalui Saluran Rasmi
Jika anda ingin Apply Personal Loan Maybank, gunakan saluran rasmi Maybank.
Begitu juga, permohonan CIMB Cash Plus Personal Loan hendaklah dibuat melalui saluran rasmi CIMB.
Elakkan memberikan salinan MyKad, slip gaji, penyata bank atau maklumat perbankan kepada individu atau laman web yang tidak dapat disahkan sebagai saluran rasmi bank.
Ini amat penting kerana permohonan pinjaman melibatkan maklumat peribadi dan kewangan yang sensitif.
Langkah 7: Isi Maklumat dengan Tepat
Semasa mengisi borang, pastikan maklumat seperti berikut adalah benar:
- nama penuh;
- nombor kad pengenalan;
- alamat;
- majikan;
- jawatan;
- pendapatan;
- tempoh bekerja;
- komitmen kewangan; dan
- maklumat hubungan.
Jangan menaikkan jumlah pendapatan atau menyembunyikan maklumat kewangan semata-mata untuk meningkatkan peluang permohonan.
Bank akan membuat penilaian berdasarkan maklumat dan dokumen yang diberikan.
Langkah 8: Muat Naik Dokumen
Selepas mengisi borang, pemohon mungkin perlu memuat naik dokumen sokongan seperti slip gaji, penyata bank, KWSP atau dokumen cukai.
Pastikan:
- dokumen jelas;
- semua halaman diperlukan disertakan;
- maklumat tidak dipotong;
- dokumen masih relevan; dan
- fail dimuat naik mengikut format yang ditetapkan.
Langkah 9: Tunggu Proses Penilaian
Selepas permohonan dihantar, bank akan menjalankan proses penilaian.
Keputusan boleh bergantung kepada beberapa faktor dan bukan semata-mata kepada jumlah gaji.
Jika bank memerlukan dokumen tambahan atau pengesahan maklumat, pemohon mungkin dihubungi.
Langkah 10: Semak Tawaran Sebelum Menerima
Jika permohonan diluluskan, jangan terus melihat jumlah wang yang ditawarkan sahaja.
Semak dahulu:
Jumlah pinjaman + kadar/caj + tempoh + ansuran bulanan + jumlah bayaran balik
Pastikan anda memahami terma sebelum menerima tawaran.
Ini amat penting bagi pengguna yang mencari Maybank Personal Loan 2026, CIMB Cash Plus Personal Loan atau mana-mana produk pinjaman lain kerana terma produk boleh berubah dari semasa ke semasa.
Berhati-hati dengan “Agent Pinjaman” di Media Sosial
Pemohon juga perlu berhati-hati dengan pihak yang mendakwa boleh menjamin kelulusan pinjaman.
Antara tanda yang perlu diberi perhatian ialah permintaan untuk:
- bayaran pendahuluan sebelum pinjaman diproses;
- OTP atau TAC;
- kata laluan perbankan internet;
- PIN;
- maklumat kad ATM;
- atau maklumat perbankan yang tidak diperlukan untuk proses rasmi.
Untuk mendapatkan maklumat produk, gunakan laman web rasmi bank atau saluran hubungan rasmi bank.
Ini juga lebih selamat berbanding mencari nombor telefon daripada iklan atau akaun media sosial yang tidak dapat disahkan.
Seterusnya kita akan masuk kepada bahagian yang sangat penting untuk SEO artikel ini: bagaimana bank menilai permohonan pinjaman, termasuk pendapatan, DSR, CCRIS, CTOS dan komitmen hutang sedia ada.
Bagaimana Bank Menilai Permohonan Pinjaman Peribadi?
Memenuhi syarat minimum pinjaman peribadi tidak bermaksud permohonan akan diluluskan secara automatik. Bank biasanya menjalankan penilaian kredit untuk menentukan sama ada pemohon mampu memenuhi bayaran balik berdasarkan maklumat kewangan dan dokumen yang diberikan.
Antara perkara yang boleh menjadi sebahagian daripada penilaian ialah pendapatan, komitmen hutang, sejarah pembayaran kredit dan profil pemohon.
Pendapatan Bulanan
Pendapatan merupakan antara maklumat penting dalam penilaian kemampuan membayar balik.
Bank boleh meminta dokumen seperti:
- slip gaji;
- penyata bank;
- penyata KWSP;
- borang cukai; atau
- dokumen lain yang berkaitan dengan pendapatan.
Pendapatan yang lebih tinggi tidak semestinya menjamin kelulusan kerana bank juga perlu melihat jumlah komitmen sedia ada.
Debt Service Ratio (DSR)
Debt Service Ratio (DSR) ialah ukuran yang digunakan untuk melihat bahagian pendapatan yang digunakan bagi membayar komitmen hutang.
Secara mudah, formula asasnya boleh ditulis seperti berikut:
DSR = Jumlah komitmen hutang bulanan ÷ Pendapatan bulanan × 100
Sebagai contoh, jika pendapatan bulanan seseorang ialah RM4,000 dan jumlah komitmen hutang bulanannya RM1,600:
RM1,600 ÷ RM4,000 × 100 = 40%
Ini bermakna kira-kira 40% daripada pendapatan tersebut digunakan untuk komitmen hutang.
Namun, angka ini hanyalah contoh pengiraan, bukannya had kelayakan universal. Bank yang berbeza boleh mempunyai kaedah dan kriteria penilaian tersendiri.
Komitmen Kewangan Sedia Ada
Sebelum memberikan pinjaman baharu, bank perlu mengambil kira hutang atau komitmen yang sedang ditanggung pemohon.
Contohnya:
| Komitmen | Contoh bayaran bulanan |
|---|---|
| Pinjaman rumah | RM1,000 |
| Pinjaman kereta | RM600 |
| Kad kredit | RM300 |
| Pinjaman peribadi | RM400 |
| Jumlah | RM2,300 |
Jika pemohon kemudian memohon pinjaman peribadi baharu, bayaran ansuran baharu perlu diambil kira dalam keseluruhan kemampuan kewangan.
Sebab itu seseorang dengan gaji RM5,000 tidak semestinya mempunyai kelayakan yang sama seperti pemohon lain yang memperoleh RM5,000 tetapi mempunyai komitmen hutang yang lebih rendah.
Rekod CCRIS
CCRIS mengandungi maklumat kredit yang dilaporkan oleh institusi kewangan kepada Bank Negara Malaysia.
Antara maklumat yang boleh terdapat dalam laporan CCRIS ialah kemudahan kredit dan rekod pembayaran balik.
Rekod pembayaran yang baik boleh membantu memberikan gambaran bahawa pemohon menguruskan komitmen kreditnya dengan teratur. Sebaliknya, tunggakan atau sejarah pembayaran yang kurang baik boleh menjadi faktor yang perlu dinilai oleh pemberi kredit.
Namun, CCRIS bukanlah sistem yang secara automatik menentukan seseorang itu “layak” atau “tidak layak” mendapatkan pinjaman.
Rekod CTOS
CTOS pula ialah salah satu agensi pelaporan kredit di Malaysia.
Laporan kredit boleh mengandungi pelbagai maklumat berkaitan kredit dan rekod kewangan seseorang, bergantung kepada sumber data yang tersedia dan jenis laporan.
Mempunyai rekod CTOS tidak bermaksud seseorang pasti tidak boleh mendapatkan pinjaman.
Bank akan membuat keputusan berdasarkan penilaian mereka sendiri dan maklumat yang berkaitan dengan permohonan.
Oleh itu, pemohon yang ingin membuat permohonan pinjaman peribadi boleh menyemak laporan kredit terlebih dahulu untuk memastikan maklumat yang terdapat di dalamnya adalah tepat.
Stabiliti Pekerjaan dan Pendapatan
Bank juga mungkin melihat kestabilan sumber pendapatan pemohon.
Perkara ini boleh menjadi lebih penting bagi pemohon yang:
- baru bekerja;
- bekerja secara kontrak;
- bekerja sendiri;
- memperoleh pendapatan melalui komisen; atau
- mempunyai pendapatan yang berubah-ubah setiap bulan.
Keperluan sebenar bergantung kepada produk dan polisi bank.
Jenis Pekerjaan
Carian seperti “Maybank Personal Loan Government” menunjukkan terdapat pemohon yang secara khusus mencari pinjaman berdasarkan status sebagai kakitangan kerajaan.
Walaupun status pekerjaan boleh menjadi salah satu faktor dalam syarat produk tertentu, pemohon tetap perlu melihat syarat sebenar produk yang ditawarkan.
Begitu juga, pekerja swasta dan individu bekerja sendiri perlu merujuk kepada syarat produk yang ingin dipohon.
Jumlah Pinjaman yang Dipohon
Jumlah yang diminta turut penting.
Contohnya, seseorang dengan pendapatan RM3,000 mungkin memohon RM5,000, RM20,000 atau RM50,000. Walaupun pendapatan bulanannya sama, tahap komitmen yang terhasil daripada jumlah pembiayaan tersebut adalah berbeza.
Sebab itu, jangan memilih jumlah pinjaman hanya berdasarkan jumlah maksimum yang ditawarkan oleh bank.
Jumlah yang dipohon sepatutnya mempunyai tujuan yang jelas dan masih berada dalam kemampuan kewangan pemohon.
Mengapa Permohonan Pinjaman Boleh Ditolak?
Tiada satu sebab tunggal yang boleh digunakan untuk semua kes kerana keputusan adalah bergantung kepada penilaian bank.
Antara keadaan yang boleh menjadi faktor dalam penilaian termasuk:
- pendapatan tidak memenuhi syarat produk;
- komitmen hutang yang tinggi;
- rekod pembayaran kredit yang kurang baik;
- dokumen tidak lengkap;
- maklumat permohonan tidak dapat disahkan;
- tempoh pekerjaan yang belum memenuhi syarat;
- profil pemohon tidak memenuhi kriteria produk; atau
- faktor penilaian kredit lain yang digunakan oleh bank.
Oleh itu, gagal mendapatkan satu pinjaman tidak semestinya bermaksud seseorang tidak layak mendapatkan semua jenis pinjaman. Setiap bank dan produk mempunyai kriteria tersendiri.
Pada bahagian seterusnya, kita akan masuk kepada perkara yang sangat dicari pengguna iaitu cara kira ansuran pinjaman peribadi, termasuk contoh RM10,000, RM20,000, RM30,000 dan RM50,000 serta bagaimana kalkulator pinjaman peribadi boleh digunakan.
Cara Kira Ansuran Pinjaman Peribadi
Sebelum mengambil pinjaman peribadi, perkara paling penting ialah mengetahui anggaran bayaran balik setiap bulan. Ini membantu pemohon menentukan sama ada jumlah pinjaman yang dipilih sesuai dengan kemampuan kewangan sendiri.
Ramai pengguna mencari kalkulator pinjaman peribadi atau personal loan calculator kerana pengiraan manual boleh menjadi rumit, khususnya apabila kadar, tempoh dan struktur pembiayaan berbeza antara bank.
Namun, terdapat satu perkara penting yang perlu difahami:
Jangan menganggap semua pinjaman peribadi dikira menggunakan formula yang sama.
Sesetengah produk menggunakan kadar faedah tetap, manakala produk pembiayaan Islam mungkin menggunakan kadar keuntungan dan struktur yang berbeza. Oleh itu, angka yang diperoleh daripada kalkulator umum hendaklah dianggap sebagai anggaran, kecuali kalkulator tersebut menggunakan formula dan kadar sebenar produk berkenaan.
Formula Asas untuk Anggaran Pinjaman Berkadar Tetap
Sebagai contoh mudah, jika sesuatu produk menggunakan kadar faedah tetap tahunan, anggaran faedah boleh dikira menggunakan formula:
Faedah = Jumlah Pinjaman × Kadar Faedah Tahunan × Tempoh (tahun)
Kemudian:
Jumlah Bayaran Balik = Jumlah Pinjaman + Jumlah Faedah
Dan:
Ansuran Bulanan = Jumlah Bayaran Balik ÷ Bilangan Bulan
Formula ini sesuai untuk contoh penerangan, tetapi bukan formula universal untuk semua produk pinjaman peribadi.
Contoh Pinjaman RM10,000
Katakan seseorang mengambil pinjaman sebanyak RM10,000 untuk tempoh 5 tahun dengan kadar contoh 5% setahun.
Pengiraan contoh:
RM10,000 × 5% × 5 tahun = RM2,500
Jumlah bayaran balik:
RM10,000 + RM2,500 = RM12,500
Tempoh:
5 tahun × 12 bulan = 60 bulan
Anggaran ansuran:
RM12,500 ÷ 60 = RM208.33 sebulan
Jadi, berdasarkan contoh matematik sahaja, ansuran ialah kira-kira RM208.33 sebulan.
Angka sebenar produk bank boleh berbeza kerana struktur pengiraan, kadar efektif, fi dan terma produk mungkin berbeza.
Contoh Pinjaman RM20,000
Dengan menggunakan kadar contoh yang sama iaitu 5% setahun untuk tempoh 5 tahun:
RM20,000 × 5% × 5 = RM5,000
Jumlah bayaran balik:
RM25,000
Anggaran ansuran bulanan:
RM25,000 ÷ 60 = RM416.67
Contoh Pinjaman RM30,000
Pengiraan contoh:
RM30,000 × 5% × 5 = RM7,500
Jumlah bayaran balik:
RM37,500
Anggaran ansuran:
RM37,500 ÷ 60 = RM625 sebulan
Contoh Pinjaman RM50,000
Pengiraan contoh:
RM50,000 × 5% × 5 = RM12,500
Jumlah bayaran balik:
RM62,500
Anggaran ansuran:
RM62,500 ÷ 60 = RM1,041.67 sebulan
Jadual Contoh Ansuran Pinjaman
| Jumlah Pinjaman | Tempoh | Kadar Contoh | Jumlah Bayaran Balik | Anggaran Ansuran |
|---|---|---|---|---|
| RM10,000 | 5 tahun | 5% | RM12,500 | RM208.33 |
| RM20,000 | 5 tahun | 5% | RM25,000 | RM416.67 |
| RM30,000 | 5 tahun | 5% | RM37,500 | RM625.00 |
| RM50,000 | 5 tahun | 5% | RM62,500 | RM1,041.67 |
Nota: Semua angka dalam jadual ini ialah contoh pengiraan menggunakan kadar tetap 5% setahun. Ia bukan kadar atau tawaran sebenar mana-mana bank.
Apa Itu Personal Loan Calculator?
Personal loan calculator atau kalkulator pinjaman peribadi ialah alat yang digunakan untuk menganggarkan bayaran balik berdasarkan beberapa input seperti:
- jumlah pinjaman;
- kadar faedah atau kadar keuntungan;
- tempoh pinjaman; dan
- struktur pengiraan produk.
Sebagai contoh, pengguna yang mencari Maybank Personal Loan calculator biasanya mahu mengetahui berapa anggaran bayaran bulanan berdasarkan jumlah dan tempoh pinjaman yang ingin dipohon.
Begitu juga pengguna yang mencari CIMB personal loan calculator mungkin ingin membandingkan jumlah ansuran berdasarkan produk CIMB yang dipertimbangkan.
Kalkulator sangat berguna untuk membuat anggaran awal, tetapi keputusan akhir perlu berdasarkan jadual bayaran balik atau tawaran rasmi bank.
Mengapa Kadar Efektif Penting?
Pemohon tidak sepatutnya melihat kadar yang diiklankan sahaja.
Sebagai contoh, dua produk mungkin memaparkan kadar nominal yang kelihatan hampir sama tetapi menghasilkan kos pembiayaan yang berbeza apabila struktur pengiraan dan tempoh bayaran balik diambil kira.
Bank Negara Malaysia telah menetapkan keperluan berkaitan pendedahan kadar efektif bagi pembiayaan peribadi sebagai sebahagian daripada langkah untuk meningkatkan ketelusan kepada pengguna.
Sebab itu, apabila membandingkan pinjaman, lihat sekurang-kurangnya:
kadar + tempoh + ansuran bulanan + jumlah bayaran balik + kadar efektif + caj berkaitan.
Ini jauh lebih berguna daripada hanya membandingkan satu angka kadar faedah.
Jangan Hanya Fokus kepada Ansuran Bulanan
Pinjaman dengan tempoh lebih panjang biasanya boleh menghasilkan ansuran bulanan yang lebih rendah, tetapi jumlah kos pembiayaan sepanjang tempoh pinjaman boleh menjadi lebih tinggi.
Sebagai contoh, seseorang mungkin memilih tempoh 7 tahun kerana ansuran bulanannya lebih rendah berbanding tempoh 3 tahun. Namun, pemohon perlu melihat jumlah keseluruhan yang akan dibayar sehingga pinjaman selesai.
Oleh itu, gunakan kalkulator untuk melihat kedua-dua perkara:
Berapa saya bayar setiap bulan?
dan
Berapa jumlah keseluruhan yang saya bayar?
Ini akan membantu pemohon membuat perbandingan yang lebih bermaklumat.
Seterusnya kita akan masuk kepada perbandingan produk utama seperti Maybank Personal Loan, CIMB Cash Plus Personal Loan dan Hong Leong Bank, termasuk syarat, minimum gaji dan perkara yang perlu disemak sebelum memohon.
Perbandingan Pinjaman Peribadi Maybank, CIMB dan Hong Leong Bank
Selepas memahami syarat umum dan cara pengiraan ansuran, pemohon biasanya akan mula mencari pinjaman peribadi daripada bank tertentu. Antara nama yang sering dicari ialah Maybank, CIMB dan Hong Leong Bank.
Namun, setiap produk mempunyai syarat dan struktur yang berbeza. Oleh itu, perbandingan perlu dibuat berdasarkan maklumat rasmi semasa, bukan hanya berdasarkan iklan atau jumlah pinjaman maksimum.
Maybank Personal Loan
Maybank Personal Loan ialah antara produk pinjaman peribadi yang boleh dipohon oleh warganegara Malaysia yang memenuhi syarat kelayakan.
Berdasarkan maklumat rasmi Maybank yang tersedia ketika artikel ini dikemas kini, pemohon perlu berumur antara 21 hingga 60 tahun dan mempunyai pendapatan tahunan minimum RM30,000, bersamaan kira-kira RM2,500 sebulan. Jumlah pinjaman adalah antara RM5,000 hingga RM100,000, manakala tempoh bayaran balik adalah antara 1 hingga 6 tahun. Kelulusan tertakluk kepada penilaian kredit. (Maybank2u)
Ini penting bagi pengguna yang membuat carian seperti:
- Maybank Personal Loan 2026
- Maybank Personal Loan minimum salary
- Apply Personal Loan Maybank
- Maybank Personal Loan calculator
Untuk permohonan, pengguna hendaklah mendapatkan maklumat terkini dan menggunakan saluran rasmi Maybank.
Maybank Personal Loan Minimum Salary
Berdasarkan syarat pendapatan rasmi yang dinyatakan Maybank, minimum pendapatan ialah RM30,000 setahun. Ini bersamaan kira-kira RM2,500 sebulan jika dibahagikan kepada 12 bulan. (Maybank2u)
Namun, angka gaji minimum bukan jaminan kelulusan. Bank masih menjalankan penilaian kredit terhadap setiap permohonan.
Maybank Personal Loan Calculator
Pengguna yang ingin mengetahui anggaran bayaran bulanan boleh menggunakan kalkulator atau jadual bayaran yang disediakan oleh bank.
Pengiraan sebenar perlu mengambil kira:
- jumlah pinjaman;
- kadar yang ditawarkan;
- tempoh pinjaman;
- ansuran bulanan; dan
- jumlah keseluruhan bayaran balik.
Oleh itu, Maybank Personal Loan calculator lebih sesuai digunakan untuk membuat anggaran sebelum permohonan.
Maybank Personal Loan Government
Bagi kakitangan kerajaan, jangan terus menganggap semua produk Maybank Personal Loan mempunyai syarat yang sama dengan produk khusus untuk sektor awam.
Pemohon perlu menyemak produk dan kelayakan semasa melalui Maybank kerana terdapat perbezaan antara kemudahan pembiayaan berdasarkan kategori pemohon.
CIMB Cash Plus Personal Loan
CIMB Cash Plus Personal Loan pula merupakan salah satu produk yang mempunyai maklumat kelayakan yang agak jelas pada laman rasmi CIMB.
CIMB menyatakan produk ini terbuka kepada warganegara Malaysia berumur 21 hingga 58 tahun, dengan pendapatan kasar minimum RM2,000 sebulan. Pemohon juga perlu bekerja lebih daripada enam bulan berturut-turut, manakala individu bekerja sendiri perlu mempunyai perniagaan yang aktif lebih daripada 24 bulan. (CIMB Malaysia)
Jumlah pinjaman yang ditawarkan adalah sehingga RM100,000, dengan tempoh pembayaran balik sehingga 7 tahun. (CIMB Malaysia)
CIMB pada masa ini memaparkan kadar faedah tetap serendah 4.38% setahun, tetapi kadar sebenar bergantung kepada penilaian dan kelulusan bank. CIMB turut memaparkan kadar faedah efektif yang berbeza daripada kadar tetap yang diiklankan. (CIMB Malaysia)
Ini merupakan contoh yang baik mengapa pemohon tidak sepatutnya membandingkan pinjaman hanya berdasarkan satu angka kadar.
CIMB Cash Plus Personal Loan Contact Number
Pengguna yang membuat carian “CIMB Cash Plus personal loan contact number” perlu mendapatkan nombor telefon melalui saluran rasmi CIMB, bukannya nombor telefon yang ditemui secara rawak dalam iklan media sosial atau laman web pihak ketiga.
CIMB juga menyediakan saluran permohonan dan maklumat rasmi bagi Cash Plus Personal Loan melalui laman webnya. (CIMB Malaysia)
Ini amat penting kerana permohonan pinjaman melibatkan maklumat seperti MyKad, pendapatan dan maklumat kewangan.
CIMB Personal Loan Calculator
CIMB turut menyediakan kemudahan pengiraan untuk membantu pemohon mendapatkan gambaran mengenai bayaran bulanan.
Walau bagaimanapun, CIMB sendiri menyatakan bahawa hasil kalkulator adalah untuk ilustrasi sahaja, tidak mewakili kelulusan pinjaman dan tertakluk kepada penilaian kredit bank. (CIMB Malaysia)
Pinjaman Peribadi Hong Leong Bank
Pinjaman Peribadi Hong Leong Bank pula menawarkan pinjaman tanpa cagaran atau penjamin.
Berdasarkan maklumat rasmi HLB, pemohon warganegara Malaysia perlu berumur antara 21 hingga 60 tahun dan mempunyai pendapatan minimum RM24,000 setahun, iaitu bersamaan kira-kira RM2,000 sebulan. Jumlah pinjaman adalah antara RM5,000 hingga RM250,000, manakala tempoh pembayaran balik adalah antara 2 hingga 5 tahun. Semua permohonan tertakluk kepada penilaian kredit. (Hong Leong Bank)
Ini menjadikan keyword seperti “syarat kelayakan pinjaman peribadi Hong Leong Bank” relevan untuk pengguna yang ingin mengetahui kelayakan sebelum membuat permohonan.
HLB juga menyediakan permohonan melalui cawangan, laman web dan HLB Connect Online Banking. (Hong Leong Bank)
Perbandingan Ringkas
| Perkara | Maybank Personal Loan | CIMB Cash Plus Personal Loan | Hong Leong Personal Loan |
|---|---|---|---|
| Umur | 21–60 tahun | 21–58 tahun* | 21–60 tahun |
| Pendapatan minimum | RM30,000 setahun | RM2,000 sebulan | RM24,000 setahun |
| Jumlah pinjaman | RM5,000–RM100,000 | Sehingga RM100,000 | RM5,000–RM250,000 |
| Tempoh maksimum | 6 tahun | 7 tahun | 5 tahun |
| Cagaran/penjamin | Tidak diperlukan | Tidak bercagar | Tidak bercagar |
| Kelulusan | Tertakluk penilaian kredit | Tertakluk penilaian kredit | Tertakluk penilaian kredit |
*CIMB menyatakan umur maksimum ialah 58 tahun pada masa permohonan, dengan umur maksimum 60 tahun ketika kemudahan matang. (CIMB Malaysia)
Jadual ini bukan ranking bank. Ia hanya membantu pembaca melihat perbezaan syarat asas antara beberapa produk. Syarat dan kadar boleh berubah dan perlu disahkan dengan bank sebelum permohonan.
Jangan Pilih Berdasarkan Jumlah Pinjaman Maksimum Sahaja
Sebagai contoh, seseorang mungkin tertarik dengan produk yang menawarkan jumlah sehingga RM250,000. Tetapi jika keperluannya hanya RM20,000, jumlah maksimum tersebut tidak semestinya menjadi faktor paling penting.
Lebih penting untuk melihat:
- jumlah yang benar-benar diperlukan;
- ansuran bulanan;
- jumlah bayaran balik;
- kadar efektif;
- tempoh pinjaman;
- caj berkaitan;
- kemampuan berdasarkan pendapatan dan komitmen sedia ada.
Dengan cara ini, pembaca boleh membuat perbandingan berdasarkan keadaan kewangan sendiri dan bukan hanya berdasarkan angka promosi.
Nota penting: Kadar, promosi, syarat dan terma produk bank boleh berubah. Semak laman rasmi bank dan Helaian Pendedahan Produk sebelum membuat keputusan atau permohonan.
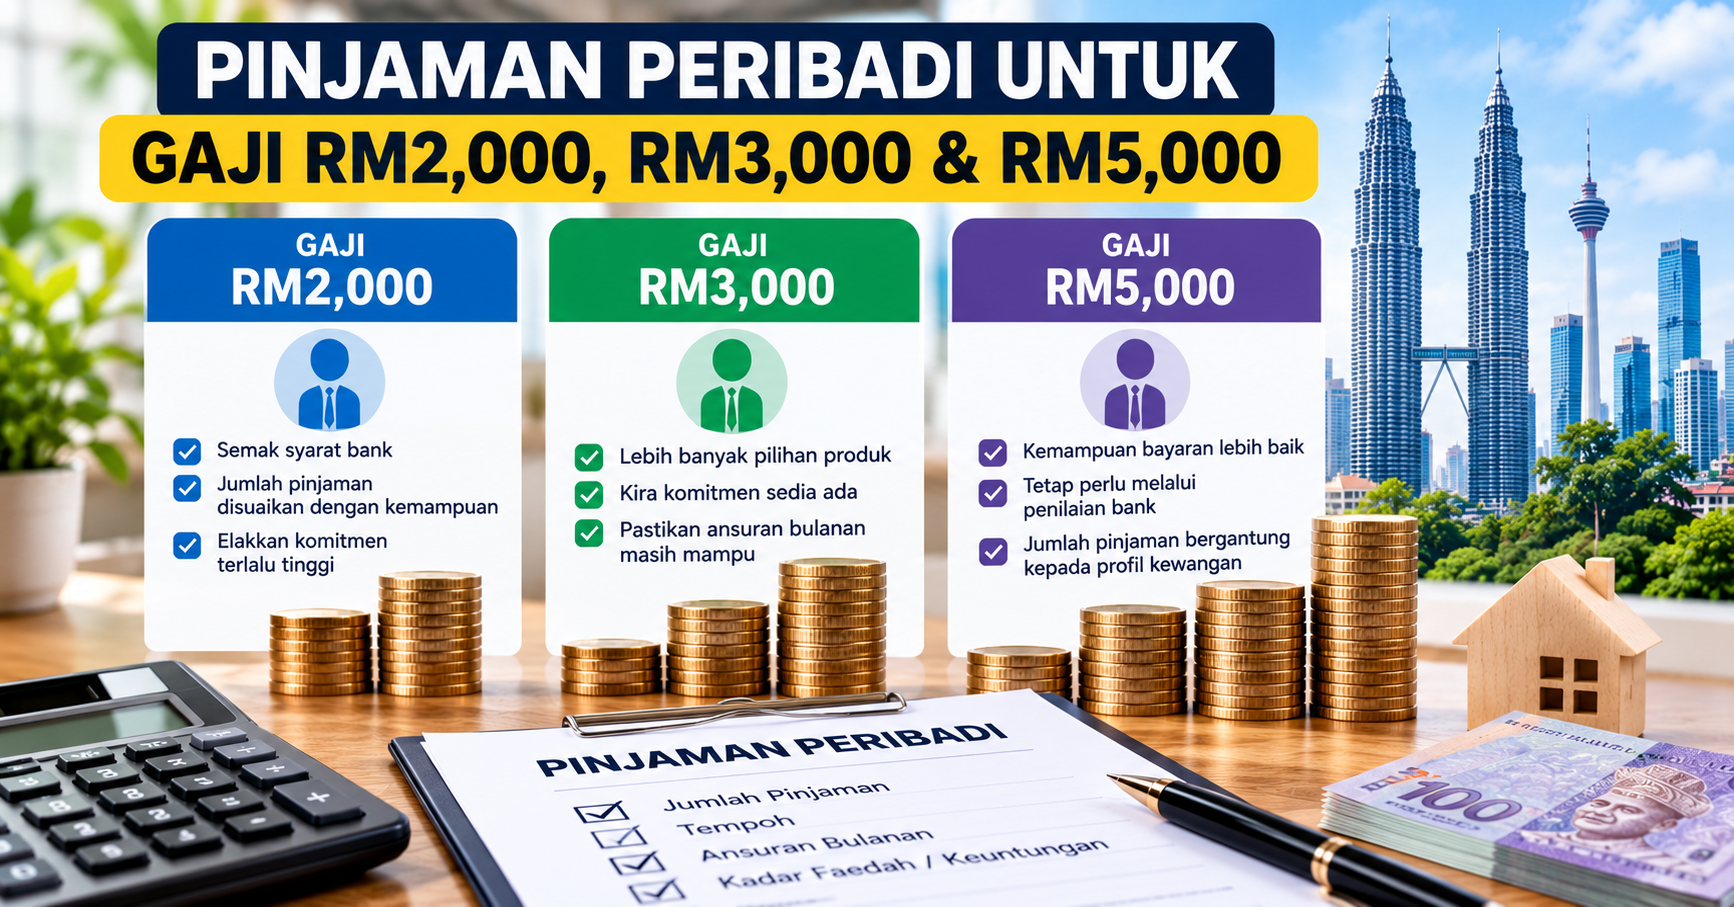
Pinjaman Peribadi untuk Gaji RM2,000, RM3,000 dan RM5,000
Salah satu persoalan paling biasa sebelum memohon pinjaman ialah: “Dengan gaji saya, berapa jumlah pinjaman peribadi yang boleh saya mohon?”
Jawapannya tidak boleh ditentukan berdasarkan gaji semata-mata. Bank turut melihat komitmen bulanan, rekod kredit, jenis pekerjaan, tempoh bekerja, jumlah pinjaman yang dimohon dan kriteria produk yang digunakan.
Oleh itu, gaji minimum pinjaman peribadi tidak sama bagi semua bank.
Pinjaman Peribadi untuk Gaji RM2,000
Pemohon dengan pendapatan sekitar RM2,000 sebulan perlu memberi perhatian khusus kepada syarat minimum pendapatan setiap bank.
Sebagai contoh, CIMB Cash Plus Personal Loan menyatakan pendapatan kasar minimum RM2,000 sebulan. Ini bermakna pemohon yang memenuhi syarat pendapatan asas boleh membuat permohonan, tertakluk kepada syarat lain dan penilaian kredit.
Hong Leong Bank pula menyatakan minimum pendapatan tahunan RM24,000 bagi produk pinjaman peribadinya, bersamaan kira-kira RM2,000 sebulan.
Namun, pemohon dengan gaji RM2,000 perlu berhati-hati terhadap jumlah pinjaman yang ingin diambil kerana ansuran bulanan perlu disesuaikan dengan kemampuan kewangan.
Pinjaman Peribadi untuk Gaji RM3,000
Pemohon yang memperoleh RM3,000 sebulan mungkin mempunyai lebih banyak pilihan produk yang memenuhi syarat pendapatan minimum, tetapi kelayakan sebenar tetap bergantung kepada penilaian bank.
Contohnya, jika seseorang memperoleh RM3,000 tetapi mempunyai:
- ansuran kereta RM700;
- pinjaman rumah RM800;
- kad kredit RM300; dan
- komitmen lain RM200,
jumlah komitmen sedia ada sudah mencapai RM2,000 sebulan.
Dalam keadaan seperti ini, jumlah pendapatan sahaja tidak memberikan gambaran lengkap mengenai kemampuan pemohon.
Pinjaman Peribadi untuk Gaji RM5,000
Bagi pemohon yang memperoleh RM5,000 sebulan, jumlah pendapatan yang lebih tinggi boleh membantu dari segi kemampuan membayar balik, tetapi ia tetap bukan jaminan kelulusan.
Sebagai contoh, dua orang pemohon masing-masing memperoleh RM5,000:
Pemohon A
- Komitmen bulanan: RM1,000
Pemohon B
- Komitmen bulanan: RM3,500
Walaupun pendapatan sama, kedudukan kewangan kedua-duanya adalah berbeza.
Ini menunjukkan mengapa bank tidak menggunakan gaji sahaja untuk menentukan keputusan permohonan.
Berapa Jumlah Pinjaman yang Boleh Dipohon?
Tiada satu formula mudah seperti:
“Gaji RM3,000 = boleh pinjam RM50,000.”
Jumlah yang boleh ditawarkan bergantung kepada produk bank dan penilaian kredit pemohon.
Sebagai contoh, berdasarkan produk yang dibincangkan sebelum ini:
- Maybank Personal Loan: sehingga RM100,000;
- CIMB Cash Plus Personal Loan: sehingga RM100,000;
- Hong Leong Personal Loan: sehingga RM250,000.
Tetapi angka maksimum tersebut bukan bermaksud setiap pemohon layak mendapatkan jumlah maksimum.
Jumlah yang diluluskan boleh berbeza berdasarkan profil pemohon.
Cara Menilai Kemampuan Sendiri Sebelum Memohon
Sebelum membuat permohonan, buat pengiraan mudah:
Pendapatan bersih bulanan
tolak
Komitmen hutang bulanan
tolak
Perbelanjaan asas
= Baki selepas komitmen
Kemudian tentukan sama ada baki tersebut masih mencukupi untuk menanggung ansuran pinjaman baharu.
Ini lebih praktikal daripada hanya menggunakan angka gaji sebagai ukuran.
Jangan Ambil Jumlah Maksimum yang Ditawarkan
Jika bank menawarkan jumlah pinjaman yang lebih tinggi daripada keperluan, pemohon tidak semestinya perlu mengambil jumlah tersebut.
Sebagai contoh, jika keperluan sebenar ialah RM15,000, jangan meminjam RM50,000 hanya kerana jumlah tersebut tersedia.
Semakin besar jumlah pinjaman, semakin besar jumlah yang perlu dibayar balik, bergantung kepada kadar dan tempoh pembiayaan.
Bagaimana dengan Kakitangan Kerajaan?
Kakitangan kerajaan mungkin mencari secara khusus istilah seperti “Maybank Personal Loan Government” atau pinjaman peribadi untuk kakitangan kerajaan.
Dalam keadaan ini, pemohon perlu membezakan antara produk pinjaman peribadi umum dengan produk atau kemudahan pembiayaan yang mempunyai syarat khusus untuk sektor awam.
Status sebagai kakitangan kerajaan sahaja tidak bermaksud semua permohonan akan diluluskan. Syarat produk dan penilaian kredit masih terpakai.
Ringkasan Berdasarkan Pendapatan
| Pendapatan bulanan | Perkara yang perlu diberi perhatian |
|---|---|
| RM2,000 | Semak bank yang menerima pendapatan minimum tersebut dan kawal jumlah pinjaman |
| RM3,000 | Kira komitmen sedia ada sebelum menentukan jumlah pinjaman |
| RM5,000 | Jangan menganggap gaji lebih tinggi bermaksud automatik layak jumlah maksimum |
| RM5,000+ | Bandingkan jumlah bayaran balik, kadar efektif dan tempoh sebelum memilih produk |
Kesimpulannya, gaji hanyalah salah satu komponen dalam penilaian pinjaman. Kemampuan sebenar bergantung kepada keseluruhan kedudukan kewangan pemohon.
Pada bahagian seterusnya kita akan bincangkan kenapa permohonan pinjaman peribadi boleh ditolak dan apa yang boleh diperiksa sebelum membuat permohonan semula.
Kenapa Permohonan Pinjaman Peribadi Boleh Ditolak?
Tidak semua permohonan pinjaman peribadi akan diluluskan walaupun pemohon memenuhi syarat asas seperti umur dan pendapatan minimum. Bank membuat penilaian berdasarkan keseluruhan profil kewangan dan maklumat yang diberikan semasa permohonan.
Oleh itu, jika seseorang pernah ditolak, perkara paling berguna ialah mengenal pasti faktor yang mungkin mempengaruhi permohonan sebelum membuat permohonan baharu.
1. Pendapatan Tidak Memenuhi Syarat Produk
Setiap bank menetapkan syarat pendapatan yang berbeza.
Sebagai contoh, seseorang yang mempunyai gaji RM2,000 mungkin memenuhi syarat pendapatan bagi sesetengah produk, tetapi tidak memenuhi syarat produk bank lain.
Jangan menganggap pinjaman peribadi gaji RM2,000 mempunyai kelayakan yang sama di semua bank.
2. Komitmen Hutang Terlalu Tinggi
Pendapatan yang mencukupi tidak semestinya bermaksud pemohon mempunyai kemampuan untuk mengambil hutang tambahan.
Bank boleh melihat komitmen seperti:
- pinjaman rumah;
- pinjaman kereta;
- pinjaman pendidikan;
- pinjaman peribadi sedia ada;
- baki dan pembayaran kad kredit; dan
- komitmen kredit lain.
Jika komitmen sedia ada mengambil sebahagian besar pendapatan, kemampuan untuk menanggung ansuran baharu mungkin menjadi lebih terhad.
3. Rekod Pembayaran Kredit
Sejarah pembayaran kredit juga penting.
Bayaran yang konsisten mengikut jadual memberikan maklumat yang berbeza berbanding akaun yang mempunyai tunggakan atau bayaran lewat.
Sebelum membuat permohonan baharu, pemohon boleh menyemak CCRIS dan laporan kredit berkaitan untuk memastikan maklumat yang direkodkan adalah tepat.
Jika terdapat maklumat yang tidak betul, perkara tersebut perlu diselesaikan dengan pihak berkaitan sebelum membuat kesimpulan mengenai kedudukan kredit sendiri.
4. Terlalu Banyak Permohonan Kredit
Membuat banyak permohonan kredit dalam tempoh yang singkat juga bukan pendekatan yang wajar.
Setiap permohonan kredit boleh melibatkan semakan kredit dan direkodkan mengikut sistem pelaporan yang berkaitan. Oleh itu, pemohon sebaiknya membuat perbandingan terlebih dahulu dan memohon produk yang benar-benar sesuai dengan keperluan.
Jangan menghantar permohonan kepada banyak bank secara rawak hanya kerana mahu melihat bank mana yang meluluskan.
5. Dokumen Tidak Lengkap
Permohonan juga boleh menghadapi masalah apabila dokumen yang diberikan tidak lengkap atau maklumat tidak dapat disahkan.
Contohnya:
- slip gaji tidak lengkap;
- penyata bank tidak mencukupi;
- maklumat pendapatan tidak sepadan;
- dokumen pekerjaan tidak jelas; atau
- dokumen yang diminta tidak diberikan.
Sebab itu, sebelum Apply Personal Loan Maybank, memohon CIMB Cash Plus Personal Loan atau mana-mana produk lain, semak senarai dokumen yang diperlukan daripada laman rasmi bank.
6. Tempoh Pekerjaan Belum Memenuhi Syarat
Sesetengah produk menetapkan syarat berkaitan tempoh seseorang telah bekerja.
Keadaan ini boleh memberi kesan kepada:
- pekerja yang baru menyertai syarikat;
- pekerja yang baru bertukar pekerjaan;
- pekerja kontrak; dan
- individu yang baru memulakan perniagaan.
Syarat sebenar perlu dirujuk kepada produk yang dipohon.
7. Maklumat Permohonan Tidak Tepat
Pastikan semua maklumat dalam borang adalah benar dan boleh disokong dengan dokumen.
Jangan:
- menaikkan jumlah pendapatan;
- memberikan maklumat pekerjaan yang tidak benar;
- menyembunyikan komitmen;
- menggunakan dokumen yang telah diubah suai; atau
- memberikan maklumat yang bercanggah antara borang dan dokumen.
Ketidakselarasan maklumat boleh menyebabkan bank memerlukan penjelasan atau dokumen tambahan.
Apa Perlu Dibuat Jika Pinjaman Ditolak?
Jika permohonan tidak berjaya, jangan terus membuat permohonan baharu kepada banyak bank.
Sebaliknya, lakukan beberapa pemeriksaan.
Semak CCRIS dan Laporan Kredit
Pastikan semua maklumat berkaitan pinjaman dan pembayaran adalah tepat.
Semak Komitmen Bulanan
Senaraikan semua hutang dan bayaran bulanan.
Kemudian lihat berapa banyak pendapatan yang tinggal selepas komitmen tersebut.
Semak Jumlah Pinjaman yang Dipohon
Jika jumlah yang dipohon terlalu besar berbanding kemampuan kewangan, pertimbangkan sama ada jumlah tersebut benar-benar diperlukan.
Semak Semula Dokumen
Pastikan slip gaji, penyata bank, dokumen pekerjaan dan dokumen lain adalah lengkap serta konsisten.
Tanya Bank tentang Keperluan Tambahan
Jika bank meminta dokumen tambahan atau penjelasan, berikan maklumat yang diperlukan melalui saluran rasmi.
Penting: Bank tidak semestinya memberikan alasan terperinci untuk setiap keputusan kredit. Oleh itu, jangan membuat andaian bahawa sesuatu faktor tertentu adalah punca penolakan melainkan ia dinyatakan atau dapat disahkan.
Pada bahagian seterusnya, kita akan bincangkan pinjaman peribadi konvensional berbanding pembiayaan peribadi Islam, termasuk perbezaan istilah kadar faedah dan kadar keuntungan supaya pembaca lebih mudah memahami produk yang ditawarkan.
Pinjaman Peribadi Konvensional vs Pembiayaan Peribadi Islam
Di Malaysia, pengguna boleh menemui kedua-dua pinjaman peribadi konvensional dan pembiayaan peribadi Islam. Walaupun kedua-duanya boleh digunakan untuk mendapatkan dana bagi keperluan peribadi, struktur dan istilah yang digunakan boleh berbeza.
Pemohon tidak sepatutnya melihat nama produk sahaja. Perkara yang lebih penting ialah memahami jumlah pembiayaan, kadar, tempoh, ansuran bulanan dan jumlah keseluruhan bayaran balik.
Apa Itu Pinjaman Peribadi Konvensional?
Pinjaman peribadi konvensional ialah kemudahan kredit yang biasanya melibatkan pemberian sejumlah wang kepada peminjam dan pembayaran balik melalui ansuran sepanjang tempoh yang dipersetujui.
Kos pinjaman lazimnya dinyatakan melalui kadar faedah dan caj yang berkaitan dengan produk.
Contohnya, apabila pengguna mencari:
- pinjaman peribadi Maybank;
- Maybank Personal Loan;
- CIMB Cash Plus Personal Loan; atau
- pinjaman peribadi Hong Leong Bank,
mereka perlu melihat terma khusus produk berkenaan dan bukan hanya nama bank.
Apa Itu Pembiayaan Peribadi Islam?
Pembiayaan peribadi Islam distrukturkan berdasarkan prinsip Syariah dan menggunakan konsep serta akad yang berbeza daripada pinjaman konvensional.
Istilah kadar keuntungan biasanya digunakan berbanding kadar faedah.
Walaupun istilahnya berbeza, pengguna masih perlu memahami jumlah kewangan yang perlu dibayar sepanjang tempoh pembiayaan.
Perbezaan Istilah
| Perkara | Konvensional | Islam |
|---|---|---|
| Istilah kos pembiayaan | Faedah | Keuntungan |
| Struktur | Pinjaman/kredit | Pembiayaan berasaskan akad Syariah |
| Dokumen | Bergantung produk | Bergantung produk |
| Ansuran | Bergantung kadar dan tempoh | Bergantung kadar keuntungan dan struktur produk |
| Kelulusan | Penilaian kredit | Penilaian kredit |
Jadual ini merupakan gambaran umum. Struktur sebenar perlu dirujuk kepada dokumen produk masing-masing.
Adakah Pembiayaan Islam Semestinya Lebih Murah?
Tidak wajar membuat kesimpulan sedemikian hanya berdasarkan istilah “Islam” atau “konvensional”.
Untuk membandingkan dua produk, lihat:
- kadar yang dikenakan;
- kadar efektif jika dinyatakan;
- jumlah pembiayaan;
- tempoh;
- ansuran bulanan;
- jumlah bayaran balik;
- fi dan caj lain; dan
- terma penyelesaian awal.
Dengan cara ini, perbandingan dibuat berdasarkan kos sebenar dan terma produk, bukannya berdasarkan label produk.
Apa yang Perlu Dilihat Sebelum Menandatangani Perjanjian?
Sebelum menerima mana-mana pinjaman atau pembiayaan peribadi, baca dokumen produk dengan teliti.
Perhatikan khususnya:
Jumlah pembiayaan
Berapa jumlah yang sebenarnya akan diberikan kepada pemohon?
Ansuran bulanan
Berapa jumlah yang perlu dibayar setiap bulan?
Tempoh pembiayaan
Berapa lama pemohon perlu membuat bayaran?
Jumlah bayaran balik
Berapakah jumlah keseluruhan yang akan dibayar sehingga pembiayaan selesai?
Kadar efektif
Jika dinyatakan, semak kadar efektif kerana ia memberikan gambaran yang lebih berguna mengenai kos pembiayaan berbanding hanya melihat kadar nominal.
Caj dan fi
Semak sama ada terdapat caj berkaitan permohonan, penyelesaian awal atau perkara lain yang dinyatakan dalam terma produk.
Jangan Keliru Antara Kadar Faedah dan Kadar Efektif
Salah satu perkara yang paling penting dalam membandingkan pinjaman ialah memahami bahawa kadar yang diiklankan tidak semestinya sama dengan kos pembiayaan efektif.
Sebagai contoh, CIMB memaparkan kadar faedah tetap dan kadar faedah efektif untuk Cash Plus Personal Loan. Perbezaan ini menunjukkan mengapa pengguna perlu membaca maklumat produk dengan teliti sebelum membandingkan tawaran.
Bank Negara Malaysia juga telah memperkenalkan keperluan berkaitan pendedahan kadar efektif dalam pembiayaan peribadi untuk membantu meningkatkan ketelusan kepada pengguna.
Mana yang Sesuai?
Tidak ada satu jenis pembiayaan yang boleh dianggap sesuai untuk semua orang.
Pemohon yang mahu membuat perbandingan perlu melihat keperluan kewangan, kemampuan bayaran, kos keseluruhan dan ciri produk.
Bagi pemohon yang mahu produk patuh Syariah, semak struktur pembiayaan Islam dan akad yang digunakan. Bagi pemohon lain, bandingkan pula produk konvensional berdasarkan kos dan terma yang ditawarkan.
Apa yang paling penting ialah memahami komitmen kewangan sebelum menerima pembiayaan.
Seterusnya kita akan masuk ke bahagian penting sebelum artikel ditutup: perkara yang perlu diperiksa sebelum mengambil pinjaman peribadi, termasuk kemampuan membayar, jumlah keseluruhan hutang dan langkah mengelakkan beban kewangan berlebihan.
Perkara yang Perlu Dipertimbangkan Sebelum Mengambil Pinjaman Peribadi
Pinjaman peribadi boleh membantu memenuhi keperluan kewangan tertentu, tetapi ia tetap merupakan komitmen kewangan yang perlu dibayar secara berkala. Oleh itu, sebelum membuat permohonan, pemohon perlu melihat keadaan kewangan sendiri secara menyeluruh.
Pastikan Pinjaman Mempunyai Tujuan yang Jelas
Sebelum memohon, tentukan terlebih dahulu tujuan pinjaman.
Antara contoh penggunaan yang mungkin ialah:
- keperluan kecemasan;
- penyatuan hutang;
- perbelanjaan pendidikan;
- pengubahsuaian rumah;
- pembelian barangan atau perkhidmatan tertentu; atau
- keperluan peribadi yang dirancang.
Elakkan mengambil pinjaman semata-mata kerana jumlah kredit yang ditawarkan kelihatan menarik.
Kira Kemampuan Ansuran Bulanan
Gunakan kalkulator pinjaman peribadi untuk mendapatkan anggaran ansuran.
Sebagai contoh, jika pendapatan bersih ialah RM4,000 dan komitmen hutang sedia ada ialah RM1,500, pemohon perlu melihat baki pendapatan selepas komitmen tersebut sebelum menambah ansuran baharu.
Jangan hanya bertanya:
“Berapa saya boleh pinjam?”
Sebaliknya, tanyakan:
“Berapa ansuran yang masih mampu saya bayar setiap bulan tanpa menjejaskan keperluan asas?”
Bandingkan Jumlah Bayaran Balik
Ini antara perkara yang paling penting.
Contohnya, dua produk mungkin mempunyai jumlah pinjaman yang sama tetapi tempoh dan kos pembiayaan berbeza.
Jangan hanya membandingkan:
Ansuran bulanan
Sebaliknya, bandingkan:
Jumlah keseluruhan yang perlu dibayar sehingga pinjaman selesai.
Tempoh yang lebih panjang mungkin menyebabkan ansuran bulanan lebih rendah tetapi jumlah kos pembiayaan keseluruhan boleh menjadi lebih tinggi.
Fahami Kadar yang Ditawarkan
Apabila melihat iklan seperti:
“Kadar serendah X% setahun”
jangan terus menganggap semua pemohon akan menerima kadar tersebut.
Kadar yang ditawarkan boleh bergantung kepada produk, tempoh dan penilaian kredit.
Semak juga sama ada angka tersebut merupakan:
- kadar rata;
- kadar faedah;
- kadar keuntungan;
- kadar efektif; atau
- kadar lain yang ditakrifkan dalam dokumen produk.
Baca Helaian Pendedahan Produk
Sebelum menerima pinjaman atau pembiayaan, baca Product Disclosure Sheet (PDS) atau dokumen pendedahan produk yang disediakan oleh bank.
Antara perkara yang perlu diberi perhatian ialah:
- jumlah pembiayaan;
- tempoh;
- kadar;
- ansuran;
- jumlah bayaran balik;
- caj dan fi;
- syarat penyelesaian awal;
- akibat kelewatan pembayaran; dan
- terma penting lain.
Jangan bergantung kepada maklumat daripada iklan sahaja.
Semak Bank dan Saluran Permohonan
Jika anda membuat carian seperti:
Apply Personal Loan Maybank
atau
CIMB Cash Plus personal loan contact number
pastikan anda menggunakan laman web dan saluran rasmi bank.
Jangan menyerahkan:
- OTP;
- TAC;
- kata laluan perbankan;
- PIN;
- nombor kad ATM; atau
- maklumat keselamatan perbankan
kepada individu yang mendakwa dirinya sebagai ejen pinjaman.
Elakkan Membayar “Deposit Kelulusan”
Berhati-hati dengan pihak yang menjanjikan pinjaman yang “pasti lulus” tetapi meminta bayaran pendahuluan sebelum wang pinjaman diberikan.
Jika seseorang mendakwa mewakili Maybank, CIMB, Hong Leong Bank atau institusi kewangan lain, sahkan identitinya melalui saluran rasmi institusi berkenaan.
Jangan Membuat Permohonan Secara Terburu-buru
Sebelum menghantar permohonan, buat perbandingan terlebih dahulu.
Gunakan beberapa perkara berikut sebagai checklist:
☐ Jumlah pinjaman yang diperlukan
☐ Ansuran bulanan
☐ Jumlah bayaran balik
☐ Kadar faedah/keuntungan
☐ Kadar efektif
☐ Tempoh pinjaman
☐ Caj dan fi
☐ Syarat kelayakan
☐ Dokumen diperlukan
☐ Rekod CCRIS dan CTOS
☐ Kemampuan membayar balik
Dengan checklist ini, pemohon boleh membuat keputusan berdasarkan keadaan kewangan sendiri dan maklumat produk yang sahih.
Bila Pinjaman Peribadi Mungkin Menjadi Beban?
Pinjaman menjadi lebih berisiko kepada kewangan apabila jumlah komitmen hutang meningkat sehingga mengurangkan wang yang tersedia untuk keperluan asas dan simpanan.
Antara tanda yang perlu diberi perhatian ialah:
- menggunakan pinjaman baharu untuk membayar hutang lama tanpa pelan yang jelas;
- bergantung kepada kad kredit untuk membayar perbelanjaan asas;
- tidak mempunyai wang kecemasan;
- ansuran bulanan mengambil sebahagian besar pendapatan;
- kerap membuat permohonan kredit baharu; atau
- mengalami kesukaran membayar komitmen sedia ada.
Jika keadaan kewangan sudah sukar dikawal, pertimbangkan untuk mendapatkan nasihat daripada Agensi Kaunseling dan Pengurusan Kredit (AKPK) sebelum menambah hutang baharu.
Kesimpulan
Pinjaman peribadi bukan sekadar soal mendapatkan wang tunai dengan cepat. Pemohon perlu memahami syarat kelayakan, pendapatan minimum, komitmen sedia ada, rekod kredit, kadar pembiayaan, tempoh dan jumlah keseluruhan bayaran balik.
Carian seperti Maybank Personal Loan, Maybank Personal Loan minimum salary, Apply Personal Loan Maybank, Maybank Personal Loan calculator, CIMB Cash Plus Personal Loan, CIMB personal loan calculator dan pinjaman peribadi Hong Leong Bank menunjukkan bahawa pengguna mempunyai keperluan maklumat yang sangat khusus.
Oleh itu, sebelum membuat permohonan, bandingkan produk berdasarkan kos dan terma sebenar, semak syarat terkini melalui laman rasmi bank dan pastikan ansuran baharu masih berada dalam kemampuan kewangan.
Maklumat produk seperti kadar, syarat, jumlah pinjaman dan tempoh boleh berubah dari semasa ke semasa. Semak sumber rasmi bank sebelum membuat sebarang permohonan.
Soalan Lazim Pinjaman Peribadi di Malaysia
Bahagian ini menjawab beberapa soalan yang sering dicari oleh pengguna sebelum membuat permohonan pinjaman peribadi.
Berapa Gaji Minimum untuk Memohon Pinjaman Peribadi?
Gaji minimum bergantung kepada bank dan produk yang dipohon. Tiada satu jumlah gaji minimum yang terpakai kepada semua bank.
Sebagai contoh, sesetengah produk menerima pemohon dengan pendapatan sekitar RM2,000 sebulan, manakala produk lain mungkin menetapkan syarat pendapatan yang lebih tinggi.
Selain gaji, bank juga mengambil kira faktor seperti pekerjaan, komitmen hutang dan penilaian kredit.
Bolehkah Gaji RM2,000 Mohon Pinjaman Peribadi?
Boleh, bergantung kepada produk yang dipilih dan syarat bank.
Sebagai contoh, terdapat produk yang menetapkan pendapatan kasar minimum RM2,000 sebulan. Namun, memenuhi syarat pendapatan minimum tidak menjamin kelulusan.
Pemohon masih perlu memenuhi syarat lain dan melalui proses penilaian kredit.
Adakah CCRIS Menyebabkan Pinjaman Ditolak?
Tidak semestinya.
CCRIS ialah sistem maklumat kredit yang mengandungi maklumat kemudahan kredit dan rekod pembayaran yang dilaporkan oleh institusi kewangan.
Mempunyai rekod CCRIS bukan bermaksud seseorang tidak boleh mendapatkan pinjaman. Yang penting ialah keadaan rekod kredit dan keseluruhan profil kewangan pemohon.
Adakah CTOS Menyebabkan Permohonan Pinjaman Ditolak?
Tidak semestinya.
CTOS merupakan salah satu agensi pelaporan kredit. Maklumat daripada laporan kredit boleh digunakan sebagai sebahagian daripada proses penilaian, tetapi keputusan pinjaman dibuat oleh institusi kewangan berdasarkan kriteria dan penilaian mereka sendiri.
Jika anda ingin mengetahui keadaan laporan kredit sendiri, semak maklumat tersebut terlebih dahulu sebelum membuat permohonan.
Berapa Lama Proses Kelulusan Pinjaman Peribadi?
Tempoh proses bergantung kepada bank, produk dan kelengkapan dokumen.
Permohonan yang lengkap mungkin diproses lebih lancar, tetapi tempoh sebenar tidak sama untuk semua pemohon.
Jika bank memerlukan pengesahan atau dokumen tambahan, proses boleh mengambil masa lebih lama.
Bolehkah Pekerja Swasta Memohon Pinjaman Peribadi?
Ya, pekerja swasta boleh memohon produk yang terbuka kepada kategori tersebut, tertakluk kepada syarat bank.
Pemohon biasanya perlu menyediakan bukti pekerjaan dan pendapatan seperti slip gaji, penyata bank atau dokumen lain yang ditetapkan oleh bank.
Bolehkah Kakitangan Kerajaan Memohon Pinjaman Peribadi?
Ya, terdapat produk pembiayaan yang boleh dipohon oleh kakitangan kerajaan, tertakluk kepada syarat produk dan bank.
Pengguna yang mencari Maybank Personal Loan Government atau istilah berkaitan perlu menyemak produk khusus yang ditawarkan serta syarat semasa melalui saluran rasmi bank.
Bolehkah Individu Bekerja Sendiri Memohon Pinjaman Peribadi?
Boleh, tetapi bank biasanya memerlukan bukti pendapatan dan operasi perniagaan.
Antara dokumen yang mungkin diperlukan ialah:
- pendaftaran perniagaan;
- penyata bank;
- dokumen cukai;
- bukti pendapatan; dan
- dokumen lain yang ditetapkan oleh bank.
Syarat tempoh operasi perniagaan juga boleh berbeza mengikut produk.
Apakah Maksud Maybank Personal Loan Minimum Salary?
Istilah “Maybank Personal Loan minimum salary” merujuk kepada carian pengguna untuk mengetahui pendapatan minimum yang diperlukan bagi memohon produk pinjaman peribadi Maybank.
Syarat pendapatan perlu disemak berdasarkan produk Maybank yang sedang ditawarkan kerana syarat boleh berubah dari semasa ke semasa.
Bagaimana Cara Menggunakan Maybank Personal Loan Calculator?
Maybank Personal Loan calculator boleh digunakan untuk membuat anggaran bayaran balik berdasarkan jumlah pinjaman dan tempoh yang dipilih.
Contohnya, pengguna boleh memasukkan:
- jumlah pinjaman;
- tempoh pembayaran; dan
- kadar yang berkaitan.
Hasil kalkulator hendaklah dianggap sebagai anggaran sehingga pemohon menerima tawaran rasmi daripada bank.
Apakah CIMB Cash Plus Personal Loan?
CIMB Cash Plus Personal Loan ialah produk pinjaman peribadi yang ditawarkan oleh CIMB.
Syarat seperti pendapatan minimum, umur, jumlah pinjaman, tempoh dan kadar perlu dirujuk pada maklumat rasmi CIMB kerana terma produk boleh berubah.
Bagaimana Mendapatkan CIMB Cash Plus Personal Loan Contact Number?
Jika mencari “CIMB Cash Plus personal loan contact number”, gunakan nombor hubungan yang diterbitkan pada laman rasmi CIMB.
Elakkan menggunakan nombor telefon daripada iklan tidak rasmi, komen media sosial atau mesej peribadi yang tidak dapat disahkan.
Adakah Personal Loan Calculator Menunjukkan Jumlah Sebenar yang Perlu Dibayar?
Tidak semestinya.
Kalkulator biasanya memberikan anggaran berdasarkan input yang diberikan. Jumlah sebenar bergantung kepada terma dan kadar yang diluluskan oleh bank.
Sebelum menerima tawaran, semak dokumen rasmi bank untuk mengetahui ansuran dan jumlah bayaran balik sebenar.
Bolehkah Membuat Penyelesaian Awal Pinjaman?
Sesetengah produk membenarkan penyelesaian awal, tetapi terma dan kemungkinan caj atau rebat bergantung kepada produk serta perjanjian.
Pemohon perlu membaca terma penyelesaian awal sebelum menandatangani perjanjian.
Adakah Pinjaman Peribadi Memerlukan Penjamin?
Tidak semua pinjaman peribadi memerlukan penjamin.
Sesetengah produk direka sebagai pembiayaan tanpa cagaran atau penjamin. Namun, syarat sebenar bergantung kepada produk dan bank.
Apakah Perkara Paling Penting Sebelum Memohon?
Sebelum membuat permohonan, semak sekurang-kurangnya lima perkara:
- Syarat kelayakan
- Jumlah ansuran bulanan
- Kadar dan kadar efektif
- Jumlah keseluruhan bayaran balik
- Kemampuan kewangan sendiri
Jangan memilih pinjaman hanya kerana jumlah yang ditawarkan tinggi atau kadar iklan kelihatan rendah.
Baca juga:
Senarai Bank Digital di Malaysia 2026: 5 Bank Digital Berlesen & Perbandingan